Category : News

25 Jahre Sprint: Menschen hinter der Schadenregulierung

Hinter Schadenakten stehen Menschen – was mir 25 Jahre Sprint über Zusammenarbeit in der Schadenregulierung gezeigt haben

Ein persönlicher Rückblick auf die 25-Jahre-Jubiläumsveranstaltung von Sprint im Raum Ulm – über Birkenstock-Sandalen an der Decke, ein Südtirol-Motto mit unerwarteter Bedeutung, Fachlichkeit, Verlust und die Menschen hinter Schadenprozessen.

Als ich den Veranstaltungsraum betrat, verstand ich zunächst einmal gar nichts.

An der Decke hingen Birkenstock-Sandalen.

Das Motto der Veranstaltung lautete Südtirol.

Und später sollten sogar noch goldene Birkenstock-Sandalen überreicht werden.

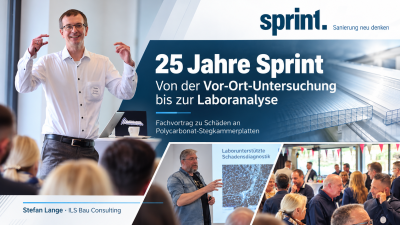
Ich war eingeladen worden, im Rahmen des 25-jährigen Sprint-Jubiläums einen Fachvortrag zu halten. Mein Thema war eigentlich sehr technisch: Schäden an Polycarbonat-Stegkammerplatten, ihre strukturierte Untersuchung vor Ort und der Übergang zu weiterführender Spezialdiagnostik und Laboranalyse.

Mit Birkenstock und Südtirol konnte ich dazu beim besten Willen noch keine Verbindung herstellen.

Die Erklärung kam mit der Eröffnung der Veranstaltung.

Und sie hat meinen Blick auf diesen Tag – aber auch ein Stück weit auf das Unternehmen Sprint – verändert.

Warum Südtirol? Hinter dem Motto stand eine persönliche Geschichte

In der Eröffnungsrede wurde erläutert, warum gerade Südtirol zum Motto dieses Jubiläums geworden war.

Die Geschichte führte zu einem Mann zurück, der die Ulmer Niederlassung offenbar entscheidend mitgeprägt hatte.

Im Laufe des Tages erzählten mir mehrere Teilnehmer von ihm.

Es muss ein echtes Original gewesen sein.

Eine dieser Geschichten handelte von seinen Birkenstock-Sandalen. Die soll er mit großer Konsequenz getragen haben – offenbar selbst dann, wenn draußen Winter und Schnee herrschten.

Plötzlich verstand ich zumindest die Sandalen an der Decke.

Aber hinter der Dekoration steckte noch eine viel wichtigere Geschichte.

Dieser Mann hatte seinen Kollegen offenbar immer wieder angekündigt, dass er kurz vor seiner Rente alle einpacken und mit ihnen nach Südtirol fahren würde.

Keine Strategietagung.

Kein Seminar.

Sondern, so wurde es erzählt, eine richtige gemeinsame Sause.

Dazu kam es nicht mehr.

Er verstarb kurz vor seinem Ruhestand.

Das Südtirol-Motto der Jubiläumsveranstaltung war damit nicht einfach eine kreative Idee für eine Feier.

Es war Erinnerung.

Es war eine Art, einen Menschen noch einmal in diesen Tag hineinzuholen, der zu dieser Unternehmensgeschichte offensichtlich dazugehört.

Und plötzlich ergaben die Birkenstock-Sandalen an der Decke, das Südtirol-Thema und auch die goldenen Sandalen einen völlig anderen Sinn.

Auf einmal war Sprint für mich nicht mehr nur ein Unternehmen

Dieser Moment hat mich stärker getroffen, als ich erwartet hätte.

Vielleicht auch deshalb, weil ich selbst erst wenige Tage zuvor eine gute Geschäftsfreundin verloren hatte.

Verlust war für mich deshalb in diesem Moment nichts Abstraktes.

Ich konnte sehr unmittelbar nachvollziehen, was es bedeutet, wenn im beruflichen Umfeld plötzlich jemand fehlt, der über Jahre oder Jahrzehnte selbstverständlich dazugehört hat.

Und damit veränderte sich für mich die gesamte Perspektive auf diese Jubiläumsveranstaltung.

Bis dahin war Sprint für mich vor allem etwas, das mir aus meinem beruflichen Alltag bekannt war.

Ein Sanierungsunternehmen.

Ein Partner, der gerade im Umfeld von Versicherern und Schadenfällen immer wieder auftaucht.

Ein Name auf Angeboten.

Auf Kalkulationen.

In Schadenunterlagen.

In E-Mails.

In Abstimmungen.

So entstehen im Arbeitsalltag automatisch Bilder von Unternehmen.

Man kennt eine Funktion.

Man kennt eine Leistung.

Man kennt vielleicht einzelne Ansprechpartner.

Aber man kennt deshalb noch lange nicht die Menschen und die Geschichte dahinter.

Am Freitag wurde genau diese Distanz plötzlich kleiner.

In der Schadenregulierung machen wir Menschen schnell zu Funktionen

Vielleicht ist das sogar ein grundsätzliches Problem unserer Branche.

Wir sprechen ständig über:

den Versicherer.
den Regulierer.
den Sachverständigen.
den Sanierer.
den Handwerker.
die Agentur.
die Schadenabteilung.

Das ist verständlich.

Schadenprozesse sind arbeitsteilig organisiert. Jeder hat seine Aufgabe, seinen Verantwortungsbereich und seine Perspektive.

Aber diese Sprache führt auch dazu, dass aus Menschen sehr schnell Funktionen werden.

Dann liefert „der Sanierer“ einen Nachtrag.

„Der Versicherer“ fordert Unterlagen.

„Der Sachverständige“ soll eine Ursache beurteilen.

„Der Regulierer“ braucht eine Entscheidung.

Im konkreten Schadenfall ist diese Reduktion oftmals notwendig, damit Prozesse überhaupt funktionieren.

Sie zeigt aber eben nicht die ganze Wirklichkeit.

Hinter einem Angebot sitzt ein Mensch.

Hinter einer Entscheidung ebenso.

Und auch hinter einer Meinungsverschiedenheit, einer Rückfrage oder einem Problem im Schadenprozess stehen Menschen mit eigener Erfahrung, Verantwortung, Druck und Erwartungen.

Das klingt banal.

Im täglichen Geschäft verliert man diesen Gedanken erstaunlich schnell aus dem Blick.

An diesem Tag bekamen Funktionen Gesichter

Genau deshalb waren für mich auch die Gespräche neben dem eigentlichen Vortragsprogramm wertvoll.

Ich habe Unternehmer aus dem Sprint-Umfeld kennengelernt, mit technischen Verantwortlichen gesprochen, Menschen aus unterschiedlichen Niederlassungen und Funktionen getroffen und mich mit Sachverständigenkollegen ausgetauscht.

Darunter waren Begegnungen, zu denen es in einem normalen Schadenfall wahrscheinlich nie gekommen wäre.

Man spricht dort anders miteinander.

Nicht über Position 17 eines Angebots.

Nicht über eine offene Rechnung.

Nicht über die nächste Rückfrage im Schadenfall.

Sondern über Arbeit.

Über Erfahrungen.

Über Unternehmen.

Und teilweise einfach über das Leben.

Aus einer Funktion wird ein Mensch.

Und genau das verändert auch die spätere Zusammenarbeit.

Nicht deshalb, weil fachliche Anforderungen plötzlich unwichtiger werden.

Im Gegenteil.

Aber man versteht besser, wer auf der anderen Seite sitzt.

Fachlich ging es um Polycarbonat-Stegkammerplatten

Natürlich hatte der Tag auch eine sehr konkrete fachliche Seite.

In meinem Vortrag ging es um die strukturierte Untersuchung von Schäden an Polycarbonat-Stegkammerplatten.

Gerade nach Hagelereignissen kann schnell die Vermutung entstehen, dass sichtbare Schäden eindeutig einer bestimmten Ursache zugeordnet werden können.

So einfach ist die Realität aber nicht immer.

Deshalb beschäftigte sich mein Teil unter anderem mit der Frage, wie ein Schadenfall vorbereitet wird, welche Beobachtungen bei der Untersuchung vor Ort relevant sind, wie Indizien eingeordnet werden können und welche Proben für eine weiterführende Untersuchung überhaupt sinnvoll sind.

Anschließend wurde die Perspektive durch die labortechnische Untersuchung ergänzt.

Und genau darin steckt ein Prinzip, das für viele komplexere Gebäudeschäden gilt:

Vor-Ort-Untersuchung und Laboranalyse sind keine getrennten Welten.

Eine Laboruntersuchung wird nicht dadurch gut, dass man lediglich irgendeine Probe einsendet.

Entscheidend ist vielmehr, welche Fragestellung beantwortet werden soll, welche Informationen vorher erhoben wurden und welches Material für eine weiterführende Untersuchung ausgewählt wird.

Bei komplexen Schadenbildern entstehen belastbare Entscheidungen deshalb häufig an Schnittstellen.

Zwischen Sachverständigenpraxis und Spezialdiagnostik.

Zwischen Baustelle und Labor.

Zwischen technischer Bewertung und Schadenregulierung.

Und eben auch zwischen Menschen.

Vielleicht war das die eigentliche Verbindung dieses Tages

Je länger ich im Nachhinein über diese Veranstaltung nachdenke, desto interessanter finde ich genau diese Verbindung.

Mein Vortrag beschäftigte sich fachlich mit der Frage:

Welche Information benötigen wir, um einen Schaden belastbar beurteilen zu können?

Die Veranstaltung selbst hat mir noch eine zweite Frage mitgegeben:

Wie gut kennen wir eigentlich die Menschen, mit denen wir diese Informationen austauschen und Entscheidungen treffen?

Denn auch der beste Schadenprozess funktioniert nicht ausschließlich über Daten.

Informationen müssen erhoben werden.

Sie müssen verstanden werden.

Jemand muss erkennen, was fehlt.

Jemand muss entscheiden, wann eine weitere Untersuchung erforderlich wird.

Menschen müssen miteinander kommunizieren.

Und sie müssen unterschiedliche fachliche Perspektiven zusammenbringen.

Das gilt heute.

Und es wird aus meiner Sicht auch dann noch gelten, wenn Digitalisierung, strukturierte Gebäudedaten und künstliche Intelligenz in der Schadenregulierung eine immer größere Rolle spielen.

Digitalisierung darf Prozesse effizienter machen – Menschen aber nicht unsichtbarer

Gerade aktuell beschäftigen wir uns intensiv mit der Frage, wie Informationen in Schadenprozessen besser strukturiert und genutzt werden können.

Wie können unnötige Rückfragen reduziert werden?

Wie entstehen früher belastbare Entscheidungsgrundlagen?

Wo kann KI unterstützen?

Welche Daten brauchen Sachverständige, Regulierer oder Sanierungsunternehmen tatsächlich?

All das sind wichtige Fragen.

Aber vielleicht gehört noch eine weitere dazu:

Wie schaffen wir bessere Prozesse, ohne die Menschen dahinter aus dem Blick zu verlieren?

Denn Effizienz und Menschlichkeit sind keine Gegensätze.

Ein guter Prozess kann Menschen sogar entlasten.

Er kann Missverständnisse reduzieren.

Er kann dafür sorgen, dass Fachleute ihre Zeit dort einsetzen, wo ihre Erfahrung tatsächlich benötigt wird.

Dafür müssen wir allerdings verstehen, dass ein Schadenprozess nicht nur aus einzelnen Prozessschritten besteht.

Er besteht aus Schnittstellen.

Und an jeder dieser Schnittstellen arbeiten Menschen.

Was von 25 Jahren Sprint für mich bleibt

Ich bin zu dieser Veranstaltung gefahren, um einen Fachvortrag zu halten.

Ich bin mit vielen fachlichen Gesprächen, neuen Kontakten und interessanten Eindrücken zurückgefahren.

Aber eine Geschichte ist besonders hängen geblieben.

Ein Mann mit Birkenstock-Sandalen.

Eine Reise nach Südtirol, die nicht mehr gemeinsam stattfinden konnte.

Und Kollegen, Mitarbeiter und Wegbegleiter, denen auch Jahre gemeinsamer Arbeit anzusehen war.

Für mich hat dieser Moment etwas verändert.

Sprint ist für mich seitdem nicht mehr ausschließlich ein Unternehmen, dessen Name mir in Schadenakten, Angeboten oder Kalkulationen begegnet.

Ich verbinde damit nun auch Menschen.

Gesichter.

Gespräche.

Geschichten.

Vielleicht ist genau das eine der wertvollsten Seiten solcher Veranstaltungen.

Sie erinnern daran, was im Tagesgeschäft leicht verloren geht:

Hinter Schadenakten stehen Menschen.

Und hinter guten Entscheidungen meistens mehrere davon.

Von der Untersuchung zur belastbaren Entscheidung

Bei ILS Bau Consulting beschäftigen wir uns mit der strukturierten Untersuchung komplexer Schadenfälle und der Frage, welche Informationen für eine belastbare fachliche Entscheidung tatsächlich erforderlich sind.

Wo die Möglichkeiten einer klassischen Vor-Ort-Untersuchung enden, arbeiten wir bei Bedarf mit spezialisierten Partnern und Instituten zusammen. Denn gerade bei komplexen Ursachenfragen entsteht Qualität häufig nicht durch eine einzelne Disziplin, sondern durch das sinnvolle Zusammenspiel unterschiedlicher Kompetenzen.

Sie haben einen Schadenfall, bei dem eine reine Besichtigung nicht mehr ausreicht?
Dann kann geprüft werden, welche weiterführenden Untersuchungen tatsächlich sinnvoll sind.

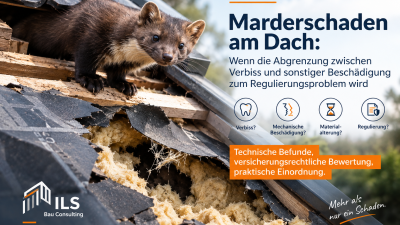
Marderschaden am Dach: Wenn die Abgrenzung zwischen Verbiss und sonstiger Beschädigung zum Regulierungsproblem wird

Ein Marder im Dach klingt zunächst nach einem vergleichsweise eindeutigen Schadenfall.

Das Tier ist als möglicher Verursacher identifiziert, Dämmstoff ist verschoben oder beschädigt, an Unterspannbahn oder Vordeckung zeigen sich Auffälligkeiten – und damit scheint die Ursache geklärt.

In der sachverständigen Praxis kann die entscheidende Frage jedoch erst an diesem Punkt beginnen:

Welche konkrete Beschädigung wurde tatsächlich durch das Tier verursacht – und durch welchen Mechanismus?

Denn für die technische Bewertung und insbesondere für die Schadenregulierung kann es einen erheblichen Unterschied machen, ob eine Beschädigung auf einen Biss, Kratzen, Reißen, mechanisches Bewegen innerhalb des Dachaufbaus oder auf bereits vorhandene Materialalterung zurückzuführen ist.

Was technisch nach einer Detailfrage klingt, kann damit schnell zu einer Regulierungs- und Produktfrage für die Versicherungswirtschaft werden.


Kurzantwort: Warum kann ein Marderschaden am Dach schwer abzugrenzen sein?

Bei einem Marderschaden genügt es nicht immer, lediglich nachzuweisen, dass sich ein Tier im Dach aufgehalten hat.

Je nach Versicherungsbedingungen kann entscheidend sein, welche Art der Beschädigung versichert ist.

Treffen tierbedingte Einwirkungen auf ältere oder bereits vorgeschädigte Unterspannbahnen, Dämmstoffe und andere Bauteile, ist die eindeutige Zuordnung einzelner Schadenmerkmale unter Umständen mit erheblichem Untersuchungsaufwand verbunden.

Genau hier entsteht die zentrale Frage dieses Beitrags:

Ist eine sehr enge Unterscheidung einzelner Schadenmechanismen in jedem Fall die wirtschaftlich sinnvollste Lösung für die Schadenregulierung?


Ein Marder im Dach ist zunächst nur eine Feststellung

Aus sachverständiger Sicht sollte zunächst zwischen drei Ebenen unterschieden werden:

Das Tier bzw. dessen Anwesenheit,
der tatsächlich feststellbare Bauteilschaden
und die Ursache bzw. der konkrete Schadenmechanismus.

Diese drei Ebenen sind nicht automatisch identisch.

Spuren eines Marders oder andere Hinweise auf dessen Aufenthalt können die Hypothese eines tierbedingten Schadens stützen. Sie beantworten jedoch nicht zwangsläufig die Frage, wie eine bestimmte Beschädigung an einem Bauteil entstanden ist.

Eine eingerissene Unterspannbahn ist zunächst eine eingerissene Unterspannbahn.

Für die weitere Einordnung muss gegebenenfalls geklärt werden, ob beispielsweise ein unmittelbarer Biss, eine andere mechanische Einwirkung des Tieres, eine bereits vorhandene Versprödung oder eine Kombination verschiedener Faktoren zur festgestellten Beschädigung geführt hat.

Das ist ein wesentlicher Unterschied.


Verbissschaden, Tierbiss oder sonstige mechanische Beschädigung?

Im allgemeinen Sprachgebrauch wird häufig von einem Verbissschaden gesprochen.

Versicherungsbedingungen verwenden teilweise präzisere oder andere Begriffe.

Ein aktuelles Beispiel liefert die VHV: Dort sind in einer Bedingungserweiterung Reparaturkosten für Schäden an elektrischen Einrichtungen sowie an Dämmungen und Unterspannbahnen versichert, die unmittelbar durch den Biss wild lebender Tiere entstehen. Pickschäden durch Vögel und Kratzschäden werden dort dem Tierbiss gleichgestellt; zugleich gilt eine konkrete Entschädigungsgrenze.

Andere Versicherungsprodukte wählen einen weiter gefassten Ansatz. Die Allianz beschreibt in bestimmten aktuellen Tarifen beziehungsweise Zusatzbausteinen Versicherungsschutz für Sachschäden durch wildlebende Tiere am Gebäude und nennt dabei beispielsweise Schäden an Dach und Dachdämmung.

Bereits diese beiden Beispiele zeigen:

Die versicherungstechnische Definition tierbedingter Gebäudeschäden ist nicht einheitlich.

Deshalb muss jeder konkrete Schaden anhand des tatsächlich vereinbarten Bedingungswerks beurteilt werden.

Dieser Fachbeitrag ist keine Aussage darüber, ob ein bestimmter Einzelfall versichert ist.


Warum die technische Abgrenzung schwierig werden kann

Besonders anspruchsvoll können ältere Dachaufbauten werden.

Unterspannbahnen, Vordeckungen, Dämmstoffe und angrenzende Materialien unterliegen während ihrer Nutzungsdauer unterschiedlichen Beanspruchungen.

Damit können sich bei einer Bauteilöffnung mehrere Befundebenen überlagern:

Ein Bereich weist möglicherweise bereits Alterungserscheinungen auf. Gleichzeitig sind Hinweise auf tierische Aktivität vorhanden. Dämmmaterial kann verlagert sein. An Bahnen zeigen sich Risse oder Öffnungen.

Dann reicht die Feststellung

„Hier war ein Marder“

fachlich nicht zwingend aus, um jede sichtbare Beschädigung eindeutig dem Tier und zusätzlich noch einem ganz bestimmten Schadenmechanismus zuzuordnen.

Gerade dieser Punkt macht manche Untersuchungen aufwendig.


Ein denkbares Schadenbild aus der Praxis

Stellen wir uns einen Dachaufbau vor, bei dem bei einer kontrollierten Bauteilöffnung festgestellt wird, dass sich innerhalb der Dämmebene Hohlräume oder Laufwege befinden.

Gleichzeitig weist eine Bahn Beschädigungen auf.

Nun entstehen mehrere mögliche Fragestellungen:

Wurde die Bahn unmittelbar gebissen?

Wurde sie durch Bewegung des Tieres mechanisch beansprucht?

Ist vorhandene Materialalterung für die Ausprägung der Beschädigung mitverantwortlich?

Oder liegen mehrere Einwirkungen gleichzeitig vor?

An dieser Stelle muss Sachverständigenarbeit sauber zwischen Feststellung, Hypothese und belastbarer Schlussfolgerung unterscheiden.

Ein spektakuläres Foto allein beantwortet diese Fragen nicht.


Wenn die Deckungsdefinition selbst Untersuchungsaufwand erzeugt

Und genau an dieser Stelle wird der Fall auch aus Sicht von Versicherern interessant.

Wenn die Versicherungsleistung daran anknüpft, dass nicht nur eine tierbedingte Beschädigung festgestellt wird, sondern ein ganz bestimmter Mechanismus nachgewiesen werden muss, kann die notwendige Abgrenzung selbst erheblichen Aufwand verursachen.

Möglicherweise müssen Bauteile geöffnet werden.

Handwerksunternehmen müssen koordiniert werden.

Der Sachverständige muss unterschiedliche Schadenhypothesen untersuchen.

Materialzustände und Vorschädigungen müssen berücksichtigt werden.

Und anschließend muss möglicherweise weiterhin bewertet werden, welche einzelne Beschädigung welchem Mechanismus zugeordnet werden kann.

Damit entsteht eine wirtschaftliche Frage:

Wie hoch darf der Aufwand zur Differenzierung eines Schadenmechanismus sein, bevor die Kosten der Abgrenzung selbst zu einem relevanten Bestandteil des Schadenprozesses werden?

Das ist keine Kritik an einer bestimmten Versicherung oder einem bestimmten Bedingungswerk.

Es ist eine Frage der Regulierungsökonomie.


Vielleicht ist es nicht nur eine Gutachterfrage, sondern eine Produktfrage

Aus solchen Fällen lässt sich deshalb eine weitergehende Überlegung ableiten.

Wäre es für bestimmte Versicherungsprodukte sinnvoller, nicht ausschließlich sehr eng definierte einzelne Mechanismen zu versichern, sondern einen eindeutig beschriebenen Versicherungsschutz für

Schäden durch wildlebende Tiere am Gebäude

zu schaffen?

Denkbar wäre beispielsweise eine solche Deckung mit einer klar definierten Entschädigungsgrenze oder einem Sublimit.

Der Vorteil einer solchen Konstruktion könnte darin liegen, dass sich der Schwerpunkt der Untersuchung stärker auf folgende Frage verlagert:

Ist der festgestellte Schaden mit hinreichender Sicherheit auf die Einwirkung eines versicherten Tieres zurückzuführen?

und weniger darauf:

Hat das Tier an genau dieser Stelle gebissen, gekratzt, gerissen, gewühlt oder das Material durch eine andere Körperbewegung beschädigt?


Aber wäre das für Versicherer tatsächlich wirtschaftlicher?

Das lässt sich aus einem einzelnen Schadenfall ausdrücklich nicht beantworten.

Eine belastbare Beurteilung würde Daten benötigen.

Dazu gehören unter anderem Schadenhäufigkeiten, durchschnittliche Schadenhöhen, Kosten sachverständiger Untersuchungen, Regulierungsdauer, Streit- beziehungsweise Nachbearbeitungsquoten sowie die Frage, wie stark sich unterschiedliche Deckungsmodelle auf Schadenaufwand und Prämien auswirken.

Genau deshalb sollte aus einer Beobachtung aus der Schadenpraxis keine vorschnelle Produktforderung werden.

Sie kann aber eine Hypothese für Produktentwicklung und Prozessoptimierung liefern.

Und genau das ist aus meiner Sicht interessant.

Die Versicherungswirtschaft arbeitet bereits heute mit unterschiedlichen Ansätzen für tierbedingte Gebäudeschäden. Während bestimmte Bedingungen einzelne Mechanismen und Bauteile detailliert definieren, gibt es zugleich Produkte, die breiter von Schäden durch wildlebende Tiere sprechen.

Damit ist die Fragestellung keineswegs theoretisch.


Warum eine vollständige Dachsanierung schnell erheblich teurer werden kann

Eine weitere Besonderheit kann entstehen, wenn eine Beschädigung nicht lokal repariert werden kann und umfangreichere Arbeiten am Dach erforderlich werden.

Gerade bei Bestandsgebäuden können sich dabei der ursprüngliche Schaden und die heute erforderliche Wiederherstellung technisch deutlich voneinander unterscheiden.

Der aktuelle gesetzliche Rahmen stellt bei bestimmten Änderungen bestehender Dachflächen energetische Anforderungen. In der derzeit geltenden Anlage 7 des einschlägigen Bundesrechts werden beispielsweise Anforderungen für Fälle beschrieben, in denen Dachdeckungen einschließlich darunterliegender Lattungen und Verschalungen ersetzt oder neu aufgebaut werden.

Für die Schadenregulierung bedeutet das allerdings nicht automatisch, dass sämtliche daraus entstehenden Mehrkosten versichert sind.

Das hängt wiederum vom konkreten Versicherungsvertrag ab.

Dass solche Kostenpositionen in Versicherungsprodukten unterschiedlich behandelt werden können, zeigt beispielsweise die aktuelle VHV-Verbraucherinformation: Dort existiert unter bestimmten Voraussetzungen eine eigene Leistung für Mehrkosten einer behördlich nicht vorgeschriebenen energetischen Modernisierung mit festgelegter Entschädigungsgrenze.

Auch hier gilt daher:

Technische Notwendigkeit und versicherungsvertragliche Erstattungsfähigkeit sind zwei unterschiedliche Fragen.

Diese Trennung ist für eine belastbare Schadenbewertung entscheidend.


Warum „Wildschaden“ nicht der beste Begriff für diese Diskussion ist

Im Zusammenhang mit einer möglichen breiteren Versicherungsdeckung könnte der Begriff Wildschaden zunächst naheliegend erscheinen.

Ich würde ihn für diesen Zusammenhang dennoch vermeiden.

Der Begriff ist bereits gesetzlich geprägt. Das Bundesjagdgesetz regelt unter „Wildschadensersatz“ insbesondere Schäden an Grundstücken durch bestimmte Wildarten und die daraus resultierenden Ersatzpflichten. Das ist nicht dasselbe wie ein versicherter Marderschaden an einem Gebäude.

Für die hier diskutierte Produktfrage ist deshalb die Formulierung

„Schäden durch wildlebende Tiere am Gebäude“

wesentlich eindeutiger.


Was bedeutet das für die sachverständige Untersuchung?

Die Aufgabe eines Sachverständigen besteht nicht darin, den gewünschten Versicherungstatbestand herzustellen.

Sie besteht auch nicht darin, aus dem vermuteten Verursacher automatisch eine gedeckte Schadenursache abzuleiten.

Die sachverständige Aufgabe ist zunächst technisch:

Welcher Zustand liegt vor?

Welche Schadenmerkmale sind feststellbar?

Welche Ursachen beziehungsweise Einwirkungen kommen dafür infrage?

Welche Schlussfolgerungen sind durch die Befunde belastbar – und wo bestehen Grenzen der Zuordnung?

Erst im Zusammenspiel mit dem konkreten Versicherungsvertrag wird daraus eine regulierungsrelevante Fragestellung.

Diese saubere Trennung schützt alle Beteiligten.

Den Versicherungsnehmer.

Den Versicherer.

Den Regulierer.

Und auch den Sachverständigen.


Was Versicherer aus solchen Schadenfällen ableiten können

Für mich liegt der eigentliche Mehrwert solcher Fälle deshalb nicht ausschließlich in der Regulierung des einzelnen Schadens.

Ein komplexer Schadenfall kann zeigen, wo Produktdefinition und technische Schadenrealität Reibung erzeugen.

Genau hier können Versicherer und Schadenorganisationen weiterdenken:

Nicht mit dem Ziel, Deckung automatisch zu erweitern.

Sondern mit der Frage, ob Definitionen, Feststellungsprozesse und Entschädigungsgrenzen so aufeinander abgestimmt sind, dass ein Schaden fachlich belastbar und gleichzeitig wirtschaftlich effizient bearbeitet werden kann.

Das ist eine andere Perspektive auf Schadenregulierung.

Und sie entsteht unmittelbar aus der Praxis.


Fazit: Der Marder ist möglicherweise nur der Anfang der Fragestellung

Ein Marderschaden am Dach zeigt exemplarisch, warum die scheinbar einfache Frage nach dem Schadenverursacher für eine belastbare Regulierung nicht immer ausreicht.

Entscheidend können vielmehr drei Ebenen sein:

Was ist tatsächlich beschädigt?

Wie ist die Beschädigung entstanden?

Welche dieser Einwirkungen ist nach dem konkreten Versicherungsvertrag versichert?

Je enger diese Ebenen voneinander abgegrenzt werden müssen, desto höher kann der technische Feststellungsaufwand werden.

Damit stellt sich für Versicherer eine weitergehende Frage:

Sollte die Produktgestaltung in bestimmten Bereichen stärker das versicherte Ereignis beziehungsweise die tierbedingte Einwirkung abbilden – und das wirtschaftliche Risiko stattdessen über transparente Entschädigungsgrenzen steuern?

Ich halte diese Frage für diskussionswürdig.

Nicht als fertige Lösung.

Sondern als Ausgangspunkt für eine bessere Verbindung von Sachverständigenpraxis, Produktentwicklung und Schadenprozess.


Häufige Fragen zum Marderschaden am Dach

Ist ein Marderschaden automatisch über die Wohngebäudeversicherung versichert?

Nein. Ob und in welchem Umfang ein Marderschaden versichert ist, hängt vom konkreten Versicherungsvertrag, Tarif und den vereinbarten Bedingungen ab. Aktuelle Versicherungsprodukte verwenden teilweise deutlich unterschiedliche Definitionen.

Was ist der Unterschied zwischen Marderschaden und Verbissschaden?

„Marderschaden“ beschreibt zunächst den Zusammenhang mit dem Tier. Ein Biss- oder umgangssprachlicher Verbissschaden beschreibt dagegen einen konkreteren Schadenmechanismus. Ein Marder kann theoretisch auch andere mechanische Beschädigungen verursachen. Ob diese versichert sind, ergibt sich aus den jeweiligen Versicherungsbedingungen.

Kann ein Sachverständiger feststellen, ob eine Unterspannbahn vom Marder beschädigt wurde?

Ein Sachverständiger kann vorhandene Befunde untersuchen, dokumentieren und mögliche Ursachen fachlich bewerten. Ob sich im Einzelfall zusätzlich eindeutig bestimmen lässt, durch welchen konkreten Bewegungs- oder Beschädigungsmechanismus eine einzelne Stelle entstanden ist, hängt von den vorhandenen Spuren und Randbedingungen ab.

Warum kann eine Bauteilöffnung notwendig sein?

Sichtbare Auffälligkeiten an der Oberfläche lassen nicht immer erkennen, wie der Dachaufbau darunter beschaffen ist oder welche Schäden innerhalb der Konstruktion vorliegen. Eine abgestimmte Bauteilöffnung kann deshalb erforderlich sein, um den tatsächlichen Zustand fachgerecht zu dokumentieren.

Sind energetisch bedingte Mehrkosten nach einem Marderschaden automatisch versichert?

Nein. Technische oder gesetzliche Anforderungen an eine Wiederherstellung und die Frage, ob daraus entstehende Mehrkosten vom Versicherungsvertrag getragen werden, müssen getrennt geprüft werden. Leistungsumfang und Entschädigungsgrenzen sind bedingungsabhängig.

Sollte man Marderschäden besser allgemein als Schäden durch wildlebende Tiere versichern?

Das ist eine Produktfrage, die nicht pauschal beantwortet werden kann. Breitere Deckungsmodelle existieren bereits am Markt. Ob sie gegenüber enger definierten Schadenmechanismen wirtschaftliche Vorteile bieten, müsste anhand von Schaden- und Prozessdaten untersucht werden.


Komplexer tierbedingter Gebäudeschaden?

Nicht jeder Schaden lässt sich anhand einzelner Fotos oder einer vermuteten Ursache belastbar einordnen.

Baugutachter Lange / ILS Bau Consulting unterstützt bei der sachverständigen Untersuchung komplexer Gebäude- und Versicherungsschäden sowie bei Fragestellungen an der Schnittstelle zwischen technischer Schadenbewertung und Regulierungsprozess.

Für Versicherer und Schadenorganisationen:
Sie möchten diskutieren, ob technische Abgrenzungsfragen unnötige Reibung in Ihren Schadenprozessen erzeugen? Gerne analysieren wir solche Fragestellungen gemeinsam aus der Praxisperspektive.

Für konkrete Schadenfälle:
Ungewöhnlichen Gebäudeschaden fachlich prüfen lassen.

Wenn aus einem komplexen Schadenfall ein neuer Untersuchungsansatz entsteht

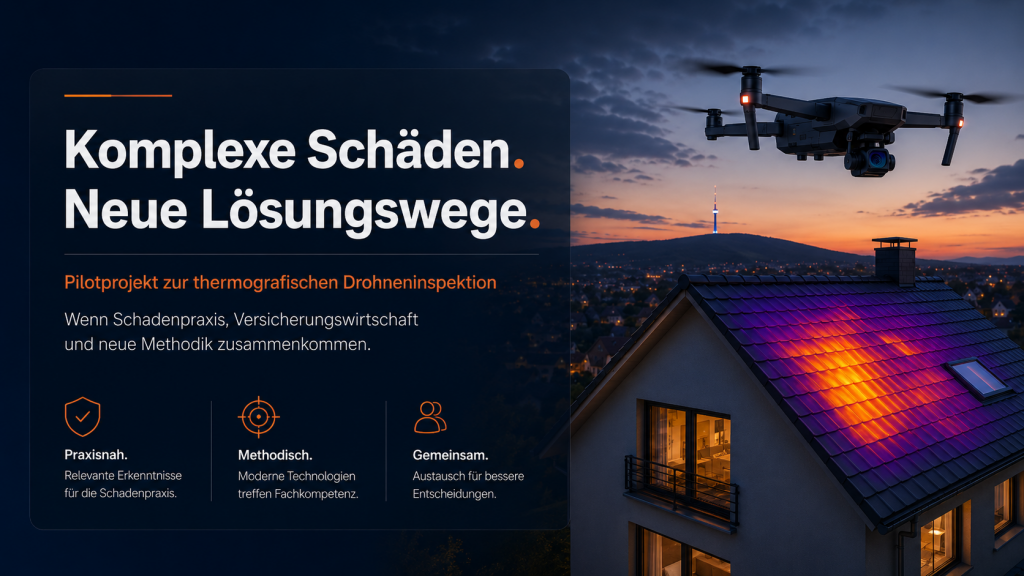
Komplexe Gebäudeschäden lassen sich nicht immer mit standardisierten Abläufen abschließend bewerten. Gerade dann ist es notwendig, bautechnische Erfahrung, versicherungsfachliche Anforderungen und neue technische Möglichkeiten miteinander zu verbinden. Aus einem anspruchsvollen Auftrag in Baden-Württemberg ist deshalb gemeinsam mit dem VOLKSWOHL BUND die Idee für ein praxisorientiertes Pilotprojekt entstanden.

Komplexe Schadenfälle benötigen mehr als Standardlösungen

Im Tagesgeschäft der Schadenbewertung gibt es zahlreiche Sachverhalte, die sich mit etablierten Untersuchungsmethoden zuverlässig erfassen und fachlich einordnen lassen.

Es gibt jedoch auch Schadenfälle, bei denen die sichtbaren Feststellungen nur einen Teil des tatsächlichen Zustands erkennen lassen. Bestimmte Bauteile oder Konstruktionsebenen sind nicht ohne Weiteres zugänglich. Eine vollständige Öffnung wäre technisch zwar denkbar, könnte jedoch mit erheblichen Eingriffen, hohen Kosten und zusätzlichen Folgeschäden verbunden sein.

Genau an diesem Punkt beginnt die eigentliche fachliche Herausforderung:

Wie können zusätzliche Erkenntnisse gewonnen werden, ohne unverhältnismäßig große Bereiche eines Gebäudes öffnen zu müssen?

Und wie lässt sich ein Untersuchungsansatz entwickeln, der sowohl bautechnisch sinnvoll als auch für die versicherungsfachliche Bewertung nachvollziehbar ist?

Ein anspruchsvoller Auftrag in Baden-Württemberg

Für einen besonders komplexen Gebäudeschaden wurde ich nach Baden-Württemberg hinzugezogen.

Bereits die Beauftragung über eine größere Entfernung hinweg war für mich ein deutliches Zeichen des entgegengebrachten Vertrauens. Gleichzeitig zeigte sich vor Ort, dass der Fall nicht allein durch eine klassische Begutachtung oder eine punktuelle Betrachtung abschließend gelöst werden kann.

Im Verlauf der Untersuchung ergaben sich Hinweise, die eine weitergehende Betrachtung sinnvoll erscheinen lassen. Die genaue Schadenkonstellation bleibt dabei bewusst vertraulich.

Es geht nicht darum, einen einzelnen Sachverhalt öffentlich zu erläutern oder eine Untersuchungsmethode vorschnell als fertige Lösung zu präsentieren.

Entscheidend ist vielmehr die übergeordnete Fragestellung:

Können technische Untersuchungsverfahren dazu beitragen, verdeckte oder nur eingeschränkt zugängliche Bereiche zielgerichteter zu bewerten?

Fachlicher Austausch mit dem VOLKSWOHL BUND

Aus dieser Fragestellung entstand ein intensiver fachlicher Austausch mit dem VOLKSWOHL BUND.

Dabei wurden nicht nur die bautechnischen Gegebenheiten betrachtet. Ebenso wichtig waren die Anforderungen, die sich aus der Schadenregulierung und der versicherungsfachlichen Bewertung ergeben.

Gerade dieser Austausch auf Augenhöhe ist aus meiner Sicht ein wesentlicher Bestandteil moderner Schadenbearbeitung.

Versicherungsunternehmen benötigen belastbare Entscheidungsgrundlagen. Sachverständige müssen gleichzeitig berücksichtigen, welche Untersuchungen technisch möglich, wirtschaftlich vertretbar und im konkreten Fall tatsächlich aussagekräftig sind.

Wenn beide Perspektiven frühzeitig zusammengeführt werden, können aus schwierigen Einzelfällen neue und möglicherweise übertragbare Lösungsansätze entstehen.

Im gemeinsamen Austausch wurde deshalb die Überlegung entwickelt, thermografische Drohnentechnik als ergänzenden Untersuchungsansatz unter realen Bedingungen zu erproben.

Thermografische Drohneninspektion als Pilotprojekt

Die Grundidee des Pilotprojekts besteht darin, zu prüfen, ob eine thermografische Befliegung zusätzliche Hinweise auf Auffälligkeiten innerhalb einer Dach- oder Gebäudekonstruktion liefern kann.

Dabei ist ausdrücklich zu betonen:

Eine thermografische Aufnahme ersetzt weder die bautechnische Bewertung noch eine fachgerechte Ursachenanalyse. Auch soll nicht bereits vor Beginn der Untersuchung behauptet werden, dass der geplante Ansatz in jedem Fall eindeutige Ergebnisse liefern wird.

Thermografische Messungen werden von verschiedenen Einflussfaktoren bestimmt. Hierzu können unter anderem die Witterung, Temperaturunterschiede, Sonneneinstrahlung, Materialeigenschaften, Feuchtigkeit, Windverhältnisse und der konkrete Aufbau der Konstruktion gehören.

Das Pilotprojekt soll deshalb nicht eine vorgefertigte These bestätigen.

Vielmehr soll unter definierten Bedingungen geprüft werden:

  • Welche thermischen Auffälligkeiten lassen sich erfassen?
  • Wie reproduzierbar sind die gewonnenen Erkenntnisse?
  • Welche baulichen oder äußeren Einflüsse müssen berücksichtigt werden?
  • Lassen sich aus den Aufnahmen belastbare Hinweise für weiterführende Untersuchungen ableiten?
  • Kann die Methode dazu beitragen, notwendige Bauteilöffnungen gezielter zu planen?

Erst nach Durchführung und fachlicher Auswertung kann beurteilt werden, welchen tatsächlichen Nutzen der Untersuchungsansatz bietet.

Drohnenpiloten bereits im fachlichen Austausch

Für die praktische Umsetzung des Projekts befinde ich mich bereits mit geeigneten Drohnenpiloten im Gespräch.

Benötigt wird dabei nicht lediglich eine klassische Kameradrohne. Entscheidend sind eine geeignete thermografische Ausstattung, Erfahrung mit anspruchsvollen Gebäudebefliegungen und ein belastbares Verständnis für die besonderen Anforderungen einer technischen Untersuchung.

Zusätzlich wird der Auftrag über die Drohnenflugbörse ausgeschrieben.

Dadurch sollen weitere qualifizierte Anbieter erreicht und unterschiedliche technische Möglichkeiten berücksichtigt werden. Die Ausschreibung dient zugleich dazu, einen geeigneten Piloten für die konkreten Rahmenbedingungen des Einsatzes auszuwählen.

Die Verbindung aus fachlicher Schadenbewertung, thermografischer Messtechnik und professioneller Drohnenbefliegung erfordert eine enge Abstimmung aller Beteiligten.

Drohnenpiloten bereits im fachlichen Austausch

Für die praktische Umsetzung des Projekts befinde ich mich bereits mit geeigneten Drohnenpiloten im Gespräch.

Benötigt wird dabei nicht lediglich eine klassische Kameradrohne. Entscheidend sind eine geeignete thermografische Ausstattung, Erfahrung mit anspruchsvollen Gebäudebefliegungen und ein belastbares Verständnis für die besonderen Anforderungen einer technischen Untersuchung.

Zusätzlich wird der Auftrag über die www.drohnenflugboerse.de ausgeschrieben.

Dadurch sollen weitere qualifizierte Anbieter erreicht und unterschiedliche technische Möglichkeiten berücksichtigt werden. Die Ausschreibung dient zugleich dazu, einen geeigneten Piloten für die konkreten Rahmenbedingungen des Einsatzes auszuwählen.

Die Verbindung aus fachlicher Schadenbewertung, thermografischer Messtechnik und professioneller Drohnenbefliegung erfordert eine enge Abstimmung aller Beteiligten.

Meine Rolle zwischen Schadenpraxis und Versicherungswirtschaft

Meine Arbeit endet nicht bei der Dokumentation eines Schadens oder der Ermittlung einer Schadenhöhe.

Gerade komplexe Schadenfälle zeigen, dass Sachverständigenarbeit auch bedeutet, Untersuchungsgrenzen zu erkennen, Fragestellungen präzise zu formulieren und neue Lösungswege kritisch zu prüfen.

Ich sehe meine Aufgabe deshalb an der Schnittstelle zwischen:

  • bautechnischer Schadenpraxis,
  • sachverständiger Bewertung,
  • versicherungsfachlichen Anforderungen,
  • wirtschaftlicher Verhältnismäßigkeit,
  • technischer Innovation und
  • fallabschließender Entscheidungsfindung.

Für Versicherungsunternehmen kann daraus ein zusätzlicher Mehrwert entstehen.

Nicht jeder komplexe Schadenfall benötigt zwangsläufig eine neue Methode. Doch dort, wo etablierte Vorgehensweisen an praktische Grenzen stoßen, kann ein strukturierter Entwicklungs- und Beratungsprozess sinnvoll sein.

Dabei geht es nicht um technische Innovation als Selbstzweck.

Es geht um die Frage, ob ein neuer Ansatz dazu beitragen kann, Schadenfälle nachvollziehbarer, zielgerichteter und wirtschaftlich sinnvoller zu untersuchen.

Von der Einzelbegutachtung zum Beratungsmandat

Die Versicherungswirtschaft steht regelmäßig vor der Herausforderung, komplexe technische Sachverhalte in belastbare Entscheidungen zu übersetzen.

Dafür braucht es Ansprechpartner, die nicht nur den jeweiligen Schaden bewerten, sondern auch die übergeordneten Zusammenhänge erkennen.

Ein Beratungsmandat kann beispielsweise folgende Bereiche umfassen:

  • Entwicklung geeigneter Untersuchungsstrategien,
  • fachliche Begleitung technischer Pilotprojekte,
  • Bewertung neuer Diagnose- und Dokumentationsmethoden,
  • Prüfung der praktischen Umsetzbarkeit,
  • Entwicklung strukturierter Entscheidungsgrundlagen,
  • Schnittstellenkommunikation zwischen Versicherer, Sachverständigen und Fachunternehmen,
  • Auswertung wiederkehrender Schadenphänomene und
  • Ableitung praxistauglicher Handlungsempfehlungen.

Genau in diesem Bereich möchte ich Versicherungsunternehmen künftig noch stärker unterstützen.

Die Erfahrungen aus konkreten Schadenfällen bilden dabei eine wertvolle Grundlage. Sie zeigen, wo Prozesse funktionieren, wo Informationslücken entstehen und an welchen Stellen neue Untersuchungsansätze einen Mehrwert bieten könnten.

Vertraulichkeit gehört zur professionellen Projektarbeit

Die genaue Schadenkonstellation und die detaillierte Untersuchungsplanung werden derzeit bewusst nicht veröffentlicht.

Das hat mehrere Gründe.

Zum einen betrifft das Projekt einen konkreten Versicherungsfall. Zum anderen befindet sich der Untersuchungsansatz noch in der Vorbereitung und muss zunächst unter realen Bedingungen erprobt werden.

Professionelle Projektarbeit bedeutet auch, nicht vorschnell Ergebnisse zu versprechen oder unfertige Konzepte öffentlich als gesicherte Methode darzustellen.

Zunächst müssen die Rahmenbedingungen definiert, die Untersuchung durchgeführt und die Ergebnisse fachlich ausgewertet werden.

Erst danach lässt sich seriös beurteilen, welche Erkenntnisse aus dem Pilotprojekt gewonnen werden können.

Zusammenarbeit auf Augenhöhe schafft neue Lösungswege

Der bisherige Austausch zeigt, welches Potenzial entsteht, wenn Versicherungswirtschaft und Schadenpraxis nicht getrennt voneinander handeln.

Versicherungsfachliche Anforderungen, bautechnisches Wissen und praktische Erfahrung dürfen nicht erst am Ende eines Schadenfalls zusammengeführt werden.

Je komplexer ein Sachverhalt ist, desto wichtiger wird eine frühzeitige, offene und fachlich kritische Zusammenarbeit.

Aus einem schwierigen Einzelauftrag kann so eine Fragestellung entstehen, die möglicherweise auch für weitere Schadenfälle relevant ist.

Ob der geplante thermografische Untersuchungsansatz die erwarteten Erkenntnisse liefern kann, wird sich erst im Verlauf des Pilotprojekts zeigen.

Fest steht jedoch bereits heute:

Neue Lösungswege entstehen dort, wo komplexe Schadenpraxis, technisches Verständnis und versicherungsfachlicher Austausch auf Augenhöhe zusammenkommen.

Ich freue mich auf den weiteren fachlichen Austausch mit Versicherungsunternehmen, Schadenabteilungen und Projektverantwortlichen, die komplexe Gebäudeschäden nicht nur regulieren, sondern Untersuchungs- und Entscheidungsprozesse gemeinsam weiterentwickeln möchten.

Fachlicher Austausch mit Zukunft: Zusammenarbeit mit dem Kunststoff Institut Lüdenscheid

Der heutige Termin bei der KIMW Prüf- und Analyse GmbH / Kunststoff Institut Lüdenscheid markiert einen wichtigen Meilenstein in der Weiterentwicklung meiner fachlichen Arbeit.

Ausgangspunkt des Austauschs war mein bereits 2024 veröffentlichter Fachartikel beim Fraunhofer IRB Verlag zum Thema hagelbedingte und nicht hagelbedingte Schäden an Kunststoffstegkammerplatten. Die zugehörige fachliche Verteidigung ist ausgearbeitet und wird dem Verlag in Kürze angeboten.

Darüber hinaus wurden gemeinsame Perspektiven für:

  • materialtechnische Schadensanalysen und Laboruntersuchungen,

  • Sensorik- und Monitoringlösungen im Rahmen der digitalen Gebäudeakte,

  • sowie interdisziplinäre Forschungs- und Praxisprojekte mit Versicherungsbezug
    konkret diskutiert.

Ziel der Zusammenarbeit ist es, wissenschaftliche Erkenntnisse praxisnah nutzbar zu machen und gleichzeitig neue Bewertungs- und Dokumentationsstandards zu entwickeln.

Abgerundet wurde der Termin durch eine ausführliche Führung durch das Institut, die eindrucksvoll zeigte, wie moderne Prüftechnik, Forschung und angewandte Materialkunde ineinandergreifen.

Auch eine zukünftige Zusammenarbeit im Seminar- und Weiterbildungsbereich wurde perspektivisch vereinbart.

Diese Kooperation steht für fachliche Tiefe, gegenseitige Wertschätzung und einen klaren Blick nach vorn.

Von einer Entscheidung im Jahr 2009 zu drei tragenden Säulen – und einem klaren Blick nach vorn

Als ich mich 2009 dazu entschlossen habe, die Sachverständigentätigkeit in Vollzeit aufzunehmen, war das kein Masterplan. Es war vielmehr der Wunsch, Dinge fachlich sauber, unabhängig und verantwortungsvoll zu bewerten – im Sinne aller Beteiligten.

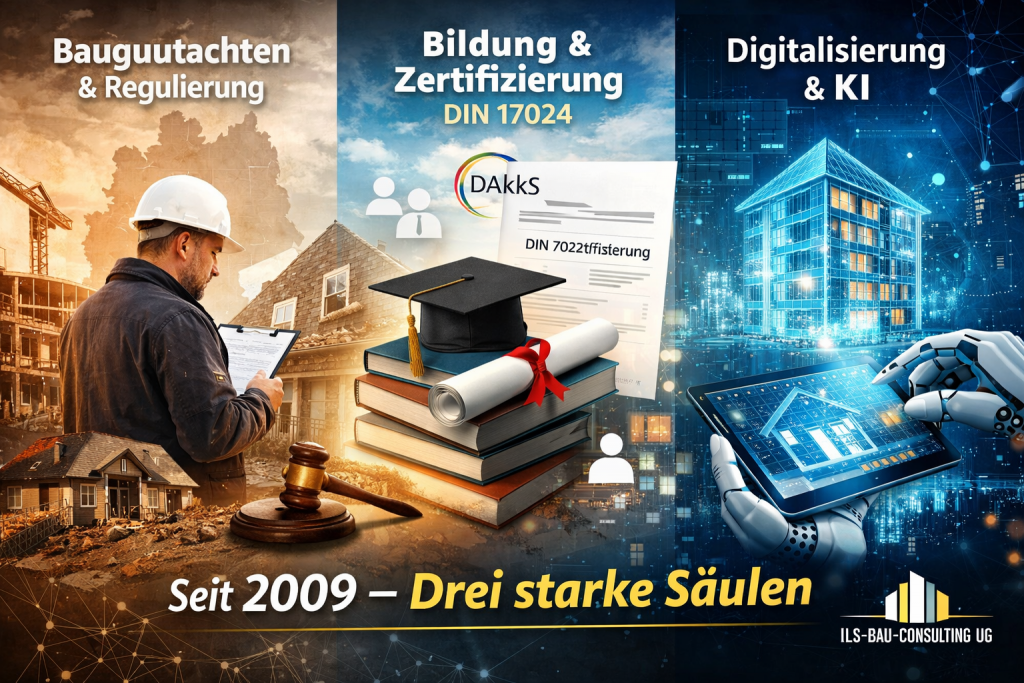
Rückblickend haben sich aus dieser Entscheidung drei essentielle Säulen entwickelt, die heute das Fundament der ILS-Bau-Consulting UG bilden:

1️⃣ Tagesgeschäft & Regulierung Die gutachterliche Tätigkeit als Bau- und Immobiliensachverständiger – verbunden mit der Regulierung versicherter und nicht versicherter Sach- und Haftpflichtschäden an Gebäuden und Grundstücken – bundesweit. Die Nachfrage entwickelte sich so dynamisch, dass schnell klar wurde: Qualität lässt sich nicht unbegrenzt skalieren, wenn man sie allein tragen will.

2️⃣ Bildung & Qualifizierung Die Suche nach geeignetem Personal führte mich zwangsläufig in die Bildungslandschaft. Was ich dort vorfand, entsprach jedoch weder meiner Vorstellung von Inhaltstiefe noch von Praxisnähe. So entstand das zweite Standbein: der eigene Bildungsträger.

Da der Begriff „Sachverständiger“ historisch primär an die öffentliche Bestellung gekoppelt ist – und diese in den letzten Jahrzehnten strukturell an Wirksamkeit verloren hat (siehe SV-Listungen der IHK, BDSF) – war ein anderer Weg erforderlich. Heute kooperieren wir mit einem DAkkS-zugelassenen Bildungsträger, der gemeinsam mit uns DIN EN ISO/IEC 17024-Zertifizierungsprüfungen durchführt. Ein Modell, das der öffentlichen Bestellung gleichkommt – national wie EU-weit. Für 2026 ist dieses System nun vollständig etabliert.

Parallel dazu hat sich der Bildungsbereich in den letzten zwei Jahren rasant entwickelt. Für 2026 ist klar: Auch dieses Standbein lässt sich nicht mehr allein tragen. Umso mehr freue ich mich, namhafte Dozenten gewonnen zu haben, die fachlich wie didaktisch exakt unserem Anspruch entsprechen.

3️⃣ Digitalisierung & KI Bereits seit 2018 arbeiten wir an der Digitalisierung von Gebäuden. Was einst als Idee eines „virtuellen Gutachtens“ begann, ist heute eine branchenübergreifende digitale Gebäudeakte. Dass uns die KI hier inzwischen massiv unterstützt, war damals nicht geplant – aber strategisch ein Glücksfall. Auch für 2026 sind hier weitere Entwicklungsschritte vorgesehen.

Besonders wertvoll waren und sind die konstruktiven Gespräche und Kooperationen – u. a. mit Uwe Ziegler der LVM Versicherung, den Versicherungsforen Leipzig GmbH , Handwerksbetrieben, Kommunen, der Bundespolizei, sowie der fachliche Austausch mit Nico Streker , dem Versicherungspodcast MarKo Petersohn sowie Makler und Vermittler Podcast und auch meine veröffetlichten Fachbeiträge wie zum Beispiel beim Fachverlagen wie dem Bausachverständige des Fraunhofer IRB Verlag.

Dass diese Entwicklung von Fernsehproduktionen wie Arriba Media oder auch FILMREIF TV begleitet wurde, war nie Ziel – aber Bestätigung. Auch hier wird 2026 noch einiges kommen.

Unterm Strich: Die ILS-Bau-Consulting UG hat sich besser entwickelt, als wir es jemals geplant oder vermutet hätten. Gerade 2025 war geprägt von echten Quantensprüngen in Entwicklung und Kooperation – trotz einer angespannten wirtschaftlichen Gesamtlage.

Vielleicht liegt das daran, dass ich stets versucht habe, Klasse statt Masse zu etablieren – und Mehrwert nicht isoliert, sondern kollektiv zu denken.

👉 Wer Kooperationen sucht, 👉 wer sich fundiert und praxisnah ausbilden lassen möchte, 👉 oder wer an der Weiterentwicklung unserer drei Säulen mitwirken will: Der Dialog ist ausdrücklich erwünscht.

Veränderung ist kein Risiko. Sie ist ein Prozess. Und sie bietet Chancen – wenn man bereit ist, sie zu nutzen.

Rückblick auf zwei inspirierende Tage bei den Versicherungsforen Leipzig

Ein persönlicher Einstieg – mit neuen Speaker-Sneakern

Schon beim Betreten der Veranstaltungsräume durfte ich meine neuen Speaker-Sneaker auf den „heiligen Böden des Wissens“ einweihen.
Ein humorvoller Einstieg, der sich bereits in meinem Vortrag als sympathisches Bindeglied erwies – und der Ton für zwei lebhafte, offene und wertschätzende Tage war gesetzt.

Ein Austausch, der wirklich weiterbringt

Besonders beeindruckt hat mich die Atmosphäre, die von den Organisatoren Diana Boduch, Tina Linding, Thomine Bissinger und Franz Gündel geschaffen wurde:
professionell, bestens strukturiert – und zugleich herzlich, familiär und nahbar.

Dieser Rahmen hat es möglich gemacht, mit Produktverantwortlichen, Rückversicherern, Schadenexperten und vielen weiteren Versicherungsprofis tief in die Themen einzutauchen, die unsere Branche tatsächlich bewegen.

Meine Perspektive aus der Praxis – direkt von der Front der Schadensregulierung

Als Baugutachter und Sachverständiger bin ich täglich mitten im operativen Schadenprozess.
Es gehört zu meiner Arbeit, auf technische Risiken aufmerksam zu machen – manchmal mit dem Finger in der Wunde, immer mit dem Ziel, Schäden zu vermeiden und Prozesse klarer zu gestalten.

Ebenso wertvoll war für mich, einmal die Perspektive der Versicherer so direkt und unverfälscht aufzunehmen. Dieser wechselseitige Blick bereichert beide Seiten und schafft ein besseres Verständnis für Herausforderungen und Lösungswege.

Ein aktuelles Schwerpunktthema: Versicherbarkeit von PV-Anlagen

Ein Thema, das ich auf der Bühne angesprochen habe, betrifft die zunehmenden Schwierigkeiten bei der Versicherbarkeit von Gebäuden nach der Installation von PV-Anlagen – ein Fall, der mir von Enpal herangetragen wurde.

Wenn Brandeigenschaften und bauliche Veränderungen nicht frühzeitig berücksichtigt werden, entstehen Lücken, die sowohl Versicherer als auch Gebäudeeigentümer vor echte Probleme stellen.
Das bremst notwendige Entwicklungen der Energiewende – und zeigt, wie wichtig frühzeitige Abstimmung ist.

Positiv hervorheben möchte ich an dieser Stelle das Engagement von Nico Strecker, der frühzeitig und aktiv auf diese Thematik aufmerksam macht.

Inhalt meines Vortrags – Risiken erkennen, Schäden vermeiden, Daten nutzbar machen

Mein Vortrag legte den Fokus auf:

  • frühzeitig erkennbare Risiken am Gebäude,

  • wirksame Schadensprävention und Vermeidung von Folgeschäden,

  • sowie die Bedeutung weiterverarbeitbarer Daten für KI-gestützte Prozesse.

Gerade der letzte Punkt zeigt, wie groß das Potenzial digitaler Unterstützung bereits heute ist – und welche Chancen eine strukturierte Datenerhebung für die Zukunft bietet.

Ausblick: Einladung zum Messekongress 2026

Umso mehr freue ich mich darüber, dass ich bereits jetzt erneut eingeladen wurde – diesmal als Speaker beim Messekongress 2026 der Versicherungsforen Leipzig.

Diese erneute Einladung stärkt meinen Anspruch, praxisnahe, verständliche und zugleich zukunftsorientierte Einblicke in die Schadenwelt zu geben.

Fazit: Zukunft gelingt nur gemeinsam

Die zwei Tage in Leipzig haben einmal mehr gezeigt:
Die Herausforderungen unserer Branche lösen wir am besten dann, wenn Praxis und Versicherungswelt sich offen austauschen, voneinander lernen und gemeinsam an Lösungen arbeiten.

Ich freue mich auf die Fortsetzung dieses Austauschs – auf Veranstaltungen, in Projekten und in der täglichen Zusammenarbeit.

„Die Schadensregulierung wird sich verändern – oder hat sie das längst?“

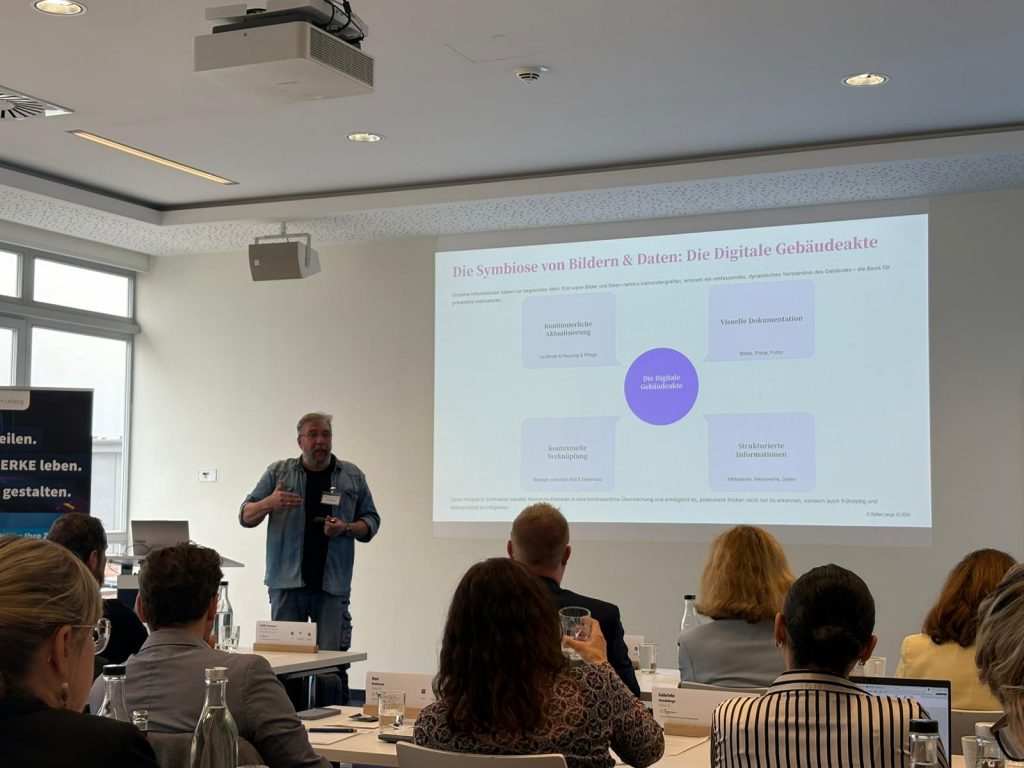
Auf den diesjährigen Regional-Tagungen der DEKRA Claims in Köln, Ulm, Leipzig und Hamburg durfte ich als Fachvortragender darüber sprechen, was längst Realität wird: die tiefgreifende Transformation der Schadensregulierung durch künstliche Intelligenz, automatisierte Prozesse und digitale Datenerfassung.

Mein Vortrag mit dem Titel „Die Schadensregulierung wird sich verändern“ hätte im Nachhinein wohl treffender heißen müssen:
„Die Schadensregulierung hat sich bereits verändert.“

In den rund 1,5 Stunden Vortrag und offen geführten Diskussionen wurde deutlich, dass den #Versicherungshäusern kaum eine andere Wahl bleibt, als viele Prozesse in der Regulierung zu automatisieren. Schon heute zeigen erste Pilotprojekte, etwa bei der Allianz, wie leistungsfähig #KI-Assistenten in der #Schadenaufnahme, Bewertung und Kommunikation sein können.

Doch anstatt dies als Bedrohung zu sehen, bietet diese Entwicklung enorme Chancen für alle Beteiligten:
Für #Regulierer, #Sanierer, #Sachverständige und #Handwerksbetriebe werden Fachkompetenzen künftig noch stärker mit digitalen Werkzeugen verschmelzen. Tätigkeiten, die früher viel Zeit kosteten, wie Datenermittlung, Beweissicherung oder Vergleichsbewertungen, werden durch KI-gestützte Systeme und strukturierte Bilddaten nahezu zum Kinderspiel.

Ein wichtiger Bestandteil dieser neuen Prozesswelt ist die #digitale Gebäudeakte – ein zentraler Datenspeicher, der Schäden, Bewertungen und Reparaturverläufe intelligent verknüpft. Hier spielt auch unsere Plattform drohnenflugboerse.de eine Schlüsselrolle:
Denn dort werden nicht einfach Fotos oder Videos erstellt, sondern wertvolle Daten generiert, die in die automatisierte Bewertung einfließen können.

Auf der Plattform arbeiten #Drohnenpiloten, #Innenraumscanner, #Ingenieure, #Bauzeichner und #Sachverständige Hand in Hand. Sie erfassen, analysieren und strukturieren Gebäudedaten so, dass diese direkt für KI-Assistenten oder Gutachtenprozesse nutzbar werden.
Dieses Zusammenspiel schulen wir praxisnah – etwa im kommenden Tagesseminar am 06.03.2025 an der FernUniversität Hagen, in dem Drohnenpiloten, Innenraumscanner und Sachverständige lernen, wie sie Daten effizient und fachgerecht für automatisierte Systeme aufbereiten.

Neben wertvollem Input von den DEKRA-Claims-Regulierern konnte ich in allen vier Städten auch zahlreiche konstruktive Gespräche mit den Sprint-Niederlassungen führen und erste Vereinbarungen für gemeinsame Pilotprojekte besprechen. Besonders beeindruckend war der fachliche Austausch mit den Teilnehmern, deren Ideen und Vorschläge bereits in unserem Hause in konkrete Entwicklungen eingeflossen sind – einige davon werden schon aktiv umgesetzt.

Diese Regional-Tagungen haben gezeigt:
Die Zukunft der Schadensregulierung ist nicht nur digital – sie ist vernetzt, datenbasiert und kompetenzorientiert.

Und wer sich fragt, wie diese Zukunft konkret aussieht, darf gespannt sein:
Am 14. November 2025 werde ich bei den Versicherungsforen Leipzig im Rahmen meines Bühnenpitches genau diesen Wandel präsentieren – mit Einblicken in reale Anwendungsbeispiele, Schnittstellenlösungen und die Rolle, die drohnenflugboerse.de dabei spielt.

TV trifft Sachverstand: ILS-Bau-Consulting bald im Fernsehen

Am heutigen Produktionstag standen spannende Entwicklungen rund um zukünftige TV-Projekte auf dem Plan. In einer Web-Konferenz mit filmreif TV wurden erste Konzepte und Inhaltsideen besprochen – mit dem Ziel, das Fachwissen aus dem Sachverständigenwesen sichtbar und verständlich für ein breites Publikum zu machen.

Gleichzeitig fanden die ersten Aufnahmen mit einer anderen Filmproduktion arriba media für ein anderes Projekt statt. Wir freuen uns, in den kommenden Wochen erste Einblicke und Ausstrahlungstermine bekanntzugeben.

🎬 Themen wie:

  • Bauschäden,

  • Gefahrenstoffe im Bestand

  • Bau-Schiksale

  • und praxisnahe Schadenbeispiele

werden zukünftig medial mit aufbereitet – fundiert, professionell und aus erster Hand.

Bleiben Sie dran – unsere Expertise wird sichtbar!

Podcast-Start geglückt: „Bauklötzchen & Immobilienhoppalas“ geht an den Start

Am heutigen Tag fiel der Startschuss für unser neues Podcast-Format – „Bauklötzchen & Immobilienhoppalas“.
Mit viel Freude, Fachwissen und einem Schuss Selbstironie sprechen wir, Mändy Semmelmann (Immobilienmaklerin) und Stefan Lange (Baugutachter), über alles, was sich rund um Bauschäden, Immobilienpraxis, Behördenlogik und technische Innovationen dreht.

💡 In der ersten Episode lernt ihr uns als Hosts kennen – inkl. Ausblick auf Themen wie:

  • Fix & Flip – Rendite oder Risiko?

  • Ein Mauermörtel, der Wasser ziehen soll – kann das funktionieren?

  • …und natürlich viele „Hoppalas“ aus dem Alltag!

🎙️ Der Podcast erscheint ab dem 01.08.2025, dann regelmäßig am 1. jedes Monats auf Spotify, Apple Podcasts & Co.

🔁 Jetzt Kanal abonnieren & Vorschläge einreichen:
Wenn du Ideen für Gäste oder spannende Themen hast – wir freuen uns auf Input und Mitgestaltung!

Pilotprojekt gestartet: Filmreif TV begleitet Baugutachter Lange im echten Schadensalltag

Wie erkennt man Baupfusch? Was tun bei Gebäudeschäden? Welche Fehler kosten am meisten?
Antworten liefert unser neues Pilotprojekt – direkt von der Baustelle, direkt aus dem Alltag eines Bausachverständigen.

Ab sofort begleitet Filmreif TV die ILS-Bau-Consulting UG rund um Baugutachter Stefan Lange bei echten Einsätzen. Mit Kamera, mit Know-how – und mit einem Ziel: Aufklärung schaffen, Orientierung bieten und echten Mehrwert für Zuschauer und Betroffene liefern.

Warum dieses Filmprojekt wichtig ist

🏚️ Schäden an Gebäuden passieren schneller, als viele denken.
👷 Falsche Ausführungen, ungeprüfte Sanierungen oder unklare Zuständigkeiten führen oft zu Konflikten – mit immensen Folgekosten.
🎥 Unser Pilotprojekt macht genau das sichtbar – aus technischer, rechtlicher und menschlicher Perspektive.

Was erwartet die Zuschauer?

  • Echte Bauschäden aus dem Alltag

  • Fachliche Analyse und Bewertung durch den Gutachter

  • Gespräche mit Betroffenen, Handwerkern, Versicherern und Anwälten

  • Lösungswege, die auf fundierter Bausachkunde und Kommunikation beruhen

  • Tipps, wie sich Bauherren, Eigentümer und Fachleute besser schützen können

Mitmachen – und Positionierung stärken

📣 Wir suchen für dieses Projekt weitere Fälle, die der Öffentlichkeit helfen können:
Wenn du Rechtsanwalt, Privatperson, Versicherer oder Handwerksbetrieb bist und ein interessanter Fall dokumentiert werden darf, melde dich unter:

📧 redaktion@ils-bau-consulting.de
📲 oder per DM auf Instagram / LinkedIn

📌 Gemeinsam stimmen wir ab, was gefilmt wird, welche Darstellung gewünscht ist – und wie du selbst oder dein Unternehmen durch Teilnahme sichtbar und gleichzeitig verantwortungsvoll auftreten kann.