Archive : Gebäudeversicherung

Marderschaden am Dach: Wenn die Abgrenzung zwischen Verbiss und sonstiger Beschädigung zum Regulierungsproblem wird

Ein Marder im Dach klingt zunächst nach einem vergleichsweise eindeutigen Schadenfall.

Das Tier ist als möglicher Verursacher identifiziert, Dämmstoff ist verschoben oder beschädigt, an Unterspannbahn oder Vordeckung zeigen sich Auffälligkeiten – und damit scheint die Ursache geklärt.

In der sachverständigen Praxis kann die entscheidende Frage jedoch erst an diesem Punkt beginnen:

Welche konkrete Beschädigung wurde tatsächlich durch das Tier verursacht – und durch welchen Mechanismus?

Denn für die technische Bewertung und insbesondere für die Schadenregulierung kann es einen erheblichen Unterschied machen, ob eine Beschädigung auf einen Biss, Kratzen, Reißen, mechanisches Bewegen innerhalb des Dachaufbaus oder auf bereits vorhandene Materialalterung zurückzuführen ist.

Was technisch nach einer Detailfrage klingt, kann damit schnell zu einer Regulierungs- und Produktfrage für die Versicherungswirtschaft werden.


Kurzantwort: Warum kann ein Marderschaden am Dach schwer abzugrenzen sein?

Bei einem Marderschaden genügt es nicht immer, lediglich nachzuweisen, dass sich ein Tier im Dach aufgehalten hat.

Je nach Versicherungsbedingungen kann entscheidend sein, welche Art der Beschädigung versichert ist.

Treffen tierbedingte Einwirkungen auf ältere oder bereits vorgeschädigte Unterspannbahnen, Dämmstoffe und andere Bauteile, ist die eindeutige Zuordnung einzelner Schadenmerkmale unter Umständen mit erheblichem Untersuchungsaufwand verbunden.

Genau hier entsteht die zentrale Frage dieses Beitrags:

Ist eine sehr enge Unterscheidung einzelner Schadenmechanismen in jedem Fall die wirtschaftlich sinnvollste Lösung für die Schadenregulierung?


Ein Marder im Dach ist zunächst nur eine Feststellung

Aus sachverständiger Sicht sollte zunächst zwischen drei Ebenen unterschieden werden:

Das Tier bzw. dessen Anwesenheit,
der tatsächlich feststellbare Bauteilschaden
und die Ursache bzw. der konkrete Schadenmechanismus.

Diese drei Ebenen sind nicht automatisch identisch.

Spuren eines Marders oder andere Hinweise auf dessen Aufenthalt können die Hypothese eines tierbedingten Schadens stützen. Sie beantworten jedoch nicht zwangsläufig die Frage, wie eine bestimmte Beschädigung an einem Bauteil entstanden ist.

Eine eingerissene Unterspannbahn ist zunächst eine eingerissene Unterspannbahn.

Für die weitere Einordnung muss gegebenenfalls geklärt werden, ob beispielsweise ein unmittelbarer Biss, eine andere mechanische Einwirkung des Tieres, eine bereits vorhandene Versprödung oder eine Kombination verschiedener Faktoren zur festgestellten Beschädigung geführt hat.

Das ist ein wesentlicher Unterschied.


Verbissschaden, Tierbiss oder sonstige mechanische Beschädigung?

Im allgemeinen Sprachgebrauch wird häufig von einem Verbissschaden gesprochen.

Versicherungsbedingungen verwenden teilweise präzisere oder andere Begriffe.

Ein aktuelles Beispiel liefert die VHV: Dort sind in einer Bedingungserweiterung Reparaturkosten für Schäden an elektrischen Einrichtungen sowie an Dämmungen und Unterspannbahnen versichert, die unmittelbar durch den Biss wild lebender Tiere entstehen. Pickschäden durch Vögel und Kratzschäden werden dort dem Tierbiss gleichgestellt; zugleich gilt eine konkrete Entschädigungsgrenze.

Andere Versicherungsprodukte wählen einen weiter gefassten Ansatz. Die Allianz beschreibt in bestimmten aktuellen Tarifen beziehungsweise Zusatzbausteinen Versicherungsschutz für Sachschäden durch wildlebende Tiere am Gebäude und nennt dabei beispielsweise Schäden an Dach und Dachdämmung.

Bereits diese beiden Beispiele zeigen:

Die versicherungstechnische Definition tierbedingter Gebäudeschäden ist nicht einheitlich.

Deshalb muss jeder konkrete Schaden anhand des tatsächlich vereinbarten Bedingungswerks beurteilt werden.

Dieser Fachbeitrag ist keine Aussage darüber, ob ein bestimmter Einzelfall versichert ist.


Warum die technische Abgrenzung schwierig werden kann

Besonders anspruchsvoll können ältere Dachaufbauten werden.

Unterspannbahnen, Vordeckungen, Dämmstoffe und angrenzende Materialien unterliegen während ihrer Nutzungsdauer unterschiedlichen Beanspruchungen.

Damit können sich bei einer Bauteilöffnung mehrere Befundebenen überlagern:

Ein Bereich weist möglicherweise bereits Alterungserscheinungen auf. Gleichzeitig sind Hinweise auf tierische Aktivität vorhanden. Dämmmaterial kann verlagert sein. An Bahnen zeigen sich Risse oder Öffnungen.

Dann reicht die Feststellung

„Hier war ein Marder“

fachlich nicht zwingend aus, um jede sichtbare Beschädigung eindeutig dem Tier und zusätzlich noch einem ganz bestimmten Schadenmechanismus zuzuordnen.

Gerade dieser Punkt macht manche Untersuchungen aufwendig.


Ein denkbares Schadenbild aus der Praxis

Stellen wir uns einen Dachaufbau vor, bei dem bei einer kontrollierten Bauteilöffnung festgestellt wird, dass sich innerhalb der Dämmebene Hohlräume oder Laufwege befinden.

Gleichzeitig weist eine Bahn Beschädigungen auf.

Nun entstehen mehrere mögliche Fragestellungen:

Wurde die Bahn unmittelbar gebissen?

Wurde sie durch Bewegung des Tieres mechanisch beansprucht?

Ist vorhandene Materialalterung für die Ausprägung der Beschädigung mitverantwortlich?

Oder liegen mehrere Einwirkungen gleichzeitig vor?

An dieser Stelle muss Sachverständigenarbeit sauber zwischen Feststellung, Hypothese und belastbarer Schlussfolgerung unterscheiden.

Ein spektakuläres Foto allein beantwortet diese Fragen nicht.


Wenn die Deckungsdefinition selbst Untersuchungsaufwand erzeugt

Und genau an dieser Stelle wird der Fall auch aus Sicht von Versicherern interessant.

Wenn die Versicherungsleistung daran anknüpft, dass nicht nur eine tierbedingte Beschädigung festgestellt wird, sondern ein ganz bestimmter Mechanismus nachgewiesen werden muss, kann die notwendige Abgrenzung selbst erheblichen Aufwand verursachen.

Möglicherweise müssen Bauteile geöffnet werden.

Handwerksunternehmen müssen koordiniert werden.

Der Sachverständige muss unterschiedliche Schadenhypothesen untersuchen.

Materialzustände und Vorschädigungen müssen berücksichtigt werden.

Und anschließend muss möglicherweise weiterhin bewertet werden, welche einzelne Beschädigung welchem Mechanismus zugeordnet werden kann.

Damit entsteht eine wirtschaftliche Frage:

Wie hoch darf der Aufwand zur Differenzierung eines Schadenmechanismus sein, bevor die Kosten der Abgrenzung selbst zu einem relevanten Bestandteil des Schadenprozesses werden?

Das ist keine Kritik an einer bestimmten Versicherung oder einem bestimmten Bedingungswerk.

Es ist eine Frage der Regulierungsökonomie.


Vielleicht ist es nicht nur eine Gutachterfrage, sondern eine Produktfrage

Aus solchen Fällen lässt sich deshalb eine weitergehende Überlegung ableiten.

Wäre es für bestimmte Versicherungsprodukte sinnvoller, nicht ausschließlich sehr eng definierte einzelne Mechanismen zu versichern, sondern einen eindeutig beschriebenen Versicherungsschutz für

Schäden durch wildlebende Tiere am Gebäude

zu schaffen?

Denkbar wäre beispielsweise eine solche Deckung mit einer klar definierten Entschädigungsgrenze oder einem Sublimit.

Der Vorteil einer solchen Konstruktion könnte darin liegen, dass sich der Schwerpunkt der Untersuchung stärker auf folgende Frage verlagert:

Ist der festgestellte Schaden mit hinreichender Sicherheit auf die Einwirkung eines versicherten Tieres zurückzuführen?

und weniger darauf:

Hat das Tier an genau dieser Stelle gebissen, gekratzt, gerissen, gewühlt oder das Material durch eine andere Körperbewegung beschädigt?


Aber wäre das für Versicherer tatsächlich wirtschaftlicher?

Das lässt sich aus einem einzelnen Schadenfall ausdrücklich nicht beantworten.

Eine belastbare Beurteilung würde Daten benötigen.

Dazu gehören unter anderem Schadenhäufigkeiten, durchschnittliche Schadenhöhen, Kosten sachverständiger Untersuchungen, Regulierungsdauer, Streit- beziehungsweise Nachbearbeitungsquoten sowie die Frage, wie stark sich unterschiedliche Deckungsmodelle auf Schadenaufwand und Prämien auswirken.

Genau deshalb sollte aus einer Beobachtung aus der Schadenpraxis keine vorschnelle Produktforderung werden.

Sie kann aber eine Hypothese für Produktentwicklung und Prozessoptimierung liefern.

Und genau das ist aus meiner Sicht interessant.

Die Versicherungswirtschaft arbeitet bereits heute mit unterschiedlichen Ansätzen für tierbedingte Gebäudeschäden. Während bestimmte Bedingungen einzelne Mechanismen und Bauteile detailliert definieren, gibt es zugleich Produkte, die breiter von Schäden durch wildlebende Tiere sprechen.

Damit ist die Fragestellung keineswegs theoretisch.


Warum eine vollständige Dachsanierung schnell erheblich teurer werden kann

Eine weitere Besonderheit kann entstehen, wenn eine Beschädigung nicht lokal repariert werden kann und umfangreichere Arbeiten am Dach erforderlich werden.

Gerade bei Bestandsgebäuden können sich dabei der ursprüngliche Schaden und die heute erforderliche Wiederherstellung technisch deutlich voneinander unterscheiden.

Der aktuelle gesetzliche Rahmen stellt bei bestimmten Änderungen bestehender Dachflächen energetische Anforderungen. In der derzeit geltenden Anlage 7 des einschlägigen Bundesrechts werden beispielsweise Anforderungen für Fälle beschrieben, in denen Dachdeckungen einschließlich darunterliegender Lattungen und Verschalungen ersetzt oder neu aufgebaut werden.

Für die Schadenregulierung bedeutet das allerdings nicht automatisch, dass sämtliche daraus entstehenden Mehrkosten versichert sind.

Das hängt wiederum vom konkreten Versicherungsvertrag ab.

Dass solche Kostenpositionen in Versicherungsprodukten unterschiedlich behandelt werden können, zeigt beispielsweise die aktuelle VHV-Verbraucherinformation: Dort existiert unter bestimmten Voraussetzungen eine eigene Leistung für Mehrkosten einer behördlich nicht vorgeschriebenen energetischen Modernisierung mit festgelegter Entschädigungsgrenze.

Auch hier gilt daher:

Technische Notwendigkeit und versicherungsvertragliche Erstattungsfähigkeit sind zwei unterschiedliche Fragen.

Diese Trennung ist für eine belastbare Schadenbewertung entscheidend.


Warum „Wildschaden“ nicht der beste Begriff für diese Diskussion ist

Im Zusammenhang mit einer möglichen breiteren Versicherungsdeckung könnte der Begriff Wildschaden zunächst naheliegend erscheinen.

Ich würde ihn für diesen Zusammenhang dennoch vermeiden.

Der Begriff ist bereits gesetzlich geprägt. Das Bundesjagdgesetz regelt unter „Wildschadensersatz“ insbesondere Schäden an Grundstücken durch bestimmte Wildarten und die daraus resultierenden Ersatzpflichten. Das ist nicht dasselbe wie ein versicherter Marderschaden an einem Gebäude.

Für die hier diskutierte Produktfrage ist deshalb die Formulierung

„Schäden durch wildlebende Tiere am Gebäude“

wesentlich eindeutiger.


Was bedeutet das für die sachverständige Untersuchung?

Die Aufgabe eines Sachverständigen besteht nicht darin, den gewünschten Versicherungstatbestand herzustellen.

Sie besteht auch nicht darin, aus dem vermuteten Verursacher automatisch eine gedeckte Schadenursache abzuleiten.

Die sachverständige Aufgabe ist zunächst technisch:

Welcher Zustand liegt vor?

Welche Schadenmerkmale sind feststellbar?

Welche Ursachen beziehungsweise Einwirkungen kommen dafür infrage?

Welche Schlussfolgerungen sind durch die Befunde belastbar – und wo bestehen Grenzen der Zuordnung?

Erst im Zusammenspiel mit dem konkreten Versicherungsvertrag wird daraus eine regulierungsrelevante Fragestellung.

Diese saubere Trennung schützt alle Beteiligten.

Den Versicherungsnehmer.

Den Versicherer.

Den Regulierer.

Und auch den Sachverständigen.


Was Versicherer aus solchen Schadenfällen ableiten können

Für mich liegt der eigentliche Mehrwert solcher Fälle deshalb nicht ausschließlich in der Regulierung des einzelnen Schadens.

Ein komplexer Schadenfall kann zeigen, wo Produktdefinition und technische Schadenrealität Reibung erzeugen.

Genau hier können Versicherer und Schadenorganisationen weiterdenken:

Nicht mit dem Ziel, Deckung automatisch zu erweitern.

Sondern mit der Frage, ob Definitionen, Feststellungsprozesse und Entschädigungsgrenzen so aufeinander abgestimmt sind, dass ein Schaden fachlich belastbar und gleichzeitig wirtschaftlich effizient bearbeitet werden kann.

Das ist eine andere Perspektive auf Schadenregulierung.

Und sie entsteht unmittelbar aus der Praxis.


Fazit: Der Marder ist möglicherweise nur der Anfang der Fragestellung

Ein Marderschaden am Dach zeigt exemplarisch, warum die scheinbar einfache Frage nach dem Schadenverursacher für eine belastbare Regulierung nicht immer ausreicht.

Entscheidend können vielmehr drei Ebenen sein:

Was ist tatsächlich beschädigt?

Wie ist die Beschädigung entstanden?

Welche dieser Einwirkungen ist nach dem konkreten Versicherungsvertrag versichert?

Je enger diese Ebenen voneinander abgegrenzt werden müssen, desto höher kann der technische Feststellungsaufwand werden.

Damit stellt sich für Versicherer eine weitergehende Frage:

Sollte die Produktgestaltung in bestimmten Bereichen stärker das versicherte Ereignis beziehungsweise die tierbedingte Einwirkung abbilden – und das wirtschaftliche Risiko stattdessen über transparente Entschädigungsgrenzen steuern?

Ich halte diese Frage für diskussionswürdig.

Nicht als fertige Lösung.

Sondern als Ausgangspunkt für eine bessere Verbindung von Sachverständigenpraxis, Produktentwicklung und Schadenprozess.


Häufige Fragen zum Marderschaden am Dach

Ist ein Marderschaden automatisch über die Wohngebäudeversicherung versichert?

Nein. Ob und in welchem Umfang ein Marderschaden versichert ist, hängt vom konkreten Versicherungsvertrag, Tarif und den vereinbarten Bedingungen ab. Aktuelle Versicherungsprodukte verwenden teilweise deutlich unterschiedliche Definitionen.

Was ist der Unterschied zwischen Marderschaden und Verbissschaden?

„Marderschaden“ beschreibt zunächst den Zusammenhang mit dem Tier. Ein Biss- oder umgangssprachlicher Verbissschaden beschreibt dagegen einen konkreteren Schadenmechanismus. Ein Marder kann theoretisch auch andere mechanische Beschädigungen verursachen. Ob diese versichert sind, ergibt sich aus den jeweiligen Versicherungsbedingungen.

Kann ein Sachverständiger feststellen, ob eine Unterspannbahn vom Marder beschädigt wurde?

Ein Sachverständiger kann vorhandene Befunde untersuchen, dokumentieren und mögliche Ursachen fachlich bewerten. Ob sich im Einzelfall zusätzlich eindeutig bestimmen lässt, durch welchen konkreten Bewegungs- oder Beschädigungsmechanismus eine einzelne Stelle entstanden ist, hängt von den vorhandenen Spuren und Randbedingungen ab.

Warum kann eine Bauteilöffnung notwendig sein?

Sichtbare Auffälligkeiten an der Oberfläche lassen nicht immer erkennen, wie der Dachaufbau darunter beschaffen ist oder welche Schäden innerhalb der Konstruktion vorliegen. Eine abgestimmte Bauteilöffnung kann deshalb erforderlich sein, um den tatsächlichen Zustand fachgerecht zu dokumentieren.

Sind energetisch bedingte Mehrkosten nach einem Marderschaden automatisch versichert?

Nein. Technische oder gesetzliche Anforderungen an eine Wiederherstellung und die Frage, ob daraus entstehende Mehrkosten vom Versicherungsvertrag getragen werden, müssen getrennt geprüft werden. Leistungsumfang und Entschädigungsgrenzen sind bedingungsabhängig.

Sollte man Marderschäden besser allgemein als Schäden durch wildlebende Tiere versichern?

Das ist eine Produktfrage, die nicht pauschal beantwortet werden kann. Breitere Deckungsmodelle existieren bereits am Markt. Ob sie gegenüber enger definierten Schadenmechanismen wirtschaftliche Vorteile bieten, müsste anhand von Schaden- und Prozessdaten untersucht werden.


Komplexer tierbedingter Gebäudeschaden?

Nicht jeder Schaden lässt sich anhand einzelner Fotos oder einer vermuteten Ursache belastbar einordnen.

Baugutachter Lange / ILS Bau Consulting unterstützt bei der sachverständigen Untersuchung komplexer Gebäude- und Versicherungsschäden sowie bei Fragestellungen an der Schnittstelle zwischen technischer Schadenbewertung und Regulierungsprozess.

Für Versicherer und Schadenorganisationen:
Sie möchten diskutieren, ob technische Abgrenzungsfragen unnötige Reibung in Ihren Schadenprozessen erzeugen? Gerne analysieren wir solche Fragestellungen gemeinsam aus der Praxisperspektive.

Für konkrete Schadenfälle:
Ungewöhnlichen Gebäudeschaden fachlich prüfen lassen.

Wann braucht ein Gebäudeschaden einen Sachverständigen vor Ort?

Fotos, Videos, Unterlagen, Schreibtischprüfung oder Ortstermin: Welche Form der Schadenaufnahme sinnvoll ist, hängt vom konkreten Schaden, der Fragestellung und der vorhandenen Informationslage ab.

Bei einem Gebäudeschaden stellt sich häufig sehr früh eine praktische Frage:

Muss ein Sachverständiger das Gebäude zwingend vor Ort besichtigen – oder kann eine erste fachliche Einschätzung auch anhand von Fotos, Videos und Unterlagen erfolgen?

Eine pauschale Antwort darauf wäre unseriös.

Denn weder ist jeder Gebäudeschaden vom Schreibtisch aus zuverlässig zu beurteilen, noch benötigt jeder Schadenfall von Beginn an denselben Umfang einer Vor-Ort-Untersuchung.

Aus sachverständiger Sicht kommt es vielmehr darauf an, welche Fragestellung beantwortet werden soll, welche Informationen bereits vorliegen und welche Erkenntnisse für eine belastbare Bewertung noch fehlen.

Ein Ortstermin ist kein Selbstzweck

Die Besichtigung eines Schadens vor Ort gehört zu den wichtigsten Werkzeugen der Sachverständigentätigkeit.

Am Gebäude können beispielsweise räumliche Zusammenhänge erkannt, Bauteile untersucht, Schadenverläufe nachvollzogen und Angaben der Beteiligten mit der tatsächlichen Situation abgeglichen werden.

Es gibt daher zahlreiche Fälle, in denen eine persönliche Untersuchung am Schadenort erforderlich oder zumindest fachlich sehr sinnvoll ist.

Trotzdem sollte die erste Frage nicht automatisch lauten:

„Wann kann der Sachverständige zum Ortstermin kommen?“

Sinnvoller ist zunächst die Frage:

Welche Informationen benötigen wir, um den nächsten fachlich richtigen Bearbeitungsschritt festzulegen?

Genau hier beginnt eine strukturierte Schadenbearbeitung.

Welche Möglichkeiten gibt es vor einem Ortstermin?

Je nach Schadenbild und Aufgabenstellung können bereits vor einer Besichtigung unterschiedliche Informationen ausgewertet werden.

1. Fotos des Schadens

Fotos können eine wertvolle Grundlage für eine erste Einschätzung darstellen.

Sie können beispielsweise zeigen:

  • welche Bauteile betroffen sind,
  • wie sich ein Schadenbild darstellt,
  • welchen ungefähren Umfang eine sichtbare Beschädigung besitzt,
  • ob weitere Untersuchungen erforderlich erscheinen.

Die Aussagekraft hängt allerdings stark von der Qualität und Auswahl der Bilder ab.

Ein Detailfoto eines Risses sagt beispielsweise wenig über dessen Bedeutung aus, wenn nicht erkennbar ist, wo sich der Riss befindet, über welche Bauteile er verläuft und in welchem konstruktiven Zusammenhang er steht.

Ein einzelnes Foto ersetzt deshalb nicht automatisch eine sachverständige Untersuchung.

2. Videos vom Schadenort

Videos können gegenüber Einzelbildern einen zusätzlichen Vorteil bieten:

Sie vermitteln häufig besser die räumlichen Zusammenhänge.

Ein Video kann beispielsweise zeigen, wie unterschiedliche Räume, Bauteile oder Schadenstellen zueinander liegen.

Auch hier gilt jedoch:

Die Qualität der fachlichen Beurteilung hängt davon ab, was dokumentiert wurde und welche Fragestellung beantwortet werden soll.

3. Technische und objektbezogene Unterlagen

Für eine fachliche Vorprüfung können vorhandene Unterlagen ausgesprochen wertvoll sein.

Dazu gehören je nach Schadenfall beispielsweise:

  • Grundrisse,
  • Bauzeichnungen,
  • frühere Schadenfotos,
  • Handwerkerrechnungen,
  • Angebote,
  • Messprotokolle,
  • Reparaturunterlagen,
  • technische Produktinformationen,
  • Dokumentationen früherer Maßnahmen.

Gerade bei komplexeren Schadenfällen können solche Unterlagen helfen, erste Zusammenhänge zu erkennen und einen späteren Ortstermin gezielter vorzubereiten.

Was ist eine Schreibtischprüfung bei einem Gebäudeschaden?

Unter einer Schreibtischprüfung verstehen wir die fachliche Prüfung eines Sachverhalts auf Grundlage der bereits vorhandenen Informationen und Unterlagen, ohne dass zu diesem Zeitpunkt zwingend eine Besichtigung vor Ort erfolgt.

Eine solche Prüfung kann beispielsweise helfen, folgende Fragen zu beantworten:

  • Sind die vorhandenen Informationen überhaupt ausreichend?
  • Welche technischen Fragestellungen bestehen?
  • Welche Unterlagen fehlen noch?
  • Ist eine erste fachliche Einordnung möglich?
  • Welche Untersuchungen wären vor Ort erforderlich?
  • Ist ein Ortstermin der nächste sinnvolle Schritt?

Die Schreibtischprüfung ist damit nicht zwangsläufig ein Ersatz für einen Ortstermin.

Sie kann vielmehr eine Vorqualifizierung des Schadenfalls ermöglichen.

Wann ist ein Sachverständiger vor Ort besonders wichtig?

Ein Ortstermin gewinnt insbesondere dann an Bedeutung, wenn wichtige Informationen nicht anderweitig zuverlässig gewonnen werden können.

Das kann beispielsweise der Fall sein, wenn:

  • die Schadenursache unklar ist,
  • unterschiedliche Ursachen voneinander abgegrenzt werden müssen,
  • Bauteile oder Konstruktionen untersucht werden müssen,
  • Schadenbilder auf Fotos nicht eindeutig erkennbar sind,
  • räumliche oder konstruktive Zusammenhänge relevant sind,
  • Messungen erforderlich werden,
  • Angaben und tatsächlicher Zustand voneinander abweichen,
  • der Umfang eines Schadens zuverlässig festgestellt werden muss.

Insbesondere bei komplexeren Gebäudeschäden kann die persönliche Untersuchung deshalb unverzichtbar sein.

Nicht jeder Schaden benötigt denselben Prozess

Ein häufiger Fehler in Arbeitsabläufen besteht darin, sehr unterschiedliche Schadenfälle zunächst gleich zu behandeln.

Dabei kann zwischen verschiedenen Fällen ein erheblicher Unterschied bestehen.

Ein überschaubarer und gut dokumentierter Sachverhalt stellt andere Anforderungen als beispielsweise ein Gebäudeschaden mit:

  • unklarer Ursache,
  • mehreren beteiligten Gewerken,
  • Vorschäden,
  • komplexer Konstruktion,
  • widersprüchlichen Angaben oder
  • umfangreichen Folgeschäden.

Deshalb sollte auch der Bearbeitungsweg unterschiedlich sein können.

Das Ziel besteht nicht darin, möglichst viele Ortstermine zu vermeiden.

Ebenso wenig besteht es darin, möglichst jeden Schaden sofort vor Ort untersuchen zu lassen.

Das Ziel sollte sein:

Den fachlich notwendigen Aufwand zum richtigen Zeitpunkt einzusetzen.

Gute Schadenregulierung beginnt vor dem Schadenort

Aus unserer täglichen Sachverständigenpraxis zeigt sich immer wieder, wie entscheidend die Informationslage bereits vor einer Besichtigung sein kann.

Fehlen beispielsweise:

  • klare Angaben zum Schaden,
  • geeignete Kontaktdaten,
  • Fotos,
  • relevante Unterlagen oder
  • eine eindeutige Aufgabenstellung,

entsteht zusätzlicher Abstimmungsaufwand.

Der Sachverständige muss Informationen nachfordern, Ansprechpartner ermitteln oder Fragestellungen zunächst selbst rekonstruieren.

Das kostet Zeit, ohne dass dadurch bereits ein zusätzlicher fachlicher Erkenntnisgewinn entsteht.

Eine gute Schadenbearbeitung beginnt deshalb aus unserer Sicht nicht erst mit dem Eintreffen des Sachverständigen am Gebäude.

Sie beginnt mit einer möglichst klaren Aufgabenstellung und einer strukturierten Erfassung der vorhandenen Informationen.

Die richtige Kompetenz zum richtigen Zeitpunkt

Gerade in der Schadenregulierung wird häufig über Effizienz gesprochen.

Dabei wird Effizienz schnell mit weniger Aufwand oder niedrigeren Kosten gleichgesetzt.

Das greift zu kurz.

Ein Schadenprozess kann auch dann ineffizient sein, wenn zunächst Aufwand eingespart wird, dadurch später aber zusätzliche Rückfragen, weitere Besichtigungen oder vermeidbare Bearbeitungsschritte entstehen.

Sinnvoller erscheint deshalb eine andere Betrachtung:

Welche fachliche Kompetenz wird in welcher Phase des Schadenfalls benötigt?

Möglicherweise reicht zunächst eine strukturierte Sichtung der Unterlagen.

Möglicherweise ist eine ergänzende Fotodokumentation erforderlich.

Möglicherweise lässt sich eine konkrete Teilfrage im Rahmen einer Schreibtischprüfung beantworten.

Und möglicherweise lautet das fachliche Ergebnis anschließend ganz klar:

Dieser Schaden muss vor Ort untersucht werden.

Auch das ist eine wertvolle Erkenntnis.

Fotos oder Ortstermin – was ist besser?

Die Frage stellt aus unserer Sicht bereits die falschen Alternativen gegenüber.

Fotos, Videos, Unterlagen, Schreibtischprüfung und Ortstermin sind keine konkurrierenden Methoden.

Sie sind unterschiedliche Werkzeuge innerhalb eines Schadenprozesses.

Welche davon benötigt werden, hängt vom jeweiligen Einzelfall ab.

Eine sinnvolle Reihenfolge kann beispielsweise so aussehen:

Schadenmeldung → Informationsprüfung → fachliche Vorqualifizierung → Entscheidung über weitere Unterlagen oder Ortstermin → Untersuchung → Bewertung

Bei anderen Schäden kann dagegen bereits nach der Schadenmeldung klar sein, dass eine Untersuchung vor Ort erforderlich ist.

Entscheidend ist deshalb nicht ein starrer Prozess, sondern eine fachlich begründete Entscheidung.


Was bedeutet das für Versicherer und Schadenorganisationen?

Gerade bei größeren Schadenmengen kann eine strukturierte Vorqualifizierung interessant sein.

Denn Sachverständigenkapazität ist eine fachliche Ressource.

Lange Fahrzeiten, ungeklärte Aufgabenstellungen und fehlende Informationen binden diese Ressource, ohne dass dadurch automatisch eine bessere Schadenbewertung entsteht.

Eine mögliche Prozessfrage lautet daher:

Wie können wir bereits vor der Beauftragung oder vor dem Ortstermin erkennen, welche Informationen und welche fachliche Bearbeitung dieser konkrete Schaden benötigt?

Genau an dieser Schnittstelle zwischen praktischer Schadenbearbeitung, Sachverständigenwissen und Prozessgestaltung sehen wir erhebliches Entwicklungspotenzial.

Häufige Fragen

Kann ein Gebäudeschaden nur anhand von Fotos bewertet werden?

In bestimmten Fällen können Fotos für eine erste fachliche Einordnung ausreichend sein. Ob daraus bereits eine belastbare abschließende Bewertung möglich ist, hängt jedoch vom konkreten Schaden, der Fragestellung und der Qualität der vorhandenen Informationen ab.

Wann ist ein Ortstermin bei einem Gebäudeschaden erforderlich?

Ein Ortstermin ist insbesondere dann sinnvoll oder notwendig, wenn die Schadenursache unklar ist, Konstruktionen untersucht werden müssen, räumliche Zusammenhänge relevant sind oder die vorhandenen Unterlagen keine ausreichend belastbare Beurteilung ermöglichen.

Kann eine Schreibtischprüfung einen Ortstermin ersetzen?

Eine Schreibtischprüfung kann einen Schadenfall vorqualifizieren und bestimmte Fragestellungen möglicherweise bereits beantworten. Sie ersetzt jedoch nicht grundsätzlich die Untersuchung vor Ort.

Welche Unterlagen sollte man bei einem Gebäudeschaden bereitstellen?

Hilfreich können unter anderem aussagekräftige Fotos, Videos, Grundrisse, Bauunterlagen, Rechnungen, Reparaturberichte, Messprotokolle und Informationen zu möglichen Vor- oder Altschäden sein. Welche Unterlagen tatsächlich relevant sind, hängt vom Schadenfall ab.

Ist eine technische Schadenbewertung automatisch eine versicherungsvertragliche Bewertung?

Nein. Die technische Untersuchung eines Gebäudeschadens und die versicherungsvertragliche Einordnung sind unterschiedliche Fragestellungen. Eine technische Ursache oder Schadenfeststellung beantwortet nicht automatisch die Frage nach dem Versicherungsschutz.


Fazit

Nicht jeder Gebäudeschaden lässt sich am Schreibtisch bewerten. Aber auch nicht jeder Schaden benötigt von Beginn an denselben Bearbeitungsaufwand.

Eine strukturierte Schadenbearbeitung sollte deshalb zunächst klären:

Was wissen wir bereits?
Was müssen wir noch wissen?
Und welche fachliche Kompetenz benötigen wir dafür?

Fotos, Videos und Unterlagen können dabei ebenso sinnvoll sein wie eine Schreibtischprüfung oder die persönliche Untersuchung vor Ort.

Entscheidend ist nicht, möglichst wenig Aufwand zu verursachen.

Entscheidend ist, den richtigen Aufwand an der richtigen Stelle einzusetzen.

Und manchmal ist die fachlich richtige Entscheidung eben ganz eindeutig:

Diesen Schaden muss ich mir vor Ort ansehen.

Hausbrand in der Silvesternacht in Hagen – rechtliche und versicherungstechnische Einordnung

Brandereignis durch Silvesterfeuerwerk: Was ist passiert?

In der Silvesternacht kam es in Hagen zu einem größeren Brandeinsatz, über den auch die öffentliche Berichterstattung ausführlich informiert hat.
Nach bisherigen Erkenntnissen und Medienangaben wurde der Brand vermutlich durch eine fehlgeleitete Silvesterrakete verursacht, die in einen Baum einschlug. Von dort aus entwickelte sich ein Feuer, das sich unkontrolliert ausbreitete und schließlich auf angrenzende Gebäude übergriff.

Solche Schadenbilder sind insbesondere rund um den Jahreswechsel keine Seltenheit – die versicherungsrechtliche Bewertung ist jedoch häufig komplex und wird von Betroffenen oft missverstanden.

Wann liegt versicherungsrechtlich ein „Brand“ vor?

Nach den Allgemeinen Wohngebäudeversicherungsbedingungen, insbesondere den Musterbedingungen 2022 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV), liegt ein versicherter Brand dann vor, wenn folgende Voraussetzungen erfüllt sind:

  • 🔥 Das Feuer ist ohne bestimmungsgemäßen Herd entstanden
    oder

  • 🔥 Das Feuer hat den bestimmungsgemäßen Herd verlassen

  • 🔥 Das Feuer war in der Lage, sich aus eigener Kraft auszubreiten

Genau diese Kriterien sind bei vielen Feuerwerksschäden in der Silvesternacht erfüllt – insbesondere dann, wenn Raketen oder Batterien unkontrolliert in Bäume, Dächer oder Fassaden einschlagen.

👉 Ein Brand, der sich eigenständig weiterentwickelt und nicht mehr kontrollierbar ist, fällt grundsätzlich unter den versicherten Brandbegriff der Wohngebäudeversicherung.

Einordnung des Schadensfalls in Hagen

Überträgt man diese versicherungsrechtlichen Kriterien auf den Brandfall in Hagen, ergibt sich folgende sachverständige Bewertung:

  • Die Silvesterrakete stellt keinen bestimmungsgemäßen Herd dar

  • Der Brand entstand außerhalb einer vorgesehenen Feuerstätte

  • Das Feuer konnte sich selbstständig ausbreiten (Baum → Gebäude → Nachbargebäude)

➡️ Damit handelt es sich nach den GDV-Musterbedingungen um einen versicherten Brand im Sinne der Wohngebäudeversicherung – vorbehaltlich der individuellen Versicherungsbedingungen.

Warum der Blick in die eigenen Versicherungsbedingungen entscheidend bleibt

Auch wenn sich die meisten Versicherungsgesellschaften an den GDV-Musterbedingungen orientieren, gilt:

📌 Maßgeblich sind immer die vertraglich vereinbarten Versicherungsbedingungen.

Abweichungen sind möglich, wenn auch in der Praxis eher selten. Daher sollte jeder betroffene Eigentümer:

  • seine konkreten Vertragsbedingungen prüfen

  • oder diese durch einen Sachverständigen oder Fachberater einordnen lassen

Verursacher bekannt? Warum das für Versicherte wichtig ist

Ist der mutmaßliche Verursacher des Brandes bekannt oder zumindest eingrenzbar, sollte diese Information unbedingt dem Gebäudeversicherer mitgeteilt werden.

Der Hintergrund ist versicherungstechnisch äußerst relevant:

🔄 Abtretung von Haftungsansprüchen

In der Regel tritt der Versicherungsnehmer seine möglichen Haftungsansprüche gegen den Verursacher an die Wohngebäudeversicherung ab.

Das ist aus Sicht des Geschädigten sinnvoll, denn:

  • 🏠 Wohngebäudeversicherung reguliert meist zum gleitenden Neuwert

  • 👤 Private Haftpflichtversicherung ersetzt in der Regel nur den Zeitwert

➡️ Für den Geschädigten bedeutet das regelmäßig eine deutlich bessere Schadenregulierung, wenn zunächst über die Gebäudeversicherung abgewickelt wird.

Typische Fehler nach Feuerwerksschäden

Aus der Praxis lassen sich immer wieder dieselben Fehler beobachten:

  • ❌ vorschnelle Schuldzuweisungen

  • ❌ unvollständige Schadenmeldungen

  • ❌ fehlende technische Ursachendokumentation

  • ❌ Verzicht auf sachverständige Unterstützung

Gerade bei Brandschäden mit möglicher Drittverursachung ist eine fachlich fundierte Schaden- und Ursachenanalyse entscheidend.

Fazit: Sachliche Bewertung statt Vermutung

Der Brand in der Silvesternacht in Hagen zeigt exemplarisch, wie schnell aus einem Feuerwerkskörper ein erheblicher Gebäudeschaden entstehen kann.
Versicherungsrechtlich handelt es sich in solchen Fällen häufig um gedeckte Brandschäden, sofern die Voraussetzungen der Bedingungen erfüllt sind.

👉 Nicht die Vermutung entscheidet, sondern die fachliche Bewertung.
👉 Nicht der Knall, sondern die Ursache und Ausbreitung des Feuers.


Hinweis des Sachverständigen

Jeder Schadenfall ist individuell zu bewerten. Dieser Beitrag stellt keine Rechtsberatung dar, sondern dient der sachverständigen und versicherungstechnischen Einordnung.

Fachlicher Austausch mit Zukunft: Zusammenarbeit mit dem Kunststoff Institut Lüdenscheid

Der heutige Termin bei der KIMW Prüf- und Analyse GmbH / Kunststoff Institut Lüdenscheid markiert einen wichtigen Meilenstein in der Weiterentwicklung meiner fachlichen Arbeit.

Ausgangspunkt des Austauschs war mein bereits 2024 veröffentlichter Fachartikel beim Fraunhofer IRB Verlag zum Thema hagelbedingte und nicht hagelbedingte Schäden an Kunststoffstegkammerplatten. Die zugehörige fachliche Verteidigung ist ausgearbeitet und wird dem Verlag in Kürze angeboten.

Darüber hinaus wurden gemeinsame Perspektiven für:

  • materialtechnische Schadensanalysen und Laboruntersuchungen,

  • Sensorik- und Monitoringlösungen im Rahmen der digitalen Gebäudeakte,

  • sowie interdisziplinäre Forschungs- und Praxisprojekte mit Versicherungsbezug
    konkret diskutiert.

Ziel der Zusammenarbeit ist es, wissenschaftliche Erkenntnisse praxisnah nutzbar zu machen und gleichzeitig neue Bewertungs- und Dokumentationsstandards zu entwickeln.

Abgerundet wurde der Termin durch eine ausführliche Führung durch das Institut, die eindrucksvoll zeigte, wie moderne Prüftechnik, Forschung und angewandte Materialkunde ineinandergreifen.

Auch eine zukünftige Zusammenarbeit im Seminar- und Weiterbildungsbereich wurde perspektivisch vereinbart.

Diese Kooperation steht für fachliche Tiefe, gegenseitige Wertschätzung und einen klaren Blick nach vorn.

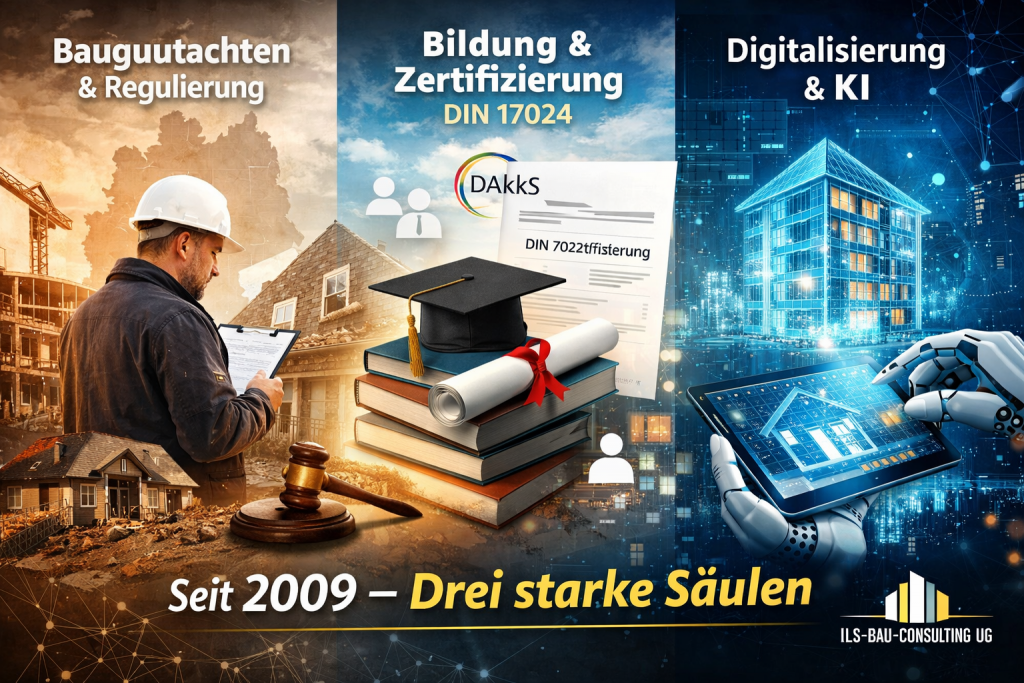
Von einer Entscheidung im Jahr 2009 zu drei tragenden Säulen – und einem klaren Blick nach vorn

Als ich mich 2009 dazu entschlossen habe, die Sachverständigentätigkeit in Vollzeit aufzunehmen, war das kein Masterplan. Es war vielmehr der Wunsch, Dinge fachlich sauber, unabhängig und verantwortungsvoll zu bewerten – im Sinne aller Beteiligten.

Rückblickend haben sich aus dieser Entscheidung drei essentielle Säulen entwickelt, die heute das Fundament der ILS-Bau-Consulting UG bilden:

1️⃣ Tagesgeschäft & Regulierung Die gutachterliche Tätigkeit als Bau- und Immobiliensachverständiger – verbunden mit der Regulierung versicherter und nicht versicherter Sach- und Haftpflichtschäden an Gebäuden und Grundstücken – bundesweit. Die Nachfrage entwickelte sich so dynamisch, dass schnell klar wurde: Qualität lässt sich nicht unbegrenzt skalieren, wenn man sie allein tragen will.

2️⃣ Bildung & Qualifizierung Die Suche nach geeignetem Personal führte mich zwangsläufig in die Bildungslandschaft. Was ich dort vorfand, entsprach jedoch weder meiner Vorstellung von Inhaltstiefe noch von Praxisnähe. So entstand das zweite Standbein: der eigene Bildungsträger.

Da der Begriff „Sachverständiger“ historisch primär an die öffentliche Bestellung gekoppelt ist – und diese in den letzten Jahrzehnten strukturell an Wirksamkeit verloren hat (siehe SV-Listungen der IHK, BDSF) – war ein anderer Weg erforderlich. Heute kooperieren wir mit einem DAkkS-zugelassenen Bildungsträger, der gemeinsam mit uns DIN EN ISO/IEC 17024-Zertifizierungsprüfungen durchführt. Ein Modell, das der öffentlichen Bestellung gleichkommt – national wie EU-weit. Für 2026 ist dieses System nun vollständig etabliert.

Parallel dazu hat sich der Bildungsbereich in den letzten zwei Jahren rasant entwickelt. Für 2026 ist klar: Auch dieses Standbein lässt sich nicht mehr allein tragen. Umso mehr freue ich mich, namhafte Dozenten gewonnen zu haben, die fachlich wie didaktisch exakt unserem Anspruch entsprechen.

3️⃣ Digitalisierung & KI Bereits seit 2018 arbeiten wir an der Digitalisierung von Gebäuden. Was einst als Idee eines „virtuellen Gutachtens“ begann, ist heute eine branchenübergreifende digitale Gebäudeakte. Dass uns die KI hier inzwischen massiv unterstützt, war damals nicht geplant – aber strategisch ein Glücksfall. Auch für 2026 sind hier weitere Entwicklungsschritte vorgesehen.

Besonders wertvoll waren und sind die konstruktiven Gespräche und Kooperationen – u. a. mit Uwe Ziegler der LVM Versicherung, den Versicherungsforen Leipzig GmbH , Handwerksbetrieben, Kommunen, der Bundespolizei, sowie der fachliche Austausch mit Nico Streker , dem Versicherungspodcast MarKo Petersohn sowie Makler und Vermittler Podcast und auch meine veröffetlichten Fachbeiträge wie zum Beispiel beim Fachverlagen wie dem Bausachverständige des Fraunhofer IRB Verlag.

Dass diese Entwicklung von Fernsehproduktionen wie Arriba Media oder auch FILMREIF TV begleitet wurde, war nie Ziel – aber Bestätigung. Auch hier wird 2026 noch einiges kommen.

Unterm Strich: Die ILS-Bau-Consulting UG hat sich besser entwickelt, als wir es jemals geplant oder vermutet hätten. Gerade 2025 war geprägt von echten Quantensprüngen in Entwicklung und Kooperation – trotz einer angespannten wirtschaftlichen Gesamtlage.

Vielleicht liegt das daran, dass ich stets versucht habe, Klasse statt Masse zu etablieren – und Mehrwert nicht isoliert, sondern kollektiv zu denken.

👉 Wer Kooperationen sucht, 👉 wer sich fundiert und praxisnah ausbilden lassen möchte, 👉 oder wer an der Weiterentwicklung unserer drei Säulen mitwirken will: Der Dialog ist ausdrücklich erwünscht.

Veränderung ist kein Risiko. Sie ist ein Prozess. Und sie bietet Chancen – wenn man bereit ist, sie zu nutzen.

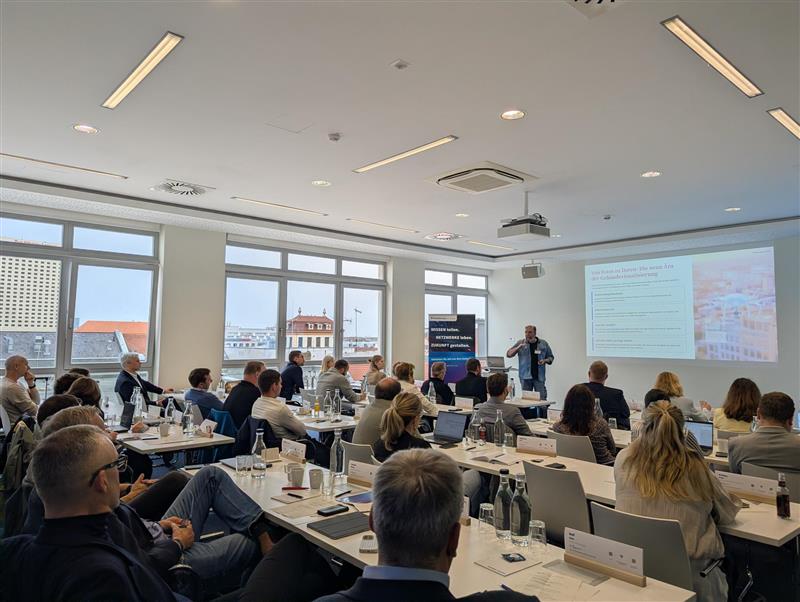
Rückblick auf zwei inspirierende Tage bei den Versicherungsforen Leipzig

Ein persönlicher Einstieg – mit neuen Speaker-Sneakern

Schon beim Betreten der Veranstaltungsräume durfte ich meine neuen Speaker-Sneaker auf den „heiligen Böden des Wissens“ einweihen.
Ein humorvoller Einstieg, der sich bereits in meinem Vortrag als sympathisches Bindeglied erwies – und der Ton für zwei lebhafte, offene und wertschätzende Tage war gesetzt.

Ein Austausch, der wirklich weiterbringt

Besonders beeindruckt hat mich die Atmosphäre, die von den Organisatoren Diana Boduch, Tina Linding, Thomine Bissinger und Franz Gündel geschaffen wurde:
professionell, bestens strukturiert – und zugleich herzlich, familiär und nahbar.

Dieser Rahmen hat es möglich gemacht, mit Produktverantwortlichen, Rückversicherern, Schadenexperten und vielen weiteren Versicherungsprofis tief in die Themen einzutauchen, die unsere Branche tatsächlich bewegen.

Meine Perspektive aus der Praxis – direkt von der Front der Schadensregulierung

Als Baugutachter und Sachverständiger bin ich täglich mitten im operativen Schadenprozess.
Es gehört zu meiner Arbeit, auf technische Risiken aufmerksam zu machen – manchmal mit dem Finger in der Wunde, immer mit dem Ziel, Schäden zu vermeiden und Prozesse klarer zu gestalten.

Ebenso wertvoll war für mich, einmal die Perspektive der Versicherer so direkt und unverfälscht aufzunehmen. Dieser wechselseitige Blick bereichert beide Seiten und schafft ein besseres Verständnis für Herausforderungen und Lösungswege.

Ein aktuelles Schwerpunktthema: Versicherbarkeit von PV-Anlagen

Ein Thema, das ich auf der Bühne angesprochen habe, betrifft die zunehmenden Schwierigkeiten bei der Versicherbarkeit von Gebäuden nach der Installation von PV-Anlagen – ein Fall, der mir von Enpal herangetragen wurde.

Wenn Brandeigenschaften und bauliche Veränderungen nicht frühzeitig berücksichtigt werden, entstehen Lücken, die sowohl Versicherer als auch Gebäudeeigentümer vor echte Probleme stellen.
Das bremst notwendige Entwicklungen der Energiewende – und zeigt, wie wichtig frühzeitige Abstimmung ist.

Positiv hervorheben möchte ich an dieser Stelle das Engagement von Nico Strecker, der frühzeitig und aktiv auf diese Thematik aufmerksam macht.

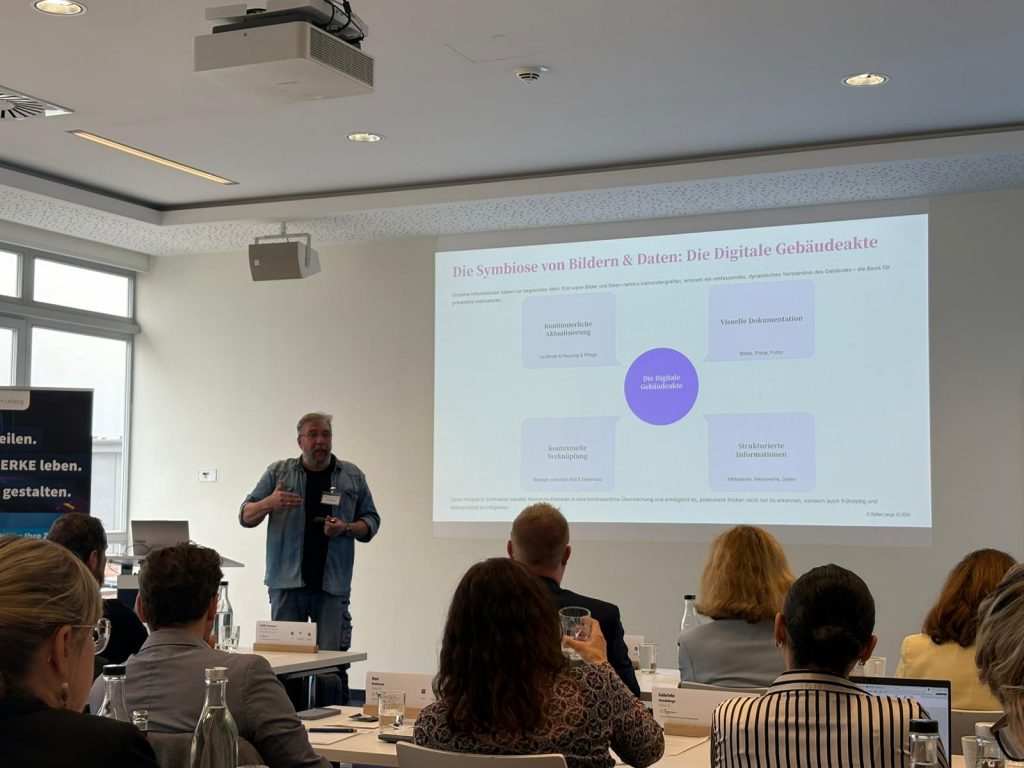
Inhalt meines Vortrags – Risiken erkennen, Schäden vermeiden, Daten nutzbar machen

Mein Vortrag legte den Fokus auf:

  • frühzeitig erkennbare Risiken am Gebäude,

  • wirksame Schadensprävention und Vermeidung von Folgeschäden,

  • sowie die Bedeutung weiterverarbeitbarer Daten für KI-gestützte Prozesse.

Gerade der letzte Punkt zeigt, wie groß das Potenzial digitaler Unterstützung bereits heute ist – und welche Chancen eine strukturierte Datenerhebung für die Zukunft bietet.

Ausblick: Einladung zum Messekongress 2026

Umso mehr freue ich mich darüber, dass ich bereits jetzt erneut eingeladen wurde – diesmal als Speaker beim Messekongress 2026 der Versicherungsforen Leipzig.

Diese erneute Einladung stärkt meinen Anspruch, praxisnahe, verständliche und zugleich zukunftsorientierte Einblicke in die Schadenwelt zu geben.

Fazit: Zukunft gelingt nur gemeinsam

Die zwei Tage in Leipzig haben einmal mehr gezeigt:
Die Herausforderungen unserer Branche lösen wir am besten dann, wenn Praxis und Versicherungswelt sich offen austauschen, voneinander lernen und gemeinsam an Lösungen arbeiten.

Ich freue mich auf die Fortsetzung dieses Austauschs – auf Veranstaltungen, in Projekten und in der täglichen Zusammenarbeit.

Elementarschaden-Pflicht in der Gebäudeversicherung – Opt-Out mit Risiken!

Die geplante Elementarschaden-Pflichtversicherung soll Hochwasser, Starkregen und Überschwemmungsschäden in die reguläre Gebäudeversicherung integrieren. Eine Opt-Out-Option erlaubt es Eigentümern, den Schutz bewusst auszuschließen – doch ist das eine kluge Entscheidung?

Warum ist eine fachliche Einschätzung entscheidend?

Viele denken, dass nur Immobilien in ZÜRS-Hochrisikogebieten betroffen sind. Doch Überschwemmungen, Rückstau und Starkregen können auch in scheinbar sicheren Regionen zu erheblichen Schäden führen.

Worauf kommt es an?
✅ Lagebewertung & bautechnische Analyse – Gefahren durch Gelände, Bodenbeschaffenheit & Infrastruktur erkennen
✅ Schwachstellen identifizieren – Risiko durch unzureichende Drainagen, Kellerabdichtungen & Entwässerungssysteme
✅ Präventive Maßnahmen – Kosten-Nutzen-Abwägung für bauliche Schutzmaßnahmen

Wir bringen 30+ Jahre Erfahrung aus dem Bauwesen mit und bewerten dein Gebäude unabhängig und fachlich fundiert.

📩 Jetzt unverbindlich beraten lassen & das Risiko richtig einschätzen!

Versicherungsforen Leipzig – Mehr als nur Input!

Der Besuch des Versicherungskongresses der Versicherungsforen Leipzig war für mich weit mehr als eine reine Wissensveranstaltung – es war ein echter Innovationsbooster! Die Diskussionen, Impulsvorträge und persönlichen Gespräche haben nicht nur meinen Blick auf aktuelle Branchentrends geschärft, sondern auch völlig neue Ideen für die Zukunft unseres Sachverständigenwesens entstehen lassen.

Besonders spannend fand ich die Themen rund um KI-gestützte Prozesse, die Zukunft der Regulierungspraxis und innovative Schadenmanagement-Strategien. Viele dieser Ansätze lassen sich hervorragend auf die Gutachtenerstellung übertragen – eine Entwicklung, die ich mit großem Interesse verfolge!

Es zeigt sich immer wieder: Netzwerken ist der Schlüssel! Der direkte Austausch mit Fachkollegen, Versicherern und Branchenexperten hat mir neue Denkweisen eröffnet – und genau das macht solche Kongresse so wertvoll.

Warst du auch dabei? Was waren deine Key-Takeaways? Lass uns gern darüber sprechen!

#VersicherungsforenLeipzig #Innovation #Sachverständigenwesen #Schadenregulierung #Netzwerken #ZukunftGestalten

Neues TV-Format? Filmteam interessiert sich für meinen Alltag als Baugutachter!

Es passiert nicht alle Tage, dass sich ein Filmteam für die Arbeit eines Baugutachters interessiert – aber genau das ist aktuell der Fall! Nach einem ersten Telefonat letzte Woche mit Hanna von filmreitTV ging es heute weiter mit E-Mails. Ob daraus ein spannendes Format entsteht? Wir werden sehen.

Was mich besonders freut: Bauschäden und deren Bewertung rücken immer mehr in den Fokus der Öffentlichkeit. Denn ein fundiertes Gutachten kann im Ernstfall über viel Geld entscheiden – sei es für Eigentümer, Versicherungen oder Handwerksbetriebe.

Habt ihr einen besonders interessanten oder kniffligen Schadenfall? Vielleicht ergibt sich ja die Möglichkeit, echte Fälle für das mögliche Format zu begleiten! Wer sich angesprochen fühlt, darf sich gerne melden.

▶️ Jetzt Kontakt aufnehmen

#Baugutachten #Schadensbewertung #Filmprojekt #Immobilien #Versicherungsschäden

Sachverständige und die Grenze zur Regulierungsprognose – Wo liegt unsere Verantwortung?

Als Sachverständige für versicherte Sach- und Haftpflichtschäden sind wir neutrale Gutachter und bewerten Schäden objektiv nach anerkannten Regeln der Technik. Doch in der Praxis entsteht oft eine Grauzone:

  • Versicherungsnehmer fragen: „Wie viel wird die Versicherung zahlen?“
  • Versicherer erwarten: „Geben Sie uns eine Einschätzung zur Regulierung!“
  • Handwerker möchten wissen: „Wird meine Rechnung übernommen?“

📌 Aber gehört das noch zu unserer Aufgabe?
Eine zu erwartende Regulierung vorherzusagen, kann schnell in den Bereich der Rechtsberatung fallen – ein sensibles Thema mit weitreichenden Konsequenzen.

💡 Wo ziehen wir also die Grenze?
Sollten wir uns strikt auf die technische Bewertung konzentrieren? Oder ist eine vorsichtige Prognose im Sinne der Versicherungsnehmer und Auftraggeber wünschenswert?

Ich habe hier eine klare Meinung – aber wie seht ihr das? Ich freue mich auf eure Gedanken in den Kommentaren!

➡️ Mehr erfahren & mitdiskutieren: [Kontakt & Kommentarbereich]

#Sachverständiger #Versicherungsschäden #Gutachten #Schadensregulierung #FachlicheDiskussion