Archive : Baugutachter

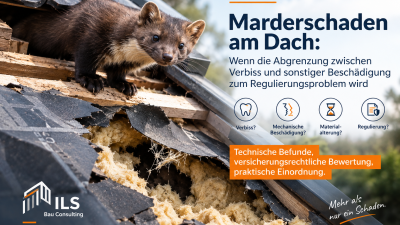
Marderschaden am Dach: Wenn die Abgrenzung zwischen Verbiss und sonstiger Beschädigung zum Regulierungsproblem wird

Ein Marder im Dach klingt zunächst nach einem vergleichsweise eindeutigen Schadenfall.

Das Tier ist als möglicher Verursacher identifiziert, Dämmstoff ist verschoben oder beschädigt, an Unterspannbahn oder Vordeckung zeigen sich Auffälligkeiten – und damit scheint die Ursache geklärt.

In der sachverständigen Praxis kann die entscheidende Frage jedoch erst an diesem Punkt beginnen:

Welche konkrete Beschädigung wurde tatsächlich durch das Tier verursacht – und durch welchen Mechanismus?

Denn für die technische Bewertung und insbesondere für die Schadenregulierung kann es einen erheblichen Unterschied machen, ob eine Beschädigung auf einen Biss, Kratzen, Reißen, mechanisches Bewegen innerhalb des Dachaufbaus oder auf bereits vorhandene Materialalterung zurückzuführen ist.

Was technisch nach einer Detailfrage klingt, kann damit schnell zu einer Regulierungs- und Produktfrage für die Versicherungswirtschaft werden.


Kurzantwort: Warum kann ein Marderschaden am Dach schwer abzugrenzen sein?

Bei einem Marderschaden genügt es nicht immer, lediglich nachzuweisen, dass sich ein Tier im Dach aufgehalten hat.

Je nach Versicherungsbedingungen kann entscheidend sein, welche Art der Beschädigung versichert ist.

Treffen tierbedingte Einwirkungen auf ältere oder bereits vorgeschädigte Unterspannbahnen, Dämmstoffe und andere Bauteile, ist die eindeutige Zuordnung einzelner Schadenmerkmale unter Umständen mit erheblichem Untersuchungsaufwand verbunden.

Genau hier entsteht die zentrale Frage dieses Beitrags:

Ist eine sehr enge Unterscheidung einzelner Schadenmechanismen in jedem Fall die wirtschaftlich sinnvollste Lösung für die Schadenregulierung?


Ein Marder im Dach ist zunächst nur eine Feststellung

Aus sachverständiger Sicht sollte zunächst zwischen drei Ebenen unterschieden werden:

Das Tier bzw. dessen Anwesenheit,
der tatsächlich feststellbare Bauteilschaden
und die Ursache bzw. der konkrete Schadenmechanismus.

Diese drei Ebenen sind nicht automatisch identisch.

Spuren eines Marders oder andere Hinweise auf dessen Aufenthalt können die Hypothese eines tierbedingten Schadens stützen. Sie beantworten jedoch nicht zwangsläufig die Frage, wie eine bestimmte Beschädigung an einem Bauteil entstanden ist.

Eine eingerissene Unterspannbahn ist zunächst eine eingerissene Unterspannbahn.

Für die weitere Einordnung muss gegebenenfalls geklärt werden, ob beispielsweise ein unmittelbarer Biss, eine andere mechanische Einwirkung des Tieres, eine bereits vorhandene Versprödung oder eine Kombination verschiedener Faktoren zur festgestellten Beschädigung geführt hat.

Das ist ein wesentlicher Unterschied.


Verbissschaden, Tierbiss oder sonstige mechanische Beschädigung?

Im allgemeinen Sprachgebrauch wird häufig von einem Verbissschaden gesprochen.

Versicherungsbedingungen verwenden teilweise präzisere oder andere Begriffe.

Ein aktuelles Beispiel liefert die VHV: Dort sind in einer Bedingungserweiterung Reparaturkosten für Schäden an elektrischen Einrichtungen sowie an Dämmungen und Unterspannbahnen versichert, die unmittelbar durch den Biss wild lebender Tiere entstehen. Pickschäden durch Vögel und Kratzschäden werden dort dem Tierbiss gleichgestellt; zugleich gilt eine konkrete Entschädigungsgrenze.

Andere Versicherungsprodukte wählen einen weiter gefassten Ansatz. Die Allianz beschreibt in bestimmten aktuellen Tarifen beziehungsweise Zusatzbausteinen Versicherungsschutz für Sachschäden durch wildlebende Tiere am Gebäude und nennt dabei beispielsweise Schäden an Dach und Dachdämmung.

Bereits diese beiden Beispiele zeigen:

Die versicherungstechnische Definition tierbedingter Gebäudeschäden ist nicht einheitlich.

Deshalb muss jeder konkrete Schaden anhand des tatsächlich vereinbarten Bedingungswerks beurteilt werden.

Dieser Fachbeitrag ist keine Aussage darüber, ob ein bestimmter Einzelfall versichert ist.


Warum die technische Abgrenzung schwierig werden kann

Besonders anspruchsvoll können ältere Dachaufbauten werden.

Unterspannbahnen, Vordeckungen, Dämmstoffe und angrenzende Materialien unterliegen während ihrer Nutzungsdauer unterschiedlichen Beanspruchungen.

Damit können sich bei einer Bauteilöffnung mehrere Befundebenen überlagern:

Ein Bereich weist möglicherweise bereits Alterungserscheinungen auf. Gleichzeitig sind Hinweise auf tierische Aktivität vorhanden. Dämmmaterial kann verlagert sein. An Bahnen zeigen sich Risse oder Öffnungen.

Dann reicht die Feststellung

„Hier war ein Marder“

fachlich nicht zwingend aus, um jede sichtbare Beschädigung eindeutig dem Tier und zusätzlich noch einem ganz bestimmten Schadenmechanismus zuzuordnen.

Gerade dieser Punkt macht manche Untersuchungen aufwendig.


Ein denkbares Schadenbild aus der Praxis

Stellen wir uns einen Dachaufbau vor, bei dem bei einer kontrollierten Bauteilöffnung festgestellt wird, dass sich innerhalb der Dämmebene Hohlräume oder Laufwege befinden.

Gleichzeitig weist eine Bahn Beschädigungen auf.

Nun entstehen mehrere mögliche Fragestellungen:

Wurde die Bahn unmittelbar gebissen?

Wurde sie durch Bewegung des Tieres mechanisch beansprucht?

Ist vorhandene Materialalterung für die Ausprägung der Beschädigung mitverantwortlich?

Oder liegen mehrere Einwirkungen gleichzeitig vor?

An dieser Stelle muss Sachverständigenarbeit sauber zwischen Feststellung, Hypothese und belastbarer Schlussfolgerung unterscheiden.

Ein spektakuläres Foto allein beantwortet diese Fragen nicht.


Wenn die Deckungsdefinition selbst Untersuchungsaufwand erzeugt

Und genau an dieser Stelle wird der Fall auch aus Sicht von Versicherern interessant.

Wenn die Versicherungsleistung daran anknüpft, dass nicht nur eine tierbedingte Beschädigung festgestellt wird, sondern ein ganz bestimmter Mechanismus nachgewiesen werden muss, kann die notwendige Abgrenzung selbst erheblichen Aufwand verursachen.

Möglicherweise müssen Bauteile geöffnet werden.

Handwerksunternehmen müssen koordiniert werden.

Der Sachverständige muss unterschiedliche Schadenhypothesen untersuchen.

Materialzustände und Vorschädigungen müssen berücksichtigt werden.

Und anschließend muss möglicherweise weiterhin bewertet werden, welche einzelne Beschädigung welchem Mechanismus zugeordnet werden kann.

Damit entsteht eine wirtschaftliche Frage:

Wie hoch darf der Aufwand zur Differenzierung eines Schadenmechanismus sein, bevor die Kosten der Abgrenzung selbst zu einem relevanten Bestandteil des Schadenprozesses werden?

Das ist keine Kritik an einer bestimmten Versicherung oder einem bestimmten Bedingungswerk.

Es ist eine Frage der Regulierungsökonomie.


Vielleicht ist es nicht nur eine Gutachterfrage, sondern eine Produktfrage

Aus solchen Fällen lässt sich deshalb eine weitergehende Überlegung ableiten.

Wäre es für bestimmte Versicherungsprodukte sinnvoller, nicht ausschließlich sehr eng definierte einzelne Mechanismen zu versichern, sondern einen eindeutig beschriebenen Versicherungsschutz für

Schäden durch wildlebende Tiere am Gebäude

zu schaffen?

Denkbar wäre beispielsweise eine solche Deckung mit einer klar definierten Entschädigungsgrenze oder einem Sublimit.

Der Vorteil einer solchen Konstruktion könnte darin liegen, dass sich der Schwerpunkt der Untersuchung stärker auf folgende Frage verlagert:

Ist der festgestellte Schaden mit hinreichender Sicherheit auf die Einwirkung eines versicherten Tieres zurückzuführen?

und weniger darauf:

Hat das Tier an genau dieser Stelle gebissen, gekratzt, gerissen, gewühlt oder das Material durch eine andere Körperbewegung beschädigt?


Aber wäre das für Versicherer tatsächlich wirtschaftlicher?

Das lässt sich aus einem einzelnen Schadenfall ausdrücklich nicht beantworten.

Eine belastbare Beurteilung würde Daten benötigen.

Dazu gehören unter anderem Schadenhäufigkeiten, durchschnittliche Schadenhöhen, Kosten sachverständiger Untersuchungen, Regulierungsdauer, Streit- beziehungsweise Nachbearbeitungsquoten sowie die Frage, wie stark sich unterschiedliche Deckungsmodelle auf Schadenaufwand und Prämien auswirken.

Genau deshalb sollte aus einer Beobachtung aus der Schadenpraxis keine vorschnelle Produktforderung werden.

Sie kann aber eine Hypothese für Produktentwicklung und Prozessoptimierung liefern.

Und genau das ist aus meiner Sicht interessant.

Die Versicherungswirtschaft arbeitet bereits heute mit unterschiedlichen Ansätzen für tierbedingte Gebäudeschäden. Während bestimmte Bedingungen einzelne Mechanismen und Bauteile detailliert definieren, gibt es zugleich Produkte, die breiter von Schäden durch wildlebende Tiere sprechen.

Damit ist die Fragestellung keineswegs theoretisch.


Warum eine vollständige Dachsanierung schnell erheblich teurer werden kann

Eine weitere Besonderheit kann entstehen, wenn eine Beschädigung nicht lokal repariert werden kann und umfangreichere Arbeiten am Dach erforderlich werden.

Gerade bei Bestandsgebäuden können sich dabei der ursprüngliche Schaden und die heute erforderliche Wiederherstellung technisch deutlich voneinander unterscheiden.

Der aktuelle gesetzliche Rahmen stellt bei bestimmten Änderungen bestehender Dachflächen energetische Anforderungen. In der derzeit geltenden Anlage 7 des einschlägigen Bundesrechts werden beispielsweise Anforderungen für Fälle beschrieben, in denen Dachdeckungen einschließlich darunterliegender Lattungen und Verschalungen ersetzt oder neu aufgebaut werden.

Für die Schadenregulierung bedeutet das allerdings nicht automatisch, dass sämtliche daraus entstehenden Mehrkosten versichert sind.

Das hängt wiederum vom konkreten Versicherungsvertrag ab.

Dass solche Kostenpositionen in Versicherungsprodukten unterschiedlich behandelt werden können, zeigt beispielsweise die aktuelle VHV-Verbraucherinformation: Dort existiert unter bestimmten Voraussetzungen eine eigene Leistung für Mehrkosten einer behördlich nicht vorgeschriebenen energetischen Modernisierung mit festgelegter Entschädigungsgrenze.

Auch hier gilt daher:

Technische Notwendigkeit und versicherungsvertragliche Erstattungsfähigkeit sind zwei unterschiedliche Fragen.

Diese Trennung ist für eine belastbare Schadenbewertung entscheidend.


Warum „Wildschaden“ nicht der beste Begriff für diese Diskussion ist

Im Zusammenhang mit einer möglichen breiteren Versicherungsdeckung könnte der Begriff Wildschaden zunächst naheliegend erscheinen.

Ich würde ihn für diesen Zusammenhang dennoch vermeiden.

Der Begriff ist bereits gesetzlich geprägt. Das Bundesjagdgesetz regelt unter „Wildschadensersatz“ insbesondere Schäden an Grundstücken durch bestimmte Wildarten und die daraus resultierenden Ersatzpflichten. Das ist nicht dasselbe wie ein versicherter Marderschaden an einem Gebäude.

Für die hier diskutierte Produktfrage ist deshalb die Formulierung

„Schäden durch wildlebende Tiere am Gebäude“

wesentlich eindeutiger.


Was bedeutet das für die sachverständige Untersuchung?

Die Aufgabe eines Sachverständigen besteht nicht darin, den gewünschten Versicherungstatbestand herzustellen.

Sie besteht auch nicht darin, aus dem vermuteten Verursacher automatisch eine gedeckte Schadenursache abzuleiten.

Die sachverständige Aufgabe ist zunächst technisch:

Welcher Zustand liegt vor?

Welche Schadenmerkmale sind feststellbar?

Welche Ursachen beziehungsweise Einwirkungen kommen dafür infrage?

Welche Schlussfolgerungen sind durch die Befunde belastbar – und wo bestehen Grenzen der Zuordnung?

Erst im Zusammenspiel mit dem konkreten Versicherungsvertrag wird daraus eine regulierungsrelevante Fragestellung.

Diese saubere Trennung schützt alle Beteiligten.

Den Versicherungsnehmer.

Den Versicherer.

Den Regulierer.

Und auch den Sachverständigen.


Was Versicherer aus solchen Schadenfällen ableiten können

Für mich liegt der eigentliche Mehrwert solcher Fälle deshalb nicht ausschließlich in der Regulierung des einzelnen Schadens.

Ein komplexer Schadenfall kann zeigen, wo Produktdefinition und technische Schadenrealität Reibung erzeugen.

Genau hier können Versicherer und Schadenorganisationen weiterdenken:

Nicht mit dem Ziel, Deckung automatisch zu erweitern.

Sondern mit der Frage, ob Definitionen, Feststellungsprozesse und Entschädigungsgrenzen so aufeinander abgestimmt sind, dass ein Schaden fachlich belastbar und gleichzeitig wirtschaftlich effizient bearbeitet werden kann.

Das ist eine andere Perspektive auf Schadenregulierung.

Und sie entsteht unmittelbar aus der Praxis.


Fazit: Der Marder ist möglicherweise nur der Anfang der Fragestellung

Ein Marderschaden am Dach zeigt exemplarisch, warum die scheinbar einfache Frage nach dem Schadenverursacher für eine belastbare Regulierung nicht immer ausreicht.

Entscheidend können vielmehr drei Ebenen sein:

Was ist tatsächlich beschädigt?

Wie ist die Beschädigung entstanden?

Welche dieser Einwirkungen ist nach dem konkreten Versicherungsvertrag versichert?

Je enger diese Ebenen voneinander abgegrenzt werden müssen, desto höher kann der technische Feststellungsaufwand werden.

Damit stellt sich für Versicherer eine weitergehende Frage:

Sollte die Produktgestaltung in bestimmten Bereichen stärker das versicherte Ereignis beziehungsweise die tierbedingte Einwirkung abbilden – und das wirtschaftliche Risiko stattdessen über transparente Entschädigungsgrenzen steuern?

Ich halte diese Frage für diskussionswürdig.

Nicht als fertige Lösung.

Sondern als Ausgangspunkt für eine bessere Verbindung von Sachverständigenpraxis, Produktentwicklung und Schadenprozess.


Häufige Fragen zum Marderschaden am Dach

Ist ein Marderschaden automatisch über die Wohngebäudeversicherung versichert?

Nein. Ob und in welchem Umfang ein Marderschaden versichert ist, hängt vom konkreten Versicherungsvertrag, Tarif und den vereinbarten Bedingungen ab. Aktuelle Versicherungsprodukte verwenden teilweise deutlich unterschiedliche Definitionen.

Was ist der Unterschied zwischen Marderschaden und Verbissschaden?

„Marderschaden“ beschreibt zunächst den Zusammenhang mit dem Tier. Ein Biss- oder umgangssprachlicher Verbissschaden beschreibt dagegen einen konkreteren Schadenmechanismus. Ein Marder kann theoretisch auch andere mechanische Beschädigungen verursachen. Ob diese versichert sind, ergibt sich aus den jeweiligen Versicherungsbedingungen.

Kann ein Sachverständiger feststellen, ob eine Unterspannbahn vom Marder beschädigt wurde?

Ein Sachverständiger kann vorhandene Befunde untersuchen, dokumentieren und mögliche Ursachen fachlich bewerten. Ob sich im Einzelfall zusätzlich eindeutig bestimmen lässt, durch welchen konkreten Bewegungs- oder Beschädigungsmechanismus eine einzelne Stelle entstanden ist, hängt von den vorhandenen Spuren und Randbedingungen ab.

Warum kann eine Bauteilöffnung notwendig sein?

Sichtbare Auffälligkeiten an der Oberfläche lassen nicht immer erkennen, wie der Dachaufbau darunter beschaffen ist oder welche Schäden innerhalb der Konstruktion vorliegen. Eine abgestimmte Bauteilöffnung kann deshalb erforderlich sein, um den tatsächlichen Zustand fachgerecht zu dokumentieren.

Sind energetisch bedingte Mehrkosten nach einem Marderschaden automatisch versichert?

Nein. Technische oder gesetzliche Anforderungen an eine Wiederherstellung und die Frage, ob daraus entstehende Mehrkosten vom Versicherungsvertrag getragen werden, müssen getrennt geprüft werden. Leistungsumfang und Entschädigungsgrenzen sind bedingungsabhängig.

Sollte man Marderschäden besser allgemein als Schäden durch wildlebende Tiere versichern?

Das ist eine Produktfrage, die nicht pauschal beantwortet werden kann. Breitere Deckungsmodelle existieren bereits am Markt. Ob sie gegenüber enger definierten Schadenmechanismen wirtschaftliche Vorteile bieten, müsste anhand von Schaden- und Prozessdaten untersucht werden.


Komplexer tierbedingter Gebäudeschaden?

Nicht jeder Schaden lässt sich anhand einzelner Fotos oder einer vermuteten Ursache belastbar einordnen.

Baugutachter Lange / ILS Bau Consulting unterstützt bei der sachverständigen Untersuchung komplexer Gebäude- und Versicherungsschäden sowie bei Fragestellungen an der Schnittstelle zwischen technischer Schadenbewertung und Regulierungsprozess.

Für Versicherer und Schadenorganisationen:
Sie möchten diskutieren, ob technische Abgrenzungsfragen unnötige Reibung in Ihren Schadenprozessen erzeugen? Gerne analysieren wir solche Fragestellungen gemeinsam aus der Praxisperspektive.

Für konkrete Schadenfälle:
Ungewöhnlichen Gebäudeschaden fachlich prüfen lassen.

Wann braucht ein Gebäudeschaden einen Sachverständigen vor Ort?

Fotos, Videos, Unterlagen, Schreibtischprüfung oder Ortstermin: Welche Form der Schadenaufnahme sinnvoll ist, hängt vom konkreten Schaden, der Fragestellung und der vorhandenen Informationslage ab.

Bei einem Gebäudeschaden stellt sich häufig sehr früh eine praktische Frage:

Muss ein Sachverständiger das Gebäude zwingend vor Ort besichtigen – oder kann eine erste fachliche Einschätzung auch anhand von Fotos, Videos und Unterlagen erfolgen?

Eine pauschale Antwort darauf wäre unseriös.

Denn weder ist jeder Gebäudeschaden vom Schreibtisch aus zuverlässig zu beurteilen, noch benötigt jeder Schadenfall von Beginn an denselben Umfang einer Vor-Ort-Untersuchung.

Aus sachverständiger Sicht kommt es vielmehr darauf an, welche Fragestellung beantwortet werden soll, welche Informationen bereits vorliegen und welche Erkenntnisse für eine belastbare Bewertung noch fehlen.

Ein Ortstermin ist kein Selbstzweck

Die Besichtigung eines Schadens vor Ort gehört zu den wichtigsten Werkzeugen der Sachverständigentätigkeit.

Am Gebäude können beispielsweise räumliche Zusammenhänge erkannt, Bauteile untersucht, Schadenverläufe nachvollzogen und Angaben der Beteiligten mit der tatsächlichen Situation abgeglichen werden.

Es gibt daher zahlreiche Fälle, in denen eine persönliche Untersuchung am Schadenort erforderlich oder zumindest fachlich sehr sinnvoll ist.

Trotzdem sollte die erste Frage nicht automatisch lauten:

„Wann kann der Sachverständige zum Ortstermin kommen?“

Sinnvoller ist zunächst die Frage:

Welche Informationen benötigen wir, um den nächsten fachlich richtigen Bearbeitungsschritt festzulegen?

Genau hier beginnt eine strukturierte Schadenbearbeitung.

Welche Möglichkeiten gibt es vor einem Ortstermin?

Je nach Schadenbild und Aufgabenstellung können bereits vor einer Besichtigung unterschiedliche Informationen ausgewertet werden.

1. Fotos des Schadens

Fotos können eine wertvolle Grundlage für eine erste Einschätzung darstellen.

Sie können beispielsweise zeigen:

  • welche Bauteile betroffen sind,
  • wie sich ein Schadenbild darstellt,
  • welchen ungefähren Umfang eine sichtbare Beschädigung besitzt,
  • ob weitere Untersuchungen erforderlich erscheinen.

Die Aussagekraft hängt allerdings stark von der Qualität und Auswahl der Bilder ab.

Ein Detailfoto eines Risses sagt beispielsweise wenig über dessen Bedeutung aus, wenn nicht erkennbar ist, wo sich der Riss befindet, über welche Bauteile er verläuft und in welchem konstruktiven Zusammenhang er steht.

Ein einzelnes Foto ersetzt deshalb nicht automatisch eine sachverständige Untersuchung.

2. Videos vom Schadenort

Videos können gegenüber Einzelbildern einen zusätzlichen Vorteil bieten:

Sie vermitteln häufig besser die räumlichen Zusammenhänge.

Ein Video kann beispielsweise zeigen, wie unterschiedliche Räume, Bauteile oder Schadenstellen zueinander liegen.

Auch hier gilt jedoch:

Die Qualität der fachlichen Beurteilung hängt davon ab, was dokumentiert wurde und welche Fragestellung beantwortet werden soll.

3. Technische und objektbezogene Unterlagen

Für eine fachliche Vorprüfung können vorhandene Unterlagen ausgesprochen wertvoll sein.

Dazu gehören je nach Schadenfall beispielsweise:

  • Grundrisse,
  • Bauzeichnungen,
  • frühere Schadenfotos,
  • Handwerkerrechnungen,
  • Angebote,
  • Messprotokolle,
  • Reparaturunterlagen,
  • technische Produktinformationen,
  • Dokumentationen früherer Maßnahmen.

Gerade bei komplexeren Schadenfällen können solche Unterlagen helfen, erste Zusammenhänge zu erkennen und einen späteren Ortstermin gezielter vorzubereiten.

Was ist eine Schreibtischprüfung bei einem Gebäudeschaden?

Unter einer Schreibtischprüfung verstehen wir die fachliche Prüfung eines Sachverhalts auf Grundlage der bereits vorhandenen Informationen und Unterlagen, ohne dass zu diesem Zeitpunkt zwingend eine Besichtigung vor Ort erfolgt.

Eine solche Prüfung kann beispielsweise helfen, folgende Fragen zu beantworten:

  • Sind die vorhandenen Informationen überhaupt ausreichend?
  • Welche technischen Fragestellungen bestehen?
  • Welche Unterlagen fehlen noch?
  • Ist eine erste fachliche Einordnung möglich?
  • Welche Untersuchungen wären vor Ort erforderlich?
  • Ist ein Ortstermin der nächste sinnvolle Schritt?

Die Schreibtischprüfung ist damit nicht zwangsläufig ein Ersatz für einen Ortstermin.

Sie kann vielmehr eine Vorqualifizierung des Schadenfalls ermöglichen.

Wann ist ein Sachverständiger vor Ort besonders wichtig?

Ein Ortstermin gewinnt insbesondere dann an Bedeutung, wenn wichtige Informationen nicht anderweitig zuverlässig gewonnen werden können.

Das kann beispielsweise der Fall sein, wenn:

  • die Schadenursache unklar ist,
  • unterschiedliche Ursachen voneinander abgegrenzt werden müssen,
  • Bauteile oder Konstruktionen untersucht werden müssen,
  • Schadenbilder auf Fotos nicht eindeutig erkennbar sind,
  • räumliche oder konstruktive Zusammenhänge relevant sind,
  • Messungen erforderlich werden,
  • Angaben und tatsächlicher Zustand voneinander abweichen,
  • der Umfang eines Schadens zuverlässig festgestellt werden muss.

Insbesondere bei komplexeren Gebäudeschäden kann die persönliche Untersuchung deshalb unverzichtbar sein.

Nicht jeder Schaden benötigt denselben Prozess

Ein häufiger Fehler in Arbeitsabläufen besteht darin, sehr unterschiedliche Schadenfälle zunächst gleich zu behandeln.

Dabei kann zwischen verschiedenen Fällen ein erheblicher Unterschied bestehen.

Ein überschaubarer und gut dokumentierter Sachverhalt stellt andere Anforderungen als beispielsweise ein Gebäudeschaden mit:

  • unklarer Ursache,
  • mehreren beteiligten Gewerken,
  • Vorschäden,
  • komplexer Konstruktion,
  • widersprüchlichen Angaben oder
  • umfangreichen Folgeschäden.

Deshalb sollte auch der Bearbeitungsweg unterschiedlich sein können.

Das Ziel besteht nicht darin, möglichst viele Ortstermine zu vermeiden.

Ebenso wenig besteht es darin, möglichst jeden Schaden sofort vor Ort untersuchen zu lassen.

Das Ziel sollte sein:

Den fachlich notwendigen Aufwand zum richtigen Zeitpunkt einzusetzen.

Gute Schadenregulierung beginnt vor dem Schadenort

Aus unserer täglichen Sachverständigenpraxis zeigt sich immer wieder, wie entscheidend die Informationslage bereits vor einer Besichtigung sein kann.

Fehlen beispielsweise:

  • klare Angaben zum Schaden,
  • geeignete Kontaktdaten,
  • Fotos,
  • relevante Unterlagen oder
  • eine eindeutige Aufgabenstellung,

entsteht zusätzlicher Abstimmungsaufwand.

Der Sachverständige muss Informationen nachfordern, Ansprechpartner ermitteln oder Fragestellungen zunächst selbst rekonstruieren.

Das kostet Zeit, ohne dass dadurch bereits ein zusätzlicher fachlicher Erkenntnisgewinn entsteht.

Eine gute Schadenbearbeitung beginnt deshalb aus unserer Sicht nicht erst mit dem Eintreffen des Sachverständigen am Gebäude.

Sie beginnt mit einer möglichst klaren Aufgabenstellung und einer strukturierten Erfassung der vorhandenen Informationen.

Die richtige Kompetenz zum richtigen Zeitpunkt

Gerade in der Schadenregulierung wird häufig über Effizienz gesprochen.

Dabei wird Effizienz schnell mit weniger Aufwand oder niedrigeren Kosten gleichgesetzt.

Das greift zu kurz.

Ein Schadenprozess kann auch dann ineffizient sein, wenn zunächst Aufwand eingespart wird, dadurch später aber zusätzliche Rückfragen, weitere Besichtigungen oder vermeidbare Bearbeitungsschritte entstehen.

Sinnvoller erscheint deshalb eine andere Betrachtung:

Welche fachliche Kompetenz wird in welcher Phase des Schadenfalls benötigt?

Möglicherweise reicht zunächst eine strukturierte Sichtung der Unterlagen.

Möglicherweise ist eine ergänzende Fotodokumentation erforderlich.

Möglicherweise lässt sich eine konkrete Teilfrage im Rahmen einer Schreibtischprüfung beantworten.

Und möglicherweise lautet das fachliche Ergebnis anschließend ganz klar:

Dieser Schaden muss vor Ort untersucht werden.

Auch das ist eine wertvolle Erkenntnis.

Fotos oder Ortstermin – was ist besser?

Die Frage stellt aus unserer Sicht bereits die falschen Alternativen gegenüber.

Fotos, Videos, Unterlagen, Schreibtischprüfung und Ortstermin sind keine konkurrierenden Methoden.

Sie sind unterschiedliche Werkzeuge innerhalb eines Schadenprozesses.

Welche davon benötigt werden, hängt vom jeweiligen Einzelfall ab.

Eine sinnvolle Reihenfolge kann beispielsweise so aussehen:

Schadenmeldung → Informationsprüfung → fachliche Vorqualifizierung → Entscheidung über weitere Unterlagen oder Ortstermin → Untersuchung → Bewertung

Bei anderen Schäden kann dagegen bereits nach der Schadenmeldung klar sein, dass eine Untersuchung vor Ort erforderlich ist.

Entscheidend ist deshalb nicht ein starrer Prozess, sondern eine fachlich begründete Entscheidung.


Was bedeutet das für Versicherer und Schadenorganisationen?

Gerade bei größeren Schadenmengen kann eine strukturierte Vorqualifizierung interessant sein.

Denn Sachverständigenkapazität ist eine fachliche Ressource.

Lange Fahrzeiten, ungeklärte Aufgabenstellungen und fehlende Informationen binden diese Ressource, ohne dass dadurch automatisch eine bessere Schadenbewertung entsteht.

Eine mögliche Prozessfrage lautet daher:

Wie können wir bereits vor der Beauftragung oder vor dem Ortstermin erkennen, welche Informationen und welche fachliche Bearbeitung dieser konkrete Schaden benötigt?

Genau an dieser Schnittstelle zwischen praktischer Schadenbearbeitung, Sachverständigenwissen und Prozessgestaltung sehen wir erhebliches Entwicklungspotenzial.

Häufige Fragen

Kann ein Gebäudeschaden nur anhand von Fotos bewertet werden?

In bestimmten Fällen können Fotos für eine erste fachliche Einordnung ausreichend sein. Ob daraus bereits eine belastbare abschließende Bewertung möglich ist, hängt jedoch vom konkreten Schaden, der Fragestellung und der Qualität der vorhandenen Informationen ab.

Wann ist ein Ortstermin bei einem Gebäudeschaden erforderlich?

Ein Ortstermin ist insbesondere dann sinnvoll oder notwendig, wenn die Schadenursache unklar ist, Konstruktionen untersucht werden müssen, räumliche Zusammenhänge relevant sind oder die vorhandenen Unterlagen keine ausreichend belastbare Beurteilung ermöglichen.

Kann eine Schreibtischprüfung einen Ortstermin ersetzen?

Eine Schreibtischprüfung kann einen Schadenfall vorqualifizieren und bestimmte Fragestellungen möglicherweise bereits beantworten. Sie ersetzt jedoch nicht grundsätzlich die Untersuchung vor Ort.

Welche Unterlagen sollte man bei einem Gebäudeschaden bereitstellen?

Hilfreich können unter anderem aussagekräftige Fotos, Videos, Grundrisse, Bauunterlagen, Rechnungen, Reparaturberichte, Messprotokolle und Informationen zu möglichen Vor- oder Altschäden sein. Welche Unterlagen tatsächlich relevant sind, hängt vom Schadenfall ab.

Ist eine technische Schadenbewertung automatisch eine versicherungsvertragliche Bewertung?

Nein. Die technische Untersuchung eines Gebäudeschadens und die versicherungsvertragliche Einordnung sind unterschiedliche Fragestellungen. Eine technische Ursache oder Schadenfeststellung beantwortet nicht automatisch die Frage nach dem Versicherungsschutz.


Fazit

Nicht jeder Gebäudeschaden lässt sich am Schreibtisch bewerten. Aber auch nicht jeder Schaden benötigt von Beginn an denselben Bearbeitungsaufwand.

Eine strukturierte Schadenbearbeitung sollte deshalb zunächst klären:

Was wissen wir bereits?
Was müssen wir noch wissen?
Und welche fachliche Kompetenz benötigen wir dafür?

Fotos, Videos und Unterlagen können dabei ebenso sinnvoll sein wie eine Schreibtischprüfung oder die persönliche Untersuchung vor Ort.

Entscheidend ist nicht, möglichst wenig Aufwand zu verursachen.

Entscheidend ist, den richtigen Aufwand an der richtigen Stelle einzusetzen.

Und manchmal ist die fachlich richtige Entscheidung eben ganz eindeutig:

Diesen Schaden muss ich mir vor Ort ansehen.

Wenn dein Tagesgeschäft plötzlich begleitet wird: Meine Drehtage mit filmreifTV

Manche Anfragen merkt man sofort: Die kommt nicht, weil du „irgendwas“ kannst – sondern weil du als Fachmann auffällst.
So war es auch bei mir.

Ich bin Baugutachter und Immobiliensachverständiger. Ich begleite Menschen und Unternehmen, wenn es unübersichtlich wird: wenn Fragen im Raum stehen, wenn Entscheidungen teuer werden können – und wenn jemand gebraucht wird, der ruhig bleibt, sauber prüft und Klartext spricht.

Und dann kam irgendwann die Anfrage von Hanna Adugna: Ob ich mir vorstellen könnte, im Rahmen eines TV-Projekts in meinem Tagesgeschäft begleitet zu werden – gemeinsam mit filmreifTV.

Ich gebe zu: Mein erster Gedanke war nicht „Oh wie glamourös“.
Mein erster Gedanke war: „Wie soll das funktionieren?“

Denn mein Alltag ist nicht „Kamera an, Bühne frei“.
Mein Alltag ist: ansehen, messen, bewerten, erklären – und zwar so, dass es verständlich, nachvollziehbar und fair bleibt.

Und genau da beginnt das Spannende.

Berlin. Innenstadt. Und plötzlich schauen alle.

Einer der Drehtage führte uns direkt nach Berlin – mitten in die City.
Wer Berlin kennt, weiß: Selbst wenn man dort versucht, unauffällig zu sein… gelingt das selten.

Wir haben Einspieler gedreht, mitten im Trubel.
Und auf einmal stehst du da, machst „dein Ding“ – und merkst: Die Augen sind auf dich gerichtet. Nicht nur die vom Team, sondern von Menschen, die vorbeigehen, stehenbleiben, gucken.

Für jemanden wie mich, der sonst lieber auf den Konstruktionsbereich schaut als in eine Linse, ist das… nennen wir es: eine neue Disziplin.

Ich kann fachlich sauber erklären – aber im Alltag erkläre ich dem Menschen neben mir, direkt am Objekt.
Beim Dreh ist es anders: Du sollst präsent sein, klar sein, dabei natürlich bleiben – und gleichzeitig passieren 20 Dinge parallel: Ton, Licht, Perspektive, Wiederholung, Timing.

Berlin war einer dieser Momente, wo ich dachte:
„Okay Stefan, du bist heute nicht nur Sachverständiger – du bist auch Teil einer Inszenierung. Und du musst lernen, das auszuhalten, ohne dich zu verbiegen.“

Der ungewohnte Teil: Körpersprache, Blick, Worte

Was mich am meisten überrascht hat: Nicht das Equipment. Nicht die Organisation.
Sondern die Feinheiten.

Zum Beispiel:

Im normalen Alltag schaue ich nicht in eine Kamera, wenn ich etwas erkläre.
Ich schaue auf das, worüber ich spreche. Auf den Bereich, um den es geht. Auf Details.

Beim Dreh kommt dann so etwas wie:
„Bitte nochmal – aber diesmal mit Blick zur Kamera.“

Und du merkst plötzlich, wie ungewohnt das ist.
Denn fachliche Erklärung lebt von Bezug: von dem, worauf man zeigt, was man beschreibt, wie man es einordnet.

Dann gibt es noch die Sprache.

Ich nutze im Alltag ganz selbstverständlich Sätze wie:

„Wie ich eben schon sagte…“
„Wie bereits telefonisch besprochen…“

Nur: Der Zuschauer war bei diesem „eben“ nicht dabei.
Und das Telefonat hat er auch nicht geführt.

Also wird dir klar: Beim Dreh musst du so sprechen, als wäre alles neu – selbst wenn du es gerade zum dritten Mal erklärst. Und du musst dabei trotzdem echt bleiben.

Und dann kommt die nächste Herausforderung:
Du verlierst schnell den Überblick.

Was wollte ich wann wo wie sagen?
Habe ich das schon erklärt?
Warum möchte der Chefautor die Aussage nochmal – nur in einem anderen Setting?

Ganz ehrlich: In solchen Momenten fragt man sich irgendwann innerlich:
„Habe ich das nicht schon dreimal gesagt – und zwar exakt so?“

Wiederholen, neu denken – und trotzdem du selbst bleiben

Hier muss ich dem Team wirklich Respekt zollen.

Denn was ich immer wieder gemerkt habe: Der Chefautor Dany wusste ganz genau, was er tat.
Was er brauchte. Was er wollte. Und warum.

Ich glaube, manchmal auch zum Leid der Kamera- und Tonleute – denn Wiederholungen sind für alle anstrengend.
Aber genau da merkst du: Das ist kein „mal eben mitlaufen“. Das ist präzise Arbeit.

Und du als „Hauptdarsteller“ (ja, so fühlt es sich in dem Moment an) musst lernen, zwei Dinge gleichzeitig zu schaffen:

  1. konstant fachlich sauber bleiben,

  2. und dabei kameratauglich sprechen, stehen, reagieren.

Das klingt leichter, als es ist.

Körperlich fordernd – und am Ende komplett platt

Was viele unterschätzen: Solche Drehtage ziehen sich.
Nicht „eine Stunde, ein paar Shots, fertig“. Sondern oft über den gesamten Tag.

Du bist die ganze Zeit „an“.
Du achtest auf Sprache, Haltung, Präsenz. Du wartest, du wiederholst, du konzentrierst dich.
Und am Ende merkst du: Das war nicht nur mental – das war körperlich.

Ich war nach dem Drehtag wirklich platt.
Komplett.

Aber gleichzeitig war da dieses Gefühl:
„Das war außergewöhnlich. Das erlebt man nicht jeden Tag.“

Skurrile Momente – und die Frage: Wie reagierst du richtig?

Und dann gibt es diese Situationen, die du nicht planst.

Ein Moment ist mir besonders hängen geblieben:
Eine Kundin aus Hamm brach in Tränen aus, weil ihr die Situation emotional sehr nah ging.

Und plötzlich stehst du da – als Mensch und als Sachverständiger – und stellst dir Fragen, die du im Alltag in dieser Form nicht hast:

  • Tröstest du?

  • Hältst du Abstand?

  • Darf man jemanden in den Arm nehmen, wenn gerade gedreht wird?

  • Was ist professionell – und was ist menschlich notwendig?

Mein Instinkt war klar: Menschlich reagieren.
Aber in der Situation merkst du: Da läuft gerade mehr als nur ein Gespräch. Da läuft ein Dreh. Da gibt es Absprachen, Rollen, Verantwortlichkeiten.

Das sind die Momente, in denen man realisiert:
Ein TV-Projekt ist nicht nur „Kamera läuft“.
Es ist eine eigene Welt – mit eigenen Regeln, die du erst beim Mitmachen wirklich verstehst.

Die größte Spannung: Was wird am Ende daraus?

Nach so vielen Szenen, Wiederholungen, Perspektiven und Momenten kommt bei mir vor allem eins:
Spannung.

Was wird daraus gemacht?
Was wird gezeigt?
Wie wird es dargestellt?

Denn du bist zwar dabei – aber du siehst nicht das Gesamtbild.
Du siehst nur einzelne Teile. Und das Endprodukt entsteht später.

Was ich aber jetzt schon sagen kann:
Diese Begleitung hat mir nochmal deutlich gemacht, wie viel in meinem Alltag eigentlich passiert – und wie viel davon man erst erkennt, wenn man gezwungen ist, es anders zu erklären.

Und auch wenn wir inhaltlich aktuell noch nichts vorwegnehmen dürfen:
Ich freue mich auf den Moment, an dem wir mehr dazu sagen können – mit dem offiziellen Okay.

Danke an filmreifTV – und ein Hinweis für Betroffene

Ein großes Dankeschön geht an filmreifTV und auch Oliver Gäbel sowie unserem Dany – für die professionelle Begleitung, die Geduld und den Blick fürs Detail.
Und ja: Auch dafür, mich immer wieder in Situationen zu bringen, die sich erst „befremdlich“ anfühlen – und dann genau deshalb wachsen lassen.

Wenn du aktuell von Bauschäden, Baumängeln oder unklaren Situationen am Gebäude betroffen bist und eine fachlich saubere Einschätzung brauchst:
Du kannst dich gerne bei mir melden.

Und wenn du unabhängig davon ein Anliegen hast, bei dem du glaubst, dass es in dieses TV-Projekt passen könnte:
Auch dann kannst du dich – je nach Thema und Rahmen – gern bei mir oder direkt bei filmreifTV melden.
(Alles Weitere nur im zulässigen Rahmen und nach Abstimmung.)

Mehr Einblicke folgt, sobald wir es dürfen.

Fachlicher Austausch mit Zukunft: Zusammenarbeit mit dem Kunststoff Institut Lüdenscheid

Der heutige Termin bei der KIMW Prüf- und Analyse GmbH / Kunststoff Institut Lüdenscheid markiert einen wichtigen Meilenstein in der Weiterentwicklung meiner fachlichen Arbeit.

Ausgangspunkt des Austauschs war mein bereits 2024 veröffentlichter Fachartikel beim Fraunhofer IRB Verlag zum Thema hagelbedingte und nicht hagelbedingte Schäden an Kunststoffstegkammerplatten. Die zugehörige fachliche Verteidigung ist ausgearbeitet und wird dem Verlag in Kürze angeboten.

Darüber hinaus wurden gemeinsame Perspektiven für:

  • materialtechnische Schadensanalysen und Laboruntersuchungen,

  • Sensorik- und Monitoringlösungen im Rahmen der digitalen Gebäudeakte,

  • sowie interdisziplinäre Forschungs- und Praxisprojekte mit Versicherungsbezug
    konkret diskutiert.

Ziel der Zusammenarbeit ist es, wissenschaftliche Erkenntnisse praxisnah nutzbar zu machen und gleichzeitig neue Bewertungs- und Dokumentationsstandards zu entwickeln.

Abgerundet wurde der Termin durch eine ausführliche Führung durch das Institut, die eindrucksvoll zeigte, wie moderne Prüftechnik, Forschung und angewandte Materialkunde ineinandergreifen.

Auch eine zukünftige Zusammenarbeit im Seminar- und Weiterbildungsbereich wurde perspektivisch vereinbart.

Diese Kooperation steht für fachliche Tiefe, gegenseitige Wertschätzung und einen klaren Blick nach vorn.

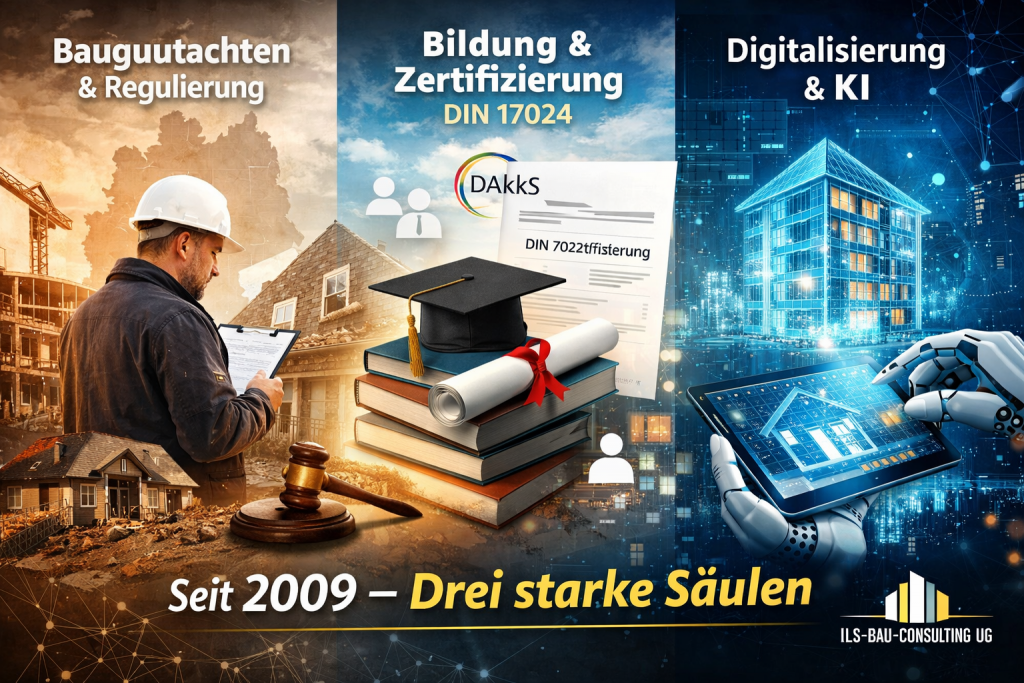
Von einer Entscheidung im Jahr 2009 zu drei tragenden Säulen – und einem klaren Blick nach vorn

Als ich mich 2009 dazu entschlossen habe, die Sachverständigentätigkeit in Vollzeit aufzunehmen, war das kein Masterplan. Es war vielmehr der Wunsch, Dinge fachlich sauber, unabhängig und verantwortungsvoll zu bewerten – im Sinne aller Beteiligten.

Rückblickend haben sich aus dieser Entscheidung drei essentielle Säulen entwickelt, die heute das Fundament der ILS-Bau-Consulting UG bilden:

1️⃣ Tagesgeschäft & Regulierung Die gutachterliche Tätigkeit als Bau- und Immobiliensachverständiger – verbunden mit der Regulierung versicherter und nicht versicherter Sach- und Haftpflichtschäden an Gebäuden und Grundstücken – bundesweit. Die Nachfrage entwickelte sich so dynamisch, dass schnell klar wurde: Qualität lässt sich nicht unbegrenzt skalieren, wenn man sie allein tragen will.

2️⃣ Bildung & Qualifizierung Die Suche nach geeignetem Personal führte mich zwangsläufig in die Bildungslandschaft. Was ich dort vorfand, entsprach jedoch weder meiner Vorstellung von Inhaltstiefe noch von Praxisnähe. So entstand das zweite Standbein: der eigene Bildungsträger.

Da der Begriff „Sachverständiger“ historisch primär an die öffentliche Bestellung gekoppelt ist – und diese in den letzten Jahrzehnten strukturell an Wirksamkeit verloren hat (siehe SV-Listungen der IHK, BDSF) – war ein anderer Weg erforderlich. Heute kooperieren wir mit einem DAkkS-zugelassenen Bildungsträger, der gemeinsam mit uns DIN EN ISO/IEC 17024-Zertifizierungsprüfungen durchführt. Ein Modell, das der öffentlichen Bestellung gleichkommt – national wie EU-weit. Für 2026 ist dieses System nun vollständig etabliert.

Parallel dazu hat sich der Bildungsbereich in den letzten zwei Jahren rasant entwickelt. Für 2026 ist klar: Auch dieses Standbein lässt sich nicht mehr allein tragen. Umso mehr freue ich mich, namhafte Dozenten gewonnen zu haben, die fachlich wie didaktisch exakt unserem Anspruch entsprechen.

3️⃣ Digitalisierung & KI Bereits seit 2018 arbeiten wir an der Digitalisierung von Gebäuden. Was einst als Idee eines „virtuellen Gutachtens“ begann, ist heute eine branchenübergreifende digitale Gebäudeakte. Dass uns die KI hier inzwischen massiv unterstützt, war damals nicht geplant – aber strategisch ein Glücksfall. Auch für 2026 sind hier weitere Entwicklungsschritte vorgesehen.

Besonders wertvoll waren und sind die konstruktiven Gespräche und Kooperationen – u. a. mit Uwe Ziegler der LVM Versicherung, den Versicherungsforen Leipzig GmbH , Handwerksbetrieben, Kommunen, der Bundespolizei, sowie der fachliche Austausch mit Nico Streker , dem Versicherungspodcast MarKo Petersohn sowie Makler und Vermittler Podcast und auch meine veröffetlichten Fachbeiträge wie zum Beispiel beim Fachverlagen wie dem Bausachverständige des Fraunhofer IRB Verlag.

Dass diese Entwicklung von Fernsehproduktionen wie Arriba Media oder auch FILMREIF TV begleitet wurde, war nie Ziel – aber Bestätigung. Auch hier wird 2026 noch einiges kommen.

Unterm Strich: Die ILS-Bau-Consulting UG hat sich besser entwickelt, als wir es jemals geplant oder vermutet hätten. Gerade 2025 war geprägt von echten Quantensprüngen in Entwicklung und Kooperation – trotz einer angespannten wirtschaftlichen Gesamtlage.

Vielleicht liegt das daran, dass ich stets versucht habe, Klasse statt Masse zu etablieren – und Mehrwert nicht isoliert, sondern kollektiv zu denken.

👉 Wer Kooperationen sucht, 👉 wer sich fundiert und praxisnah ausbilden lassen möchte, 👉 oder wer an der Weiterentwicklung unserer drei Säulen mitwirken will: Der Dialog ist ausdrücklich erwünscht.

Veränderung ist kein Risiko. Sie ist ein Prozess. Und sie bietet Chancen – wenn man bereit ist, sie zu nutzen.

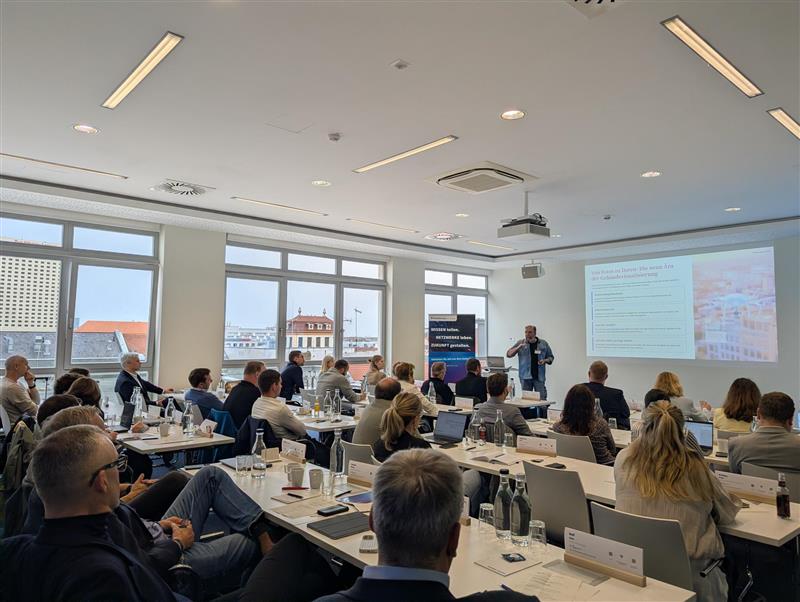
Rückblick auf zwei inspirierende Tage bei den Versicherungsforen Leipzig

Ein persönlicher Einstieg – mit neuen Speaker-Sneakern

Schon beim Betreten der Veranstaltungsräume durfte ich meine neuen Speaker-Sneaker auf den „heiligen Böden des Wissens“ einweihen.
Ein humorvoller Einstieg, der sich bereits in meinem Vortrag als sympathisches Bindeglied erwies – und der Ton für zwei lebhafte, offene und wertschätzende Tage war gesetzt.

Ein Austausch, der wirklich weiterbringt

Besonders beeindruckt hat mich die Atmosphäre, die von den Organisatoren Diana Boduch, Tina Linding, Thomine Bissinger und Franz Gündel geschaffen wurde:
professionell, bestens strukturiert – und zugleich herzlich, familiär und nahbar.

Dieser Rahmen hat es möglich gemacht, mit Produktverantwortlichen, Rückversicherern, Schadenexperten und vielen weiteren Versicherungsprofis tief in die Themen einzutauchen, die unsere Branche tatsächlich bewegen.

Meine Perspektive aus der Praxis – direkt von der Front der Schadensregulierung

Als Baugutachter und Sachverständiger bin ich täglich mitten im operativen Schadenprozess.
Es gehört zu meiner Arbeit, auf technische Risiken aufmerksam zu machen – manchmal mit dem Finger in der Wunde, immer mit dem Ziel, Schäden zu vermeiden und Prozesse klarer zu gestalten.

Ebenso wertvoll war für mich, einmal die Perspektive der Versicherer so direkt und unverfälscht aufzunehmen. Dieser wechselseitige Blick bereichert beide Seiten und schafft ein besseres Verständnis für Herausforderungen und Lösungswege.

Ein aktuelles Schwerpunktthema: Versicherbarkeit von PV-Anlagen

Ein Thema, das ich auf der Bühne angesprochen habe, betrifft die zunehmenden Schwierigkeiten bei der Versicherbarkeit von Gebäuden nach der Installation von PV-Anlagen – ein Fall, der mir von Enpal herangetragen wurde.

Wenn Brandeigenschaften und bauliche Veränderungen nicht frühzeitig berücksichtigt werden, entstehen Lücken, die sowohl Versicherer als auch Gebäudeeigentümer vor echte Probleme stellen.
Das bremst notwendige Entwicklungen der Energiewende – und zeigt, wie wichtig frühzeitige Abstimmung ist.

Positiv hervorheben möchte ich an dieser Stelle das Engagement von Nico Strecker, der frühzeitig und aktiv auf diese Thematik aufmerksam macht.

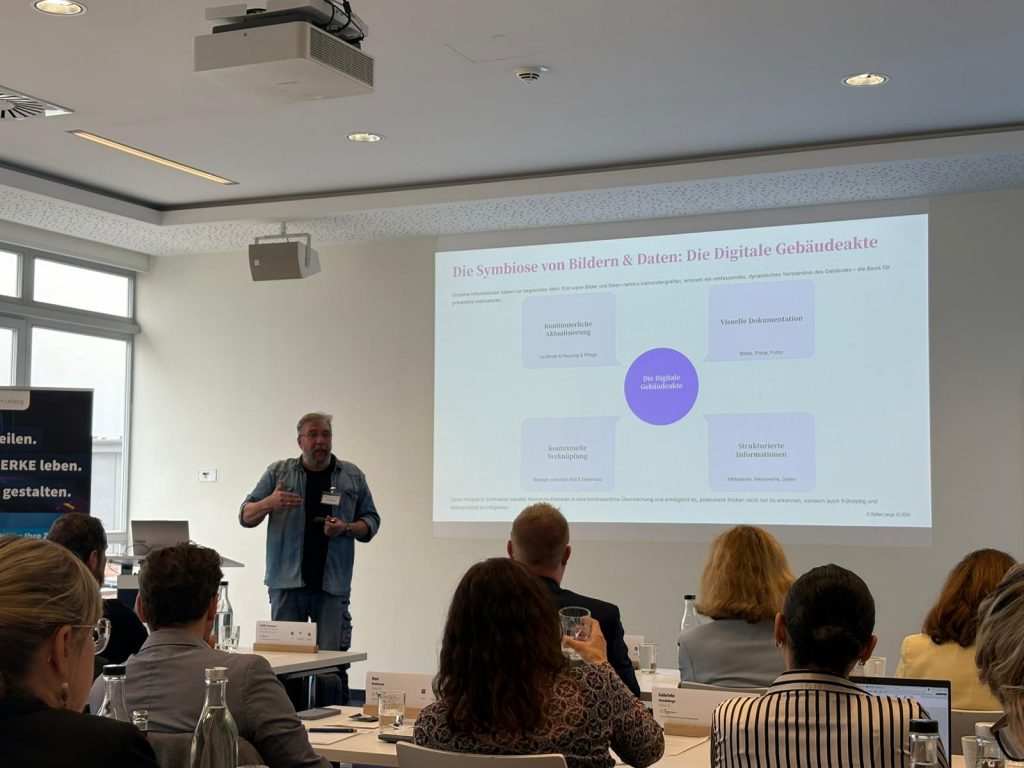
Inhalt meines Vortrags – Risiken erkennen, Schäden vermeiden, Daten nutzbar machen

Mein Vortrag legte den Fokus auf:

  • frühzeitig erkennbare Risiken am Gebäude,

  • wirksame Schadensprävention und Vermeidung von Folgeschäden,

  • sowie die Bedeutung weiterverarbeitbarer Daten für KI-gestützte Prozesse.

Gerade der letzte Punkt zeigt, wie groß das Potenzial digitaler Unterstützung bereits heute ist – und welche Chancen eine strukturierte Datenerhebung für die Zukunft bietet.

Ausblick: Einladung zum Messekongress 2026

Umso mehr freue ich mich darüber, dass ich bereits jetzt erneut eingeladen wurde – diesmal als Speaker beim Messekongress 2026 der Versicherungsforen Leipzig.

Diese erneute Einladung stärkt meinen Anspruch, praxisnahe, verständliche und zugleich zukunftsorientierte Einblicke in die Schadenwelt zu geben.

Fazit: Zukunft gelingt nur gemeinsam

Die zwei Tage in Leipzig haben einmal mehr gezeigt:
Die Herausforderungen unserer Branche lösen wir am besten dann, wenn Praxis und Versicherungswelt sich offen austauschen, voneinander lernen und gemeinsam an Lösungen arbeiten.

Ich freue mich auf die Fortsetzung dieses Austauschs – auf Veranstaltungen, in Projekten und in der täglichen Zusammenarbeit.

„Die Schadensregulierung wird sich verändern – oder hat sie das längst?“

Auf den diesjährigen Regional-Tagungen der DEKRA Claims in Köln, Ulm, Leipzig und Hamburg durfte ich als Fachvortragender darüber sprechen, was längst Realität wird: die tiefgreifende Transformation der Schadensregulierung durch künstliche Intelligenz, automatisierte Prozesse und digitale Datenerfassung.

Mein Vortrag mit dem Titel „Die Schadensregulierung wird sich verändern“ hätte im Nachhinein wohl treffender heißen müssen:
„Die Schadensregulierung hat sich bereits verändert.“

In den rund 1,5 Stunden Vortrag und offen geführten Diskussionen wurde deutlich, dass den #Versicherungshäusern kaum eine andere Wahl bleibt, als viele Prozesse in der Regulierung zu automatisieren. Schon heute zeigen erste Pilotprojekte, etwa bei der Allianz, wie leistungsfähig #KI-Assistenten in der #Schadenaufnahme, Bewertung und Kommunikation sein können.

Doch anstatt dies als Bedrohung zu sehen, bietet diese Entwicklung enorme Chancen für alle Beteiligten:
Für #Regulierer, #Sanierer, #Sachverständige und #Handwerksbetriebe werden Fachkompetenzen künftig noch stärker mit digitalen Werkzeugen verschmelzen. Tätigkeiten, die früher viel Zeit kosteten, wie Datenermittlung, Beweissicherung oder Vergleichsbewertungen, werden durch KI-gestützte Systeme und strukturierte Bilddaten nahezu zum Kinderspiel.

Ein wichtiger Bestandteil dieser neuen Prozesswelt ist die #digitale Gebäudeakte – ein zentraler Datenspeicher, der Schäden, Bewertungen und Reparaturverläufe intelligent verknüpft. Hier spielt auch unsere Plattform drohnenflugboerse.de eine Schlüsselrolle:
Denn dort werden nicht einfach Fotos oder Videos erstellt, sondern wertvolle Daten generiert, die in die automatisierte Bewertung einfließen können.

Auf der Plattform arbeiten #Drohnenpiloten, #Innenraumscanner, #Ingenieure, #Bauzeichner und #Sachverständige Hand in Hand. Sie erfassen, analysieren und strukturieren Gebäudedaten so, dass diese direkt für KI-Assistenten oder Gutachtenprozesse nutzbar werden.
Dieses Zusammenspiel schulen wir praxisnah – etwa im kommenden Tagesseminar am 06.03.2025 an der FernUniversität Hagen, in dem Drohnenpiloten, Innenraumscanner und Sachverständige lernen, wie sie Daten effizient und fachgerecht für automatisierte Systeme aufbereiten.

Neben wertvollem Input von den DEKRA-Claims-Regulierern konnte ich in allen vier Städten auch zahlreiche konstruktive Gespräche mit den Sprint-Niederlassungen führen und erste Vereinbarungen für gemeinsame Pilotprojekte besprechen. Besonders beeindruckend war der fachliche Austausch mit den Teilnehmern, deren Ideen und Vorschläge bereits in unserem Hause in konkrete Entwicklungen eingeflossen sind – einige davon werden schon aktiv umgesetzt.

Diese Regional-Tagungen haben gezeigt:
Die Zukunft der Schadensregulierung ist nicht nur digital – sie ist vernetzt, datenbasiert und kompetenzorientiert.

Und wer sich fragt, wie diese Zukunft konkret aussieht, darf gespannt sein:
Am 14. November 2025 werde ich bei den Versicherungsforen Leipzig im Rahmen meines Bühnenpitches genau diesen Wandel präsentieren – mit Einblicken in reale Anwendungsbeispiele, Schnittstellenlösungen und die Rolle, die drohnenflugboerse.de dabei spielt.

expira setzt auf drohnenflugboerse.de – Qualitätsstandard steigt weiter

Die Plattform drohnenflugboerse.de wächst: Mit expira, einem der namhaftesten Regulierungsunternehmen in der Versicherungsbranche, haben wir einen weiteren starken Partner gewonnen.

Unsere Qualitätsstandards waren schon bisher hoch. Doch expira stellt noch höhere Anforderungen an die Arbeit mit Drohnenflügen – Anforderungen, denen wir selbstverständlich gerecht werden.

Dazu gehören:

  • Standardisierte Drohnenflugaufnahmen

  • Gezielte Qualifikationssteigerung der Piloten

  • Neue Präsenzseminare, durchgeführt von zwei erfahrenen Dozenten

  • Die geplante Möglichkeit, künftig auch die A2-Lizenz-Prüfung in Kooperation mit dem LBA anzubieten

Mit diesem Schritt entwickeln wir unsere Plattform konsequent weiter – im Interesse unserer Auftraggeber und Drohnenpiloten gleichermaßen.

👉 Mehr erfahren & Teil der Plattform werden: www.drohnenflugboerse.de

TV trifft Sachverstand: ILS-Bau-Consulting bald im Fernsehen

Am heutigen Produktionstag standen spannende Entwicklungen rund um zukünftige TV-Projekte auf dem Plan. In einer Web-Konferenz mit filmreif TV wurden erste Konzepte und Inhaltsideen besprochen – mit dem Ziel, das Fachwissen aus dem Sachverständigenwesen sichtbar und verständlich für ein breites Publikum zu machen.

Gleichzeitig fanden die ersten Aufnahmen mit einer anderen Filmproduktion arriba media für ein anderes Projekt statt. Wir freuen uns, in den kommenden Wochen erste Einblicke und Ausstrahlungstermine bekanntzugeben.

🎬 Themen wie:

  • Bauschäden,

  • Gefahrenstoffe im Bestand

  • Bau-Schiksale

  • und praxisnahe Schadenbeispiele

werden zukünftig medial mit aufbereitet – fundiert, professionell und aus erster Hand.

Bleiben Sie dran – unsere Expertise wird sichtbar!

Podcast-Start geglückt: „Bauklötzchen & Immobilienhoppalas“ geht an den Start

Am heutigen Tag fiel der Startschuss für unser neues Podcast-Format – „Bauklötzchen & Immobilienhoppalas“.
Mit viel Freude, Fachwissen und einem Schuss Selbstironie sprechen wir, Mändy Semmelmann (Immobilienmaklerin) und Stefan Lange (Baugutachter), über alles, was sich rund um Bauschäden, Immobilienpraxis, Behördenlogik und technische Innovationen dreht.

💡 In der ersten Episode lernt ihr uns als Hosts kennen – inkl. Ausblick auf Themen wie:

  • Fix & Flip – Rendite oder Risiko?

  • Ein Mauermörtel, der Wasser ziehen soll – kann das funktionieren?

  • …und natürlich viele „Hoppalas“ aus dem Alltag!

🎙️ Der Podcast erscheint ab dem 01.08.2025, dann regelmäßig am 1. jedes Monats auf Spotify, Apple Podcasts & Co.

🔁 Jetzt Kanal abonnieren & Vorschläge einreichen:
Wenn du Ideen für Gäste oder spannende Themen hast – wir freuen uns auf Input und Mitgestaltung!