Archive : Schadensregulierung

Marderschaden am Dach: Wenn die Abgrenzung zwischen Verbiss und sonstiger Beschädigung zum Regulierungsproblem wird

Ein Marder im Dach klingt zunächst nach einem vergleichsweise eindeutigen Schadenfall.

Das Tier ist als möglicher Verursacher identifiziert, Dämmstoff ist verschoben oder beschädigt, an Unterspannbahn oder Vordeckung zeigen sich Auffälligkeiten – und damit scheint die Ursache geklärt.

In der sachverständigen Praxis kann die entscheidende Frage jedoch erst an diesem Punkt beginnen:

Welche konkrete Beschädigung wurde tatsächlich durch das Tier verursacht – und durch welchen Mechanismus?

Denn für die technische Bewertung und insbesondere für die Schadenregulierung kann es einen erheblichen Unterschied machen, ob eine Beschädigung auf einen Biss, Kratzen, Reißen, mechanisches Bewegen innerhalb des Dachaufbaus oder auf bereits vorhandene Materialalterung zurückzuführen ist.

Was technisch nach einer Detailfrage klingt, kann damit schnell zu einer Regulierungs- und Produktfrage für die Versicherungswirtschaft werden.


Kurzantwort: Warum kann ein Marderschaden am Dach schwer abzugrenzen sein?

Bei einem Marderschaden genügt es nicht immer, lediglich nachzuweisen, dass sich ein Tier im Dach aufgehalten hat.

Je nach Versicherungsbedingungen kann entscheidend sein, welche Art der Beschädigung versichert ist.

Treffen tierbedingte Einwirkungen auf ältere oder bereits vorgeschädigte Unterspannbahnen, Dämmstoffe und andere Bauteile, ist die eindeutige Zuordnung einzelner Schadenmerkmale unter Umständen mit erheblichem Untersuchungsaufwand verbunden.

Genau hier entsteht die zentrale Frage dieses Beitrags:

Ist eine sehr enge Unterscheidung einzelner Schadenmechanismen in jedem Fall die wirtschaftlich sinnvollste Lösung für die Schadenregulierung?


Ein Marder im Dach ist zunächst nur eine Feststellung

Aus sachverständiger Sicht sollte zunächst zwischen drei Ebenen unterschieden werden:

Das Tier bzw. dessen Anwesenheit,
der tatsächlich feststellbare Bauteilschaden
und die Ursache bzw. der konkrete Schadenmechanismus.

Diese drei Ebenen sind nicht automatisch identisch.

Spuren eines Marders oder andere Hinweise auf dessen Aufenthalt können die Hypothese eines tierbedingten Schadens stützen. Sie beantworten jedoch nicht zwangsläufig die Frage, wie eine bestimmte Beschädigung an einem Bauteil entstanden ist.

Eine eingerissene Unterspannbahn ist zunächst eine eingerissene Unterspannbahn.

Für die weitere Einordnung muss gegebenenfalls geklärt werden, ob beispielsweise ein unmittelbarer Biss, eine andere mechanische Einwirkung des Tieres, eine bereits vorhandene Versprödung oder eine Kombination verschiedener Faktoren zur festgestellten Beschädigung geführt hat.

Das ist ein wesentlicher Unterschied.


Verbissschaden, Tierbiss oder sonstige mechanische Beschädigung?

Im allgemeinen Sprachgebrauch wird häufig von einem Verbissschaden gesprochen.

Versicherungsbedingungen verwenden teilweise präzisere oder andere Begriffe.

Ein aktuelles Beispiel liefert die VHV: Dort sind in einer Bedingungserweiterung Reparaturkosten für Schäden an elektrischen Einrichtungen sowie an Dämmungen und Unterspannbahnen versichert, die unmittelbar durch den Biss wild lebender Tiere entstehen. Pickschäden durch Vögel und Kratzschäden werden dort dem Tierbiss gleichgestellt; zugleich gilt eine konkrete Entschädigungsgrenze.

Andere Versicherungsprodukte wählen einen weiter gefassten Ansatz. Die Allianz beschreibt in bestimmten aktuellen Tarifen beziehungsweise Zusatzbausteinen Versicherungsschutz für Sachschäden durch wildlebende Tiere am Gebäude und nennt dabei beispielsweise Schäden an Dach und Dachdämmung.

Bereits diese beiden Beispiele zeigen:

Die versicherungstechnische Definition tierbedingter Gebäudeschäden ist nicht einheitlich.

Deshalb muss jeder konkrete Schaden anhand des tatsächlich vereinbarten Bedingungswerks beurteilt werden.

Dieser Fachbeitrag ist keine Aussage darüber, ob ein bestimmter Einzelfall versichert ist.


Warum die technische Abgrenzung schwierig werden kann

Besonders anspruchsvoll können ältere Dachaufbauten werden.

Unterspannbahnen, Vordeckungen, Dämmstoffe und angrenzende Materialien unterliegen während ihrer Nutzungsdauer unterschiedlichen Beanspruchungen.

Damit können sich bei einer Bauteilöffnung mehrere Befundebenen überlagern:

Ein Bereich weist möglicherweise bereits Alterungserscheinungen auf. Gleichzeitig sind Hinweise auf tierische Aktivität vorhanden. Dämmmaterial kann verlagert sein. An Bahnen zeigen sich Risse oder Öffnungen.

Dann reicht die Feststellung

„Hier war ein Marder“

fachlich nicht zwingend aus, um jede sichtbare Beschädigung eindeutig dem Tier und zusätzlich noch einem ganz bestimmten Schadenmechanismus zuzuordnen.

Gerade dieser Punkt macht manche Untersuchungen aufwendig.


Ein denkbares Schadenbild aus der Praxis

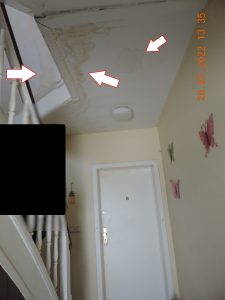
Stellen wir uns einen Dachaufbau vor, bei dem bei einer kontrollierten Bauteilöffnung festgestellt wird, dass sich innerhalb der Dämmebene Hohlräume oder Laufwege befinden.

Gleichzeitig weist eine Bahn Beschädigungen auf.

Nun entstehen mehrere mögliche Fragestellungen:

Wurde die Bahn unmittelbar gebissen?

Wurde sie durch Bewegung des Tieres mechanisch beansprucht?

Ist vorhandene Materialalterung für die Ausprägung der Beschädigung mitverantwortlich?

Oder liegen mehrere Einwirkungen gleichzeitig vor?

An dieser Stelle muss Sachverständigenarbeit sauber zwischen Feststellung, Hypothese und belastbarer Schlussfolgerung unterscheiden.

Ein spektakuläres Foto allein beantwortet diese Fragen nicht.


Wenn die Deckungsdefinition selbst Untersuchungsaufwand erzeugt

Und genau an dieser Stelle wird der Fall auch aus Sicht von Versicherern interessant.

Wenn die Versicherungsleistung daran anknüpft, dass nicht nur eine tierbedingte Beschädigung festgestellt wird, sondern ein ganz bestimmter Mechanismus nachgewiesen werden muss, kann die notwendige Abgrenzung selbst erheblichen Aufwand verursachen.

Möglicherweise müssen Bauteile geöffnet werden.

Handwerksunternehmen müssen koordiniert werden.

Der Sachverständige muss unterschiedliche Schadenhypothesen untersuchen.

Materialzustände und Vorschädigungen müssen berücksichtigt werden.

Und anschließend muss möglicherweise weiterhin bewertet werden, welche einzelne Beschädigung welchem Mechanismus zugeordnet werden kann.

Damit entsteht eine wirtschaftliche Frage:

Wie hoch darf der Aufwand zur Differenzierung eines Schadenmechanismus sein, bevor die Kosten der Abgrenzung selbst zu einem relevanten Bestandteil des Schadenprozesses werden?

Das ist keine Kritik an einer bestimmten Versicherung oder einem bestimmten Bedingungswerk.

Es ist eine Frage der Regulierungsökonomie.


Vielleicht ist es nicht nur eine Gutachterfrage, sondern eine Produktfrage

Aus solchen Fällen lässt sich deshalb eine weitergehende Überlegung ableiten.

Wäre es für bestimmte Versicherungsprodukte sinnvoller, nicht ausschließlich sehr eng definierte einzelne Mechanismen zu versichern, sondern einen eindeutig beschriebenen Versicherungsschutz für

Schäden durch wildlebende Tiere am Gebäude

zu schaffen?

Denkbar wäre beispielsweise eine solche Deckung mit einer klar definierten Entschädigungsgrenze oder einem Sublimit.

Der Vorteil einer solchen Konstruktion könnte darin liegen, dass sich der Schwerpunkt der Untersuchung stärker auf folgende Frage verlagert:

Ist der festgestellte Schaden mit hinreichender Sicherheit auf die Einwirkung eines versicherten Tieres zurückzuführen?

und weniger darauf:

Hat das Tier an genau dieser Stelle gebissen, gekratzt, gerissen, gewühlt oder das Material durch eine andere Körperbewegung beschädigt?


Aber wäre das für Versicherer tatsächlich wirtschaftlicher?

Das lässt sich aus einem einzelnen Schadenfall ausdrücklich nicht beantworten.

Eine belastbare Beurteilung würde Daten benötigen.

Dazu gehören unter anderem Schadenhäufigkeiten, durchschnittliche Schadenhöhen, Kosten sachverständiger Untersuchungen, Regulierungsdauer, Streit- beziehungsweise Nachbearbeitungsquoten sowie die Frage, wie stark sich unterschiedliche Deckungsmodelle auf Schadenaufwand und Prämien auswirken.

Genau deshalb sollte aus einer Beobachtung aus der Schadenpraxis keine vorschnelle Produktforderung werden.

Sie kann aber eine Hypothese für Produktentwicklung und Prozessoptimierung liefern.

Und genau das ist aus meiner Sicht interessant.

Die Versicherungswirtschaft arbeitet bereits heute mit unterschiedlichen Ansätzen für tierbedingte Gebäudeschäden. Während bestimmte Bedingungen einzelne Mechanismen und Bauteile detailliert definieren, gibt es zugleich Produkte, die breiter von Schäden durch wildlebende Tiere sprechen.

Damit ist die Fragestellung keineswegs theoretisch.


Warum eine vollständige Dachsanierung schnell erheblich teurer werden kann

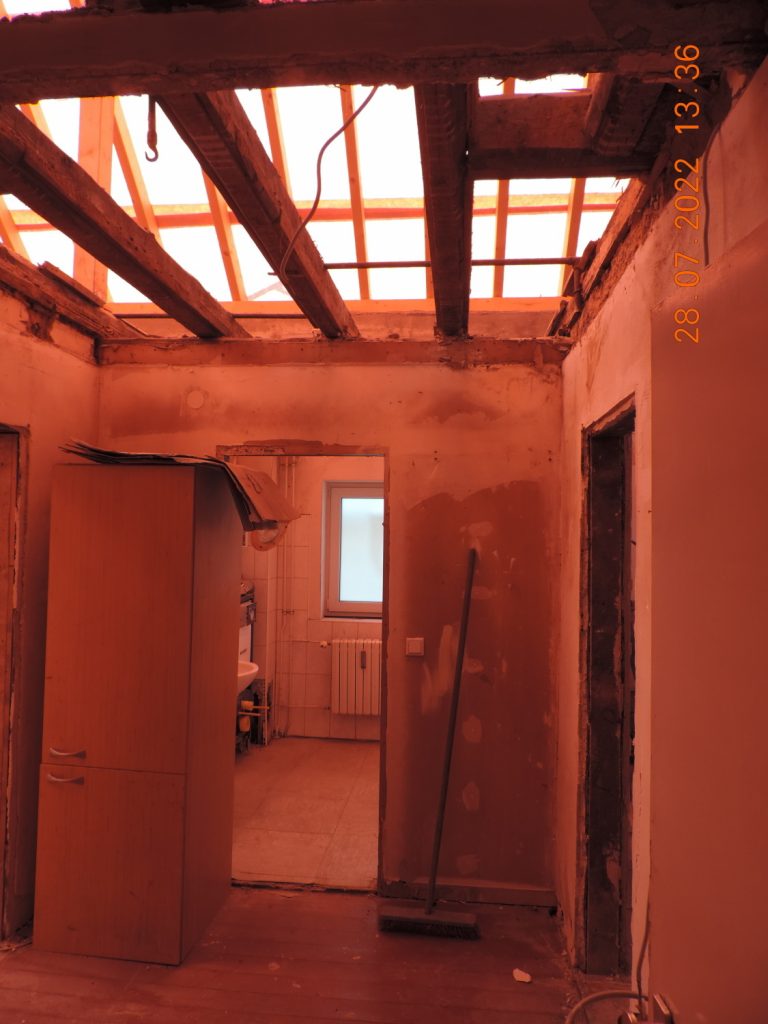
Eine weitere Besonderheit kann entstehen, wenn eine Beschädigung nicht lokal repariert werden kann und umfangreichere Arbeiten am Dach erforderlich werden.

Gerade bei Bestandsgebäuden können sich dabei der ursprüngliche Schaden und die heute erforderliche Wiederherstellung technisch deutlich voneinander unterscheiden.

Der aktuelle gesetzliche Rahmen stellt bei bestimmten Änderungen bestehender Dachflächen energetische Anforderungen. In der derzeit geltenden Anlage 7 des einschlägigen Bundesrechts werden beispielsweise Anforderungen für Fälle beschrieben, in denen Dachdeckungen einschließlich darunterliegender Lattungen und Verschalungen ersetzt oder neu aufgebaut werden.

Für die Schadenregulierung bedeutet das allerdings nicht automatisch, dass sämtliche daraus entstehenden Mehrkosten versichert sind.

Das hängt wiederum vom konkreten Versicherungsvertrag ab.

Dass solche Kostenpositionen in Versicherungsprodukten unterschiedlich behandelt werden können, zeigt beispielsweise die aktuelle VHV-Verbraucherinformation: Dort existiert unter bestimmten Voraussetzungen eine eigene Leistung für Mehrkosten einer behördlich nicht vorgeschriebenen energetischen Modernisierung mit festgelegter Entschädigungsgrenze.

Auch hier gilt daher:

Technische Notwendigkeit und versicherungsvertragliche Erstattungsfähigkeit sind zwei unterschiedliche Fragen.

Diese Trennung ist für eine belastbare Schadenbewertung entscheidend.


Warum „Wildschaden“ nicht der beste Begriff für diese Diskussion ist

Im Zusammenhang mit einer möglichen breiteren Versicherungsdeckung könnte der Begriff Wildschaden zunächst naheliegend erscheinen.

Ich würde ihn für diesen Zusammenhang dennoch vermeiden.

Der Begriff ist bereits gesetzlich geprägt. Das Bundesjagdgesetz regelt unter „Wildschadensersatz“ insbesondere Schäden an Grundstücken durch bestimmte Wildarten und die daraus resultierenden Ersatzpflichten. Das ist nicht dasselbe wie ein versicherter Marderschaden an einem Gebäude.

Für die hier diskutierte Produktfrage ist deshalb die Formulierung

„Schäden durch wildlebende Tiere am Gebäude“

wesentlich eindeutiger.


Was bedeutet das für die sachverständige Untersuchung?

Die Aufgabe eines Sachverständigen besteht nicht darin, den gewünschten Versicherungstatbestand herzustellen.

Sie besteht auch nicht darin, aus dem vermuteten Verursacher automatisch eine gedeckte Schadenursache abzuleiten.

Die sachverständige Aufgabe ist zunächst technisch:

Welcher Zustand liegt vor?

Welche Schadenmerkmale sind feststellbar?

Welche Ursachen beziehungsweise Einwirkungen kommen dafür infrage?

Welche Schlussfolgerungen sind durch die Befunde belastbar – und wo bestehen Grenzen der Zuordnung?

Erst im Zusammenspiel mit dem konkreten Versicherungsvertrag wird daraus eine regulierungsrelevante Fragestellung.

Diese saubere Trennung schützt alle Beteiligten.

Den Versicherungsnehmer.

Den Versicherer.

Den Regulierer.

Und auch den Sachverständigen.


Was Versicherer aus solchen Schadenfällen ableiten können

Für mich liegt der eigentliche Mehrwert solcher Fälle deshalb nicht ausschließlich in der Regulierung des einzelnen Schadens.

Ein komplexer Schadenfall kann zeigen, wo Produktdefinition und technische Schadenrealität Reibung erzeugen.

Genau hier können Versicherer und Schadenorganisationen weiterdenken:

Nicht mit dem Ziel, Deckung automatisch zu erweitern.

Sondern mit der Frage, ob Definitionen, Feststellungsprozesse und Entschädigungsgrenzen so aufeinander abgestimmt sind, dass ein Schaden fachlich belastbar und gleichzeitig wirtschaftlich effizient bearbeitet werden kann.

Das ist eine andere Perspektive auf Schadenregulierung.

Und sie entsteht unmittelbar aus der Praxis.


Fazit: Der Marder ist möglicherweise nur der Anfang der Fragestellung

Ein Marderschaden am Dach zeigt exemplarisch, warum die scheinbar einfache Frage nach dem Schadenverursacher für eine belastbare Regulierung nicht immer ausreicht.

Entscheidend können vielmehr drei Ebenen sein:

Was ist tatsächlich beschädigt?

Wie ist die Beschädigung entstanden?

Welche dieser Einwirkungen ist nach dem konkreten Versicherungsvertrag versichert?

Je enger diese Ebenen voneinander abgegrenzt werden müssen, desto höher kann der technische Feststellungsaufwand werden.

Damit stellt sich für Versicherer eine weitergehende Frage:

Sollte die Produktgestaltung in bestimmten Bereichen stärker das versicherte Ereignis beziehungsweise die tierbedingte Einwirkung abbilden – und das wirtschaftliche Risiko stattdessen über transparente Entschädigungsgrenzen steuern?

Ich halte diese Frage für diskussionswürdig.

Nicht als fertige Lösung.

Sondern als Ausgangspunkt für eine bessere Verbindung von Sachverständigenpraxis, Produktentwicklung und Schadenprozess.


Häufige Fragen zum Marderschaden am Dach

Ist ein Marderschaden automatisch über die Wohngebäudeversicherung versichert?

Nein. Ob und in welchem Umfang ein Marderschaden versichert ist, hängt vom konkreten Versicherungsvertrag, Tarif und den vereinbarten Bedingungen ab. Aktuelle Versicherungsprodukte verwenden teilweise deutlich unterschiedliche Definitionen.

Was ist der Unterschied zwischen Marderschaden und Verbissschaden?

„Marderschaden“ beschreibt zunächst den Zusammenhang mit dem Tier. Ein Biss- oder umgangssprachlicher Verbissschaden beschreibt dagegen einen konkreteren Schadenmechanismus. Ein Marder kann theoretisch auch andere mechanische Beschädigungen verursachen. Ob diese versichert sind, ergibt sich aus den jeweiligen Versicherungsbedingungen.

Kann ein Sachverständiger feststellen, ob eine Unterspannbahn vom Marder beschädigt wurde?

Ein Sachverständiger kann vorhandene Befunde untersuchen, dokumentieren und mögliche Ursachen fachlich bewerten. Ob sich im Einzelfall zusätzlich eindeutig bestimmen lässt, durch welchen konkreten Bewegungs- oder Beschädigungsmechanismus eine einzelne Stelle entstanden ist, hängt von den vorhandenen Spuren und Randbedingungen ab.

Warum kann eine Bauteilöffnung notwendig sein?

Sichtbare Auffälligkeiten an der Oberfläche lassen nicht immer erkennen, wie der Dachaufbau darunter beschaffen ist oder welche Schäden innerhalb der Konstruktion vorliegen. Eine abgestimmte Bauteilöffnung kann deshalb erforderlich sein, um den tatsächlichen Zustand fachgerecht zu dokumentieren.

Sind energetisch bedingte Mehrkosten nach einem Marderschaden automatisch versichert?

Nein. Technische oder gesetzliche Anforderungen an eine Wiederherstellung und die Frage, ob daraus entstehende Mehrkosten vom Versicherungsvertrag getragen werden, müssen getrennt geprüft werden. Leistungsumfang und Entschädigungsgrenzen sind bedingungsabhängig.

Sollte man Marderschäden besser allgemein als Schäden durch wildlebende Tiere versichern?

Das ist eine Produktfrage, die nicht pauschal beantwortet werden kann. Breitere Deckungsmodelle existieren bereits am Markt. Ob sie gegenüber enger definierten Schadenmechanismen wirtschaftliche Vorteile bieten, müsste anhand von Schaden- und Prozessdaten untersucht werden.


Komplexer tierbedingter Gebäudeschaden?

Nicht jeder Schaden lässt sich anhand einzelner Fotos oder einer vermuteten Ursache belastbar einordnen.

Baugutachter Lange / ILS Bau Consulting unterstützt bei der sachverständigen Untersuchung komplexer Gebäude- und Versicherungsschäden sowie bei Fragestellungen an der Schnittstelle zwischen technischer Schadenbewertung und Regulierungsprozess.

Für Versicherer und Schadenorganisationen:
Sie möchten diskutieren, ob technische Abgrenzungsfragen unnötige Reibung in Ihren Schadenprozessen erzeugen? Gerne analysieren wir solche Fragestellungen gemeinsam aus der Praxisperspektive.

Für konkrete Schadenfälle:
Ungewöhnlichen Gebäudeschaden fachlich prüfen lassen.

Rückblick auf zwei inspirierende Tage bei den Versicherungsforen Leipzig

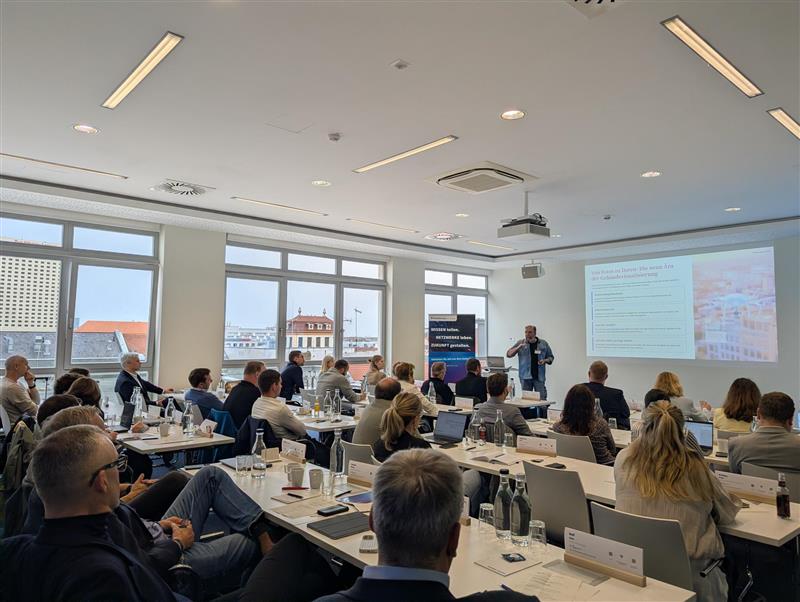
Ein persönlicher Einstieg – mit neuen Speaker-Sneakern

Schon beim Betreten der Veranstaltungsräume durfte ich meine neuen Speaker-Sneaker auf den „heiligen Böden des Wissens“ einweihen.
Ein humorvoller Einstieg, der sich bereits in meinem Vortrag als sympathisches Bindeglied erwies – und der Ton für zwei lebhafte, offene und wertschätzende Tage war gesetzt.

Ein Austausch, der wirklich weiterbringt

Besonders beeindruckt hat mich die Atmosphäre, die von den Organisatoren Diana Boduch, Tina Linding, Thomine Bissinger und Franz Gündel geschaffen wurde:
professionell, bestens strukturiert – und zugleich herzlich, familiär und nahbar.

Dieser Rahmen hat es möglich gemacht, mit Produktverantwortlichen, Rückversicherern, Schadenexperten und vielen weiteren Versicherungsprofis tief in die Themen einzutauchen, die unsere Branche tatsächlich bewegen.

Meine Perspektive aus der Praxis – direkt von der Front der Schadensregulierung

Als Baugutachter und Sachverständiger bin ich täglich mitten im operativen Schadenprozess.
Es gehört zu meiner Arbeit, auf technische Risiken aufmerksam zu machen – manchmal mit dem Finger in der Wunde, immer mit dem Ziel, Schäden zu vermeiden und Prozesse klarer zu gestalten.

Ebenso wertvoll war für mich, einmal die Perspektive der Versicherer so direkt und unverfälscht aufzunehmen. Dieser wechselseitige Blick bereichert beide Seiten und schafft ein besseres Verständnis für Herausforderungen und Lösungswege.

Ein aktuelles Schwerpunktthema: Versicherbarkeit von PV-Anlagen

Ein Thema, das ich auf der Bühne angesprochen habe, betrifft die zunehmenden Schwierigkeiten bei der Versicherbarkeit von Gebäuden nach der Installation von PV-Anlagen – ein Fall, der mir von Enpal herangetragen wurde.

Wenn Brandeigenschaften und bauliche Veränderungen nicht frühzeitig berücksichtigt werden, entstehen Lücken, die sowohl Versicherer als auch Gebäudeeigentümer vor echte Probleme stellen.
Das bremst notwendige Entwicklungen der Energiewende – und zeigt, wie wichtig frühzeitige Abstimmung ist.

Positiv hervorheben möchte ich an dieser Stelle das Engagement von Nico Strecker, der frühzeitig und aktiv auf diese Thematik aufmerksam macht.

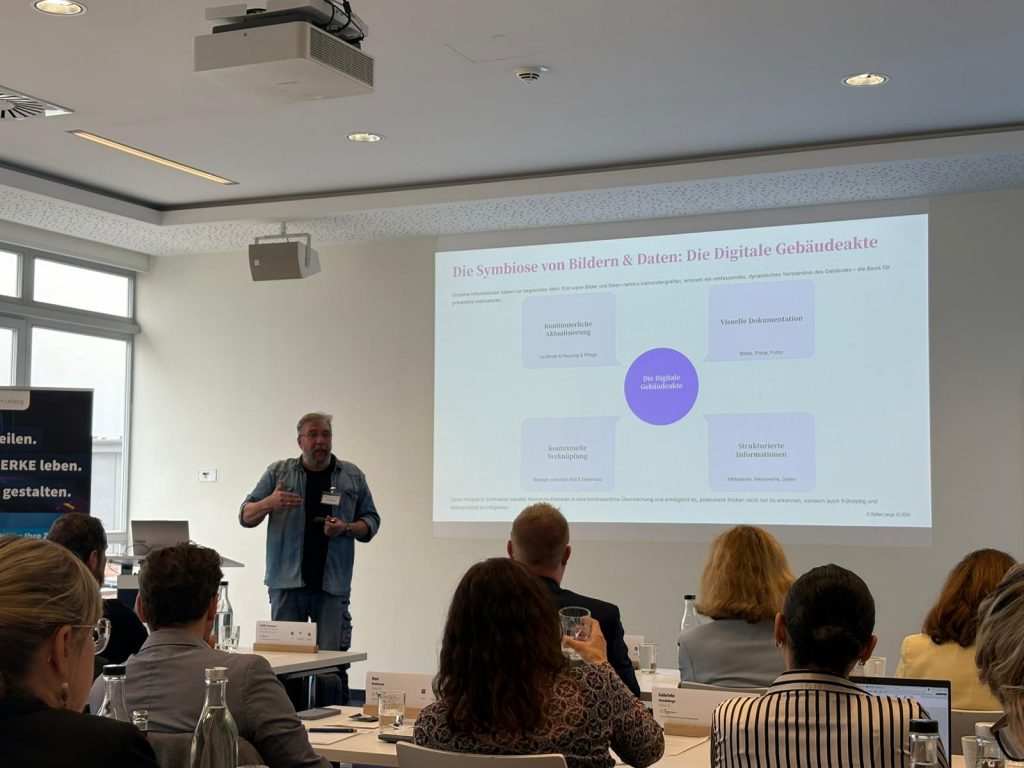
Inhalt meines Vortrags – Risiken erkennen, Schäden vermeiden, Daten nutzbar machen

Mein Vortrag legte den Fokus auf:

  • frühzeitig erkennbare Risiken am Gebäude,

  • wirksame Schadensprävention und Vermeidung von Folgeschäden,

  • sowie die Bedeutung weiterverarbeitbarer Daten für KI-gestützte Prozesse.

Gerade der letzte Punkt zeigt, wie groß das Potenzial digitaler Unterstützung bereits heute ist – und welche Chancen eine strukturierte Datenerhebung für die Zukunft bietet.

Ausblick: Einladung zum Messekongress 2026

Umso mehr freue ich mich darüber, dass ich bereits jetzt erneut eingeladen wurde – diesmal als Speaker beim Messekongress 2026 der Versicherungsforen Leipzig.

Diese erneute Einladung stärkt meinen Anspruch, praxisnahe, verständliche und zugleich zukunftsorientierte Einblicke in die Schadenwelt zu geben.

Fazit: Zukunft gelingt nur gemeinsam

Die zwei Tage in Leipzig haben einmal mehr gezeigt:
Die Herausforderungen unserer Branche lösen wir am besten dann, wenn Praxis und Versicherungswelt sich offen austauschen, voneinander lernen und gemeinsam an Lösungen arbeiten.

Ich freue mich auf die Fortsetzung dieses Austauschs – auf Veranstaltungen, in Projekten und in der täglichen Zusammenarbeit.

„Die Schadensregulierung wird sich verändern – oder hat sie das längst?“

Auf den diesjährigen Regional-Tagungen der DEKRA Claims in Köln, Ulm, Leipzig und Hamburg durfte ich als Fachvortragender darüber sprechen, was längst Realität wird: die tiefgreifende Transformation der Schadensregulierung durch künstliche Intelligenz, automatisierte Prozesse und digitale Datenerfassung.

Mein Vortrag mit dem Titel „Die Schadensregulierung wird sich verändern“ hätte im Nachhinein wohl treffender heißen müssen:
„Die Schadensregulierung hat sich bereits verändert.“

In den rund 1,5 Stunden Vortrag und offen geführten Diskussionen wurde deutlich, dass den #Versicherungshäusern kaum eine andere Wahl bleibt, als viele Prozesse in der Regulierung zu automatisieren. Schon heute zeigen erste Pilotprojekte, etwa bei der Allianz, wie leistungsfähig #KI-Assistenten in der #Schadenaufnahme, Bewertung und Kommunikation sein können.

Doch anstatt dies als Bedrohung zu sehen, bietet diese Entwicklung enorme Chancen für alle Beteiligten:
Für #Regulierer, #Sanierer, #Sachverständige und #Handwerksbetriebe werden Fachkompetenzen künftig noch stärker mit digitalen Werkzeugen verschmelzen. Tätigkeiten, die früher viel Zeit kosteten, wie Datenermittlung, Beweissicherung oder Vergleichsbewertungen, werden durch KI-gestützte Systeme und strukturierte Bilddaten nahezu zum Kinderspiel.

Ein wichtiger Bestandteil dieser neuen Prozesswelt ist die #digitale Gebäudeakte – ein zentraler Datenspeicher, der Schäden, Bewertungen und Reparaturverläufe intelligent verknüpft. Hier spielt auch unsere Plattform drohnenflugboerse.de eine Schlüsselrolle:
Denn dort werden nicht einfach Fotos oder Videos erstellt, sondern wertvolle Daten generiert, die in die automatisierte Bewertung einfließen können.

Auf der Plattform arbeiten #Drohnenpiloten, #Innenraumscanner, #Ingenieure, #Bauzeichner und #Sachverständige Hand in Hand. Sie erfassen, analysieren und strukturieren Gebäudedaten so, dass diese direkt für KI-Assistenten oder Gutachtenprozesse nutzbar werden.
Dieses Zusammenspiel schulen wir praxisnah – etwa im kommenden Tagesseminar am 06.03.2025 an der FernUniversität Hagen, in dem Drohnenpiloten, Innenraumscanner und Sachverständige lernen, wie sie Daten effizient und fachgerecht für automatisierte Systeme aufbereiten.

Neben wertvollem Input von den DEKRA-Claims-Regulierern konnte ich in allen vier Städten auch zahlreiche konstruktive Gespräche mit den Sprint-Niederlassungen führen und erste Vereinbarungen für gemeinsame Pilotprojekte besprechen. Besonders beeindruckend war der fachliche Austausch mit den Teilnehmern, deren Ideen und Vorschläge bereits in unserem Hause in konkrete Entwicklungen eingeflossen sind – einige davon werden schon aktiv umgesetzt.

Diese Regional-Tagungen haben gezeigt:
Die Zukunft der Schadensregulierung ist nicht nur digital – sie ist vernetzt, datenbasiert und kompetenzorientiert.

Und wer sich fragt, wie diese Zukunft konkret aussieht, darf gespannt sein:
Am 14. November 2025 werde ich bei den Versicherungsforen Leipzig im Rahmen meines Bühnenpitches genau diesen Wandel präsentieren – mit Einblicken in reale Anwendungsbeispiele, Schnittstellenlösungen und die Rolle, die drohnenflugboerse.de dabei spielt.

Erfolgreiche Webinare mit Rekon-Interschaden – Fachwissen & Praxisnähe vereint

Unsere Zusammenarbeit mit Rekon-Interschaden hat bereits mehrere erfolgreiche Webinare zu Bauschäden, Versicherungsschäden und Schadensregulierung hervorgebracht. Diese interaktiven Schulungen bieten praxisnahe Einblicke in die Beurteilung von Dachschäden, Baukostenkalkulation, Zeitwertermittlung und viele weitere relevante Themen.

💡 Warum unsere Webinare?
✔️ Fachwissen aus erster Hand – Erfahrene Experten vermitteln aktuelle und praxisrelevante Inhalte.
✔️ Interaktive Teilnahme – Direkter Austausch und Beantwortung individueller Fragen.
✔️ Mehrwert für Versicherer und Sachverständige – Optimierte Prozesse und fundierte Entscheidungen.

Aufgrund der großen Nachfrage freuen wir uns, eine Vertiefung der Webinarreihe mit Rekon-Interschaden anzukündigen! 🚀

📅 Bleiben Sie informiert – die nächsten Termine folgen bald!

1. Jahrestagung der REKON-Interschaden

Ein Blick auf die Zukunft der Schadenregulierung

Die Atmosphäre war elektrisierend, als ich auf der Bühne stand und über die Zukunft der Schadenregulierung sprach. Umgeben von talentierten Fachleuten, fühlte ich mich geehrt, meine Erkenntnisse zu teilen.

Digitale Transformation mit Drohnen

In meinem Vortrag drehte sich alles um die Macht der Drohnen bei der Schadensbewertung. Diese fliegenden Helfer sind unsere Verbündeten in der digitalen Ära. Hier sind einige der faszinierenden Aspekte, die ich hervorhob:

  1. Trotz fehlender Kapazitäten eine hinreichende Beweisischerung: Drohnen ermöglichen eine rasche Überprüfung von Dächern, ohne dass ein Mensch auf gefährliche Höhen klettern und trotzdem kann für den Fachmann eine hinreichende Beweissicherung erfolgen, sodass Prüfungen nach Aktenlage möglich sind. Die hochauflösenden Kameras liefern genaue Bilder, die bei der Bewertung von Schäden entscheidend sind und das bevor sämtliche Schäden schon Notabgedeckt und/oder beseitigt wurden.

  2. Identifizierung von Hagelschäden: Drohnen können präzise Hagelschäden an Gebäuden und Grundstücksbestandteilen erkennen. Dies beschleunigt die Schadensbewertung und ermöglicht eine effiziente Regulierung.

Forschung trifft praktische Anwendung

Mein Beitrag im „sachverständige“  des Fraunhofer IRB Verlags diente als Grundlage für den Vortrag zur Hagelschlagsbewertung. Die Verbindung zwischen bereits getätigter Feststellungen und praktischer Anwendung ist entscheidend für den Erfolg unserer Branche und Regulierungstätigkeiten. Wir müssen stets auf dem neuesten Stand bleiben und innovative Technologien nutzen, um den Schadenregulierungsprozess zu optimieren.

Ein herzliches Dankeschön an den Veranstalter Rolf Seitz der Rekon-Interschaden

Die Organisatoren der 1. Jahrestagung verdienen unseren Dank. Sie haben eine Plattform geschaffen, auf der Innovation und Wissen gedeihen können. Gemeinsam gestalten wir die Zukunft der Schadenregulierung!

!Dankeschön


Foto: Ein herzliches Dankeschön an die Veranstalter der 1. Jahrestagung.

💡 Innovation und Wissen – die treibenden Kräfte unserer Branche.

„Versichertes Chaos – Sturmschäden während der Dachsanierung“

- Der Weg zur richtigen Versicherung -

Einleitung

„Wer nicht aufpasst, verschenkt hier Geld“ Dieses Thema wird sogar in der Fachwelt recht kontrovers diskutiert und man ist sich stets uneinig, wer letztendlich den Schaden in welchem Umfang zu regulieren hat. Dabei ist es ganz einfach, wenn man weiß, worauf es ankommt.

Der Hintergrund des Beitrages besteht darin, dass ein Versicherungsnehmer an seinem Mehrfamilienhaus eine Sanierung zur Minimirung des Energieverbrauchs durchführen lassen wollte. Dies hat er seinem Gebäudeversicherer auch so mitgeteilt.

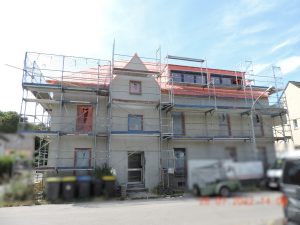
Steildachsanierung (Bild: © ILS-Bau-Consulting)

Zusätzlich war das Objekt während der gesamten Sanierungsmaßnahme durch die Mieter bewohnt. Das Dach wurde durch den beauftragten Dachdecker mit einer Unterspannbahn versehen, die dafür sorgt, dass Regen abgeleitet wird, der durch den Wind unter die Ein-deckung gerät. Bei einem aufkom-menden Gewitter wurde die Vorde-ckung von einer Sturmböe erfasst und abgedeckt. Niederschlagswasser drang ins Gebäudeinnere ein und verursachte einen Nässeschaden vom Dachge-schoss bis ins Kellergeschoss. Nicht nur das Gebäude war betroffen, sondern auch der Hausrat der Mieterparteien.

Die Frage, die jetzt aufkam, war, wer zahlt den entstandenen Schaden. Steildachsanierung

(Bild: © ILS-Bau-Consulting)

Kontroverses Dilemma

Auf den ersten Blick könnte man mei-nen, dass einzig der ausführende Handwerker für den entstandenen Schaden einzustehen hat. Immerhin scheint es dieser versäumt zu haben, sein unfertiges Gewerk hinreichend gegen Umwelteinflüsse abzusichern und dafür Sorge zu tragen, dass das Eigentum seines Vertragspartners und der Mieter bei Durchführung der Sanie-rungsmaßnahmen keinen Schaden nimmt.

Die Pflicht zur Rücksichtnahme auf die Rechtsgüter des Vertragspartners folgt aus § 241 Abs.2 BGB; die Haftung bei Missachtung aus § 280 Abs. 1 BGB. Gegenüber den Mietern könnte zudem eine deliktische Haftung aus § 823 Abs. 1 BGB wegen Beschädigung des Eigen-tums in Betracht kommen.

Hinzu kommt, dass zum Schadenszeit-punkt normalerweise auch weder eine Teilabnahme noch eine Endabnahme der Dachdeckerarbeiten vorliegt, so-dass die Gefahr alleinig beim ausfüh-renden Handwerker liegt, und man deshalb davon ausgehen könnte, dass die Gebäudeversicherung des Eigen-tümers nicht greift.

Es erscheint, als sei der Weg damit vorgegeben: Man nimmt den Handwerker in Anspruch, der den Schaden dann normalerweise seiner Betriebshaftpflichtversicherung meldet.

Es erscheint, als sei der Weg damit vorgegeben: Man nimmt den Handwerker in Anspruch, der den Schaden dann normalerweise seiner Betriebshaftpflichtversicherung meldet.

Das Pendant zur zuvor benannten Haftpflichtregulierung des Handwerkers wäre der Gebäudeversicherer des Eigentümers. Letzterer versichert über die Allgemeinen Wohngebäude Versicherungsbedingungen (VGB) die Gefahren Sturm und Hagel, Brand etc., wenn daraus ein Folgenschaden am Gebäude des Versicherungsnehmers entsteht. In dem geschilderten Fall könnte die Regulierungsverantwortung des Gebäudeversicherers darin untermauert werden, dass die bereits angebrachten Bauteile/-stoffe fest mit dem versicherten Gebäude verbunden wurden.

Gleiches gilt auch für den Hausratversicherer. Denn auch dieser versichert die entstandenen Schäden durch die Gefahren Sturm und Hagel am versicherten Inventar im und am versicherten Ort.

Fakten zur Regulierung

Ein besonderes Augenmerk ist jedoch darauf zu richten, dass nicht alle ent-standenen Schäden durch die Betriebs-haftpflichtversicherung des ausführen-den Handwerkers abgedeckt werden.

Der sogenannte Erfüllungsschaden, sprich das beschädigte Bauteil bzw. die falsch ausgeführte vertraglich geschuldete Leistung (Vordeckung, Dach etc.), genießen im Generellen keinen Deckungsschutz. Derartige Schäden müssen somit durch den Handwerker im Rahmen seiner Gewährleistungsverpflichtung eigenverantwortlich getragen und beseitigt werden. In unserem besagten Fall würde die abgerissene Unterspannbahn daher nicht durch den Betriebshaftpflichtversicherer reguliert werden. Wenn beim Betriebshaftpflichtversicherer des Handwerkers keine Deckung vorliegt, bedeutet dies also nicht automatisch, dass keine Haftungsansprüche gegenüber dem verursachenden Handwerker geltend gemacht werden können. Dies sind demnach Schäden, für die der Handwerker selbst einzustehen hat.

Neuwert vs. Zeitwert

Ebenfalls ist zu berücksichtigen, dass es im Bereich der unterschiedlichen Versicherungszweige (Haftpflicht, Gebäude- oder Hausratversicherung) auch unterschiedliche Regulierungsgrundlagen gibt.

Im Bereich sämtlicher Haftpflichtschäden dient im Allgemeinen der Zeitwert als Regulierungsgrundlage. Hier wird durch die Versicherungsgesellschaften nur der Wert reguliert, den die beschädigte Sache vor Schadenseintritt noch an Wert aufwies. Dies führt oftmals zu Diskrepanzen zwischen den tatsächlich entstandenen Kosten und der letztendlichen Regulierungsentschädigung der Versicherungsgesellschaft. Diese Differenz ist auch nicht nachträglich durch den Verursacher auszugleichen, da es  bei der Zeitwertregulierung  in erster Linie darum geht, eine Übervorteilung des Anspruchstellers auszuschließen. 

Es gibt jedoch Ausnahmen in der Haftpflichtregulierung, bei denen die Zeitwertregulierung nicht zu Grunde gelegt werden kann. Dies geschieht immer dann, wenn eine durchgeführte Teilerneuerung oder Teilinstandsetzung zu keiner wesentlichen Werterhöhung der instand zu setzenden oder wiederzubeschaffenden Sache führt. Oder die Kosten der Reparaturmaßnahme den Wert der beschädigten Sache vor Schadenseintritt nicht überschreitet. Unter diesen Umständen ist der sogenannte Neuwertabzug oder umgangssprachlich der Abzug „Neu für Alt“ nicht gerechtfertigt und der Versicherer hat die tatsächlich entstandenen Kosten zu entschädigen.

In diesem Falle spricht man dann auch von einer Neuwertregulierung. Diese Regulierungsart des Neuwertes liegt auch bei den Gebäudeversicherungen vor – mit den Versicherungs-Gebäude-Bedingungen (ab VGB.88) – solange hier nicht etwas Gesondertes vereinbart wurde. Diesbezüglich ist der Gebäudeversicherer verpflichtet, die tatsächlich entstandenen Kosten zu regulieren.

Bei der Hausratversicherung geht es eher um den Wiederbeschaffungswert der Sache nach gleicher Art und Güte. Da hier ein umfänglicher Markt für Hausratgegenstände des täglichen Gebrauchs vorhanden ist, wird diesbezüglich auch eher weniger der Neuwert reguliert, sondern vorrangig der Wiederbeschaffungswert auf dem Gebrauchtmarkt. Nur Gebrauchsgegenstände, die auf dem gegenwärtigen Gebrauchtmarkt nicht erhältlich sind oder Hausratgegenstände, die nicht in erster Linie dem alltäglichen Gebrauch (Hobbygegenstände, Antiquitäten) zugeordnet werden können, werden  in der Regulierung gesondert betrachtet.

Wie jetzt anhand der zuvor benannten Belange erkennbar ist, stehen nunmehr nicht nur verschiedene Regulierungsmodalitäten wie:

  • Zeitwert
  • Neuwert
  • Wiederbeschaffungswert
  •  

sondern auch unterschiedliche Haftende zur Diskussion, wie:

  • Haftpflichtversicherung des Dachdeckers
  • Haftungsanspruch gegenüber dem Dachdecker selbst
  • Gebäudeversicherer des Versicherungsnehmers
  • Hausratversicherer der Mieterparteien
  •  

Soviel zum Überblick.

Nur unter welchen Umständen und normativen Vorgaben können die einzelnen Protagonisten nun in ihre Verantwortung genommen werden?

Worauf es ankommt

Wie bereits zu Beginn benannt, muss natürlich zuerst ein Schaden im Sinne der Gebäudeversicherungsbedingungen (VGB) durch eine versicherte Gefahr wie zum Beispiel durch Sturm vorhanden sein. Weitere versicherte Gefahren sind

  • Brand
  • Blitz- und Überspannungsschäden
  • Explosion, Implosion und Verpuffung
  • Anprall und Absturz von Luftfahrzeugen sowie dessen Ladung
  • Leitungswasserschäden
  •  

sowie daraus resultierende Folgeschäden.

Um diese Gefahren jedoch auch unter abweichenden Bedingungen wie der benannten Sanierung weiterhin abgesichert zu wissen, sollte der Versicherungsgesellschaft die Möglichkeit geboten werden, eine Einschätzung der vorliegenden Gefahrenerhöhung vornehmen zu können. Hierbei handelt es sich nämlich nach dem Versicherungsvertragsgesetzt (§ 23 des VVG) um eine Verpflichtung der Auskunftsobliegenheit des Versicherungsnehmers. Sicherlich könnte darüber diskutiert werden, inwieweit die besagte Sanierung eher als unerhebliche Gefahrenerhöhung (§ 27 VVG) zu deklarieren wäre, da der Versicherer bereits bei Vertragsabschluss davon ausgehen muss, dass Sanierungen und Instandsetzungen an Bestandsimmobilien anfallen werden. Um das Risiko anfallender Diskussionen zu minimieren, empfiehlt es sich, die Versicherungsgesellschaft vor Beginn der Maßnahmen darüber in Kenntnis zu setzen. Somit ist sichergestellt, dass kein Deckungsversagen bei Schaden einer versicherten Gefahr zu erwarten ist und eine Regulierung zum vereinbarten  (Neu-) Wert vorausgesetzt werden kann.

Wenn nunmehr ein verschuldetes Verhalten des beauftragtes Handwerkers (nicht sach- u. fachgerechte Arbeiten oder Unterlassen einer ordnungsgemäßen Absicherung) vorliegt, ergeben sich für den Gebäudeeigentümer zwei haftungsrelevante Ansprechpartner. Hier könnten der geschädigte Gebäudeeigentümer sowie die Mieter zwischen den beiden Haftenden wählen. Bezüglich der besagten Zeitwertregulierung im Haftpflichtschaden stellt es sich als selbsterklärend dar, dass hier die Regulierung des Gebäudeeigentümers eher durch den Gebäudeversicherer erfolgen sollte.  Wichtig ist jedoch, dass ebenfalls auf Grund der Auskunfts- und Mitwirkungsobliegenheiten des Versicherungsnehmers die Versicherungsgesellschaft über den Haftungsanspruch gegenüber Dritte informiert wird.

Der Anspruch gegenüber Dritten geht jetzt nunmehr auf Grundlage des Versicherungsvertragsgesetzes (§ 86 VVG) auf den regulierenden Versicherer über. Das bedeutet, dass nach abgeschlossener Regulierung gegenüber dem Geschädigten die Versicherungsgesellschaft ihren Regeressanspruch zum Zeitwert gegenüber dem Haftpflichtversicherer sowie verursachenden Handwerker gelten machen kann.

Zusammenfassend

Liegt also ein versicherter Sachschaden am Gebäude oder Inventar im Sinne der jeweiligen Versicherungsbedingungen vor und wurde die Gefahrenerhöhung durch den Versicherungsnehmer dem Versicherer im Vorfeld der Arbeiten angezeigt und wurde auch der vorliegende Haftungsanspruch gegenüber dem Dritten – dem Handwerker – dem Gebäudeversicherung zur Kenntnis gebracht ,so wäre dem Geschädigten zu empfehlen, den Gebäudeversicherer um Regulierung zu ersuchen. Dann würde dem Geschädigten nämlich die Neuwertregulierung zu Gute kommen.  

Der Versicherungsnehmer kann somit wählen, wen er zur Regulierung heranziehen möchte. Die Wahl sollte gut überlegt sein.

Hausratsschaden vs. Gebäudeschaden

Aus einem aktuellen Anlass aus unserem Tagesgeschäft, möchte ich das Thema aufgreifen und ein wenig Licht ins Dunkel bringen.

Denn kein Thema stiftet mehr Verwirrung als dieses.

Vorliegende Schadenssituation

Durch einen falsch angeschlossenen Warmwasseraufbereiter in einem Hochhaus, entstand ein Leitungswasserschaden über 4 Geschosse.

Bei der Wohnanlage handelte es sich um eine Eigentümergemeinschaft, welche teils selber im Objekt wohnten bzw. diese an Dritte vermietet hatten.

Gleiches Schadensbild mit unterschiedlichen Regulierungsgrundlagen

Das bestimmungswidrig ausgetretene Leitungswasser, hatte einen Nässeschaden an Wand, Boden und Mobiliar hinterlassen.

Doch jede Wohnung war in der Regulierung unterschiedlich zu bewerten.

  • Fall 1

Die schadensverursachende Wohnung, wurde gerade durch den neuen Eigentümer renoviert und umgebaut. Ebenfalls durch diesen wurde gerade ein schwimmend verlegter Laminatbodenbelag verlegt sowie ein Warmwasseraufbereiter in der Küche montiert.

  • Da der Bodenbelag durch den Eigentümer und Versicherungsnehmer eingebracht wurde und auch in der Eigentümergemeinschaft als Sondereigentum geführt wird, handelte es sich hierbei um einen reinen Hausratsschaden.
  • Zusätzlich war die Wohnung zum Zeitpunkt des Schadenshergangs noch nicht bezugsfertig, so dass im Sinne des vorliegenden Bedingungswerkes (VHB 2016) kein Deckungsschutz vorlag.
  • Fall 2

Die Wohnung im 3. OG unterhalb der schadensverursachenden Wohnung, wohnte ebenfalls eine Eigentümerin, die einen Nässeschaden am lose verlegten textilen Bodenbelag, welcher über einen Linoleumboden verlegt war, erlitt sowie aufquellende Tapeten an der Wohnzimmerwand sowie Beschädigungen am Mobiliar.

  • Da es sich um einen 2. begehbaren Bodenbelag handelte, welcher ebenfalls durch die Eigentümerin und Versicherungsnehmerin eingebracht wurde, handelte es sich hierbei um einen reinen Hausratsschaden. So dass die VN an die eigene Hausratsversicherung verwiesen wurde.
  • Gleiches bezog sich natürlich auch auf das beschädigte Mobiliar.

(bedauerlicherweise hatte die VN keine Hausratversicherung abgeschlossen und mussten den Schaden eigenverantwortlich tragen.)

  • Die Maler- u. Tapezierarbeiten hingegen wurden der Gebäudeversicherung zugeschrieben bzw. von dieser übernommen.
  • Fall 3

Die Wohnung im 2.OG. wurde von einer Mieterin bewohnt, welche ebenfalls einen Nässeschaden am Boden- und Wandbelag zu beklagen hatte. Möbel blieben diesbezüglich unbeschädigt. Der vorhandene 1. Bodenbelag bestehend aus Linoleum wurde durch die Mieterin bereits komplett entfernt und mit einem schwimmenden Laminat auf Trittschalldämmung verlegt. Das Material wurde durch den Vermieter getragen.

  • Diese Regulierung des beschädigten Bodenbelags erfolgte über das Teilabkommen zwischen Hausratversicherer und Gebäudeversicherer. Der Schaden wurde somit von der Gebäudeversicherung vorab übernommen. Sollte nunmehr der Schwellenwert von 1.000,- €, wie in diesem Falle überschritten werden, wird die Hausratversicherung in die Regulierung mit einbezogen.
  • Der Schwellenwert wurde hier auf Grund dessen überschritten, da die Maler- u. Tapezierarbeiten nach dem gleichen Teilungsabkommen reguliert wurden.
  • Fall 4

Die Wohnung im 1.OG wurde ebenfalls durch einen Mieter bewohnt, wobei dieser seinen textilen Bodenbelag auf dem noch vorhandenen Linoleumboden lose verlegt hatte. Die Tapete hingegen wurde durch den Mieter eingebracht und sollte nach Ende des Mietverhältnisses wieder entfernt werden.

  • Der Boden- und Wandbelag ist somit der Hausratversicherung zugeschrieben worden. Das Teilungsabkommen kommt hier nicht zum tragen, da die versicherte Gefahr auf Seitens des Mieters liegt.

Wie zu erkennen ist, trotz einheitlichem Schadensbild kommen unterschiedliche Regulierungsabwicklungen zum tragen.

Zum besseren Verständnis mal einer Übersicht

Bodenbeläge

Verlegeart

VN = Eigentümer

VN=Mieter, Bodenbelag von Mieter eingebracht

VN=Mieter, Bodenbelag von Vermieter

Fest verklebt auf unbewohnbarem Unterboden *

Gebäude

Hausrat

Gebäude ( bei LW Teilung mit HR des Mieters ab 1.000,-€)

Lose verlegt auf bewohnbarem Unterboden (z.B. Parkett, Fliesen, PVC etc.)

Hausrat

Hausrat

Hausrat

Lose verlegt auf unbewohnbarem Unterboden *

(z.B. Estrich, Beton etc.)

Gebäude

Hausrat

Gebäude ( bei LW Teilung mit HR des Mieters ab 1.000,-€)

*Als unbewohnbar gilt ein Bodenbelag auch dann, wenn er seine Eigenschaft als erster bewohnbarer Untergrund verloren hat. (z.B. Laminat lose auf Teppichboden, welcher wegen des schlechten Zustands nur noch als Trittschalldämmung fungiert.)

Tapeten u. Anstriche

VN = Eigentümer und selbstgenutzte Einheit sowie Ersteinbringung durch diesen

Gebäude

VN = Eigentümer und vermietete Einheit sowie Ersteinbringung durch diesen

Gebäude (bei LW Teilung mit HR des Mieters ab 1.000,- €)

VN = Mieter, Ersteinbringung durch diesen da keine Tapeten bei Einzug vorhanden waren.

Hausrat

VN = Mieter, Ersteinbringung durch Vermieter (Tapeten bei Einzug vorhanden bzw. durch Mieter /VN ersetzt worden)

Gebäude (bei LW Teilung mit HR des Mieters ab 1.000,- €)

Fazit

Nicht umsonst werden Bausachverständige bzw. Versicherungssachverständige in diesem Bereich zum Einsatz gebracht.

Das Themengebiet ist so umfassend, dass selbst Fachleute schnell mal den Überblick verlieren können.

Daher scheuen Sie sich nicht, wenn Sie Fragen haben die mit diesem Beitrag noch nicht beantwortet werden konnten, sich an uns vertrauensvoll zu richten.

Gerne nehmen wir ihre Fragen auch zur Anregung für neue zukünftige Beiträge auf.