Category : Wissenswertes

Digitalisierung von Bestandsimmobilien erzielt eine immer größer werdende Beliebtheit

Besonders zu Zeiten erhobener Kontakteinschränkungen ist es besonders hilfreich Projekte, Maßnahmen und Konzepte an Hand eines digitalen Twins via Homeoffice zu besprechen.

Auftraggeber bestimmt die zu ermittelnden Daten

Sowie ein virtuelles Gebäude erstellt wurde, bestimmt unser Auftraggeber, welche Informationen dem Objekt zugewiesen und ermittelt werden sollen.

Umstrukturiertes BuildingInformationModeling (BIM) für Bestandsimmobilien

Somit können von einfachen Bestandflächenermittlung bis hin zu Sanierungsüberlegungen alles angelegt werden.

Wenn wir ihr Interesse geweckt haben, setzen Sie sich mit uns in Verbindung. Wir besprechen gerne alles weitere mit Ihnen bzw. stimmen uns mit Ihnen ab.

Corona-Pandemie und der Immobilienmarkt Teil II.

Der Immobilienmarkt wird durch die Corona-Pandemie unterschiedlich infiltriert.

Wie in meinem ersten Beitrag vom 24.Mai2020 bereits beschrieben, kann der Immobilienmarkt nicht als Eins betrachtet werden.

Die Immobilien sind in ihrem Begehren und der Nutzung zu unterteilen und erfahren daher auch eine unterschiedliche Beeinflussung durch die Corona-Problematik.

In welcher Qualität und Quantität diese zukünftig erfolgen wird, kann natürlich nur gemutmaßt werden.

Aus Sicht der Investment-Experten wird so einiges bestätigt.

Umso mehr sah ich mich bestärkt in meiner Einschätzung, als ich einen Bericht des geschätzten Professor Dr. Nico B. Rottke auf twitter und LinkedIn lesen konnte.

In dieser Veröffentlichung wurde der kausale Zusammenhang essenziell und exzellent dargestellt.

Daher möchte ich mich auch nochmals herzlichst dafür bedanken, dass ich diese Veröffentlichung in meinem Beitrag implementieren darf.

Beitrag des Prof.Dr. Nico B. Rottke

Ich habe diese Veröffentlichung vom Anfang bis zum Ende wie gebannt, verschlungen. Daher möchte ich sie meinen Leserinnen und Lesern nicht vorenthalten.

Die maroden Verträge kippeln.

Was ich in den letzten Tagen jedoch feststelle ist, dass Immobilienverträge welche auf wackeligen Beinen vereinbart wurden, vermehrt zum Verkauf angeboten werden.

In erster Linie sind es die Objekte, die mit einem hohen Instandsetzungsaufwand günstig erworben werden konnten. Es ist anzunehmen, dass hier die Käufer den Instandsetzungsumfang / Instandsetzungsaufwand unterschätz haben.

Sicherlich wird auch die wirtschaftliche Situation, verursacht durch die Corona-Krise, bei dem Einen oder Anderen einen erheblichen Faktor spielen.

Für mich sind somit die ersten Steine (des regionalen Marktes und diverser Immobilientype) ins Rollen gekommen. In wie weit diese noch weiteren Immobilienfinanzierungen mitreißen wird, bleibt abzuwarten. Mal schauen wieviel bröckelige Finanzierungen von den Banken so verteilt wurden.

Nach meiner Einschätzung etabliert sich hier jedoch eine interessanter Investoren-Markt.

Das sagt der Makler dazu

Auch durch mein sehr geschätztes Maklerbüro Dieckmann Immobilien, wird die Delimitierung des Verkaufsmarkts mehr als bestätigt.

Daher freue ich mich sehr, dass mir auch hier gestattet wurde, ein sehr interessantes Videointerview auf meiner Seite einbinden zu dürfen.

Das Videointerview spiegelt sehr anschaulich und nachvollziehbar die Marktsituation aus Sicht des bietenden und anbietenden Immobilienmarktes wieder.

In diesem ist sehr gut dargestellt, wie situative Belange kurz- sowie langfristig auf den Markt einwirken können.

Daher auch hier nochmals einen herzlichsten Dank an den Urheber.

Wie sieht es denn im Baugewerbe aus.

Das Baugewerbe kämpft in erster Linie weiterhin mit dem Fachkräftemangel und vollen Auftragsbüchern. Einen realen Einbruch konnte mir bisher kein Handwerksbetrieb bestätigen. Sicherlich wird die eine oder andere Investition am Bestand eingefroren und in die Warteschleife gesetzt.

Im generellen erlebt das Handwerk jedoch eine Renaissance.

Lieferengpässe, Hygienevorschriften und Umstrukturierungen in diesen Bereichen, werden die Baupreise jedoch weiterhin ansteigen lassen.

Eine Entspannung der Baupreise kann ich absolut nicht erkennen.

Ich persönlich gehe auch eher davon aus, dass die Corona-Krise sich im Baugewerbe erst in 1 bis 2 Jahren ernsthaft bemerkbar gestaltet wird.

Bedeutsam wird hier dann wohl die allgemeine, wirtschaftliche Entwicklung in Deutschland sein.

Der Fachkräftemangel bleibt aber genauso wie der fehlende Wohnraum. Daran wird auch diese Corona-Pandemie nichts verändern.

 Wie geht es weiter……

Diese Frage wird auch weiterhin spannend belieben. Daher werde ich auch weiterhin diesen Markt für euch im Auge behalten.

Wie bereits im ersten Beitrag benannt, würde ich mich sehr über Meinungen, Erfahrungen und Einschätzungen eurerseits sehr freuen.

Der Unterschied zwischen Versicherungssumme und Versicherungswert

Um mal wieder die alte vs. aufleben zu lassen, heute mal wieder ein neuer Beitrag aus dem Reich des Versicherungswesen.

Die Versicherungssumme

Beschreibt, bis zu welche Schadenshöhe Versicherungsschutz besteht.

Der Versicherungswert

hingegen, beschreibt den Wert der versicherten Sache.

Diese kann z.B. zum Neuwert, zum Zeitwert oder zum gemeinen Wert versichert sein.

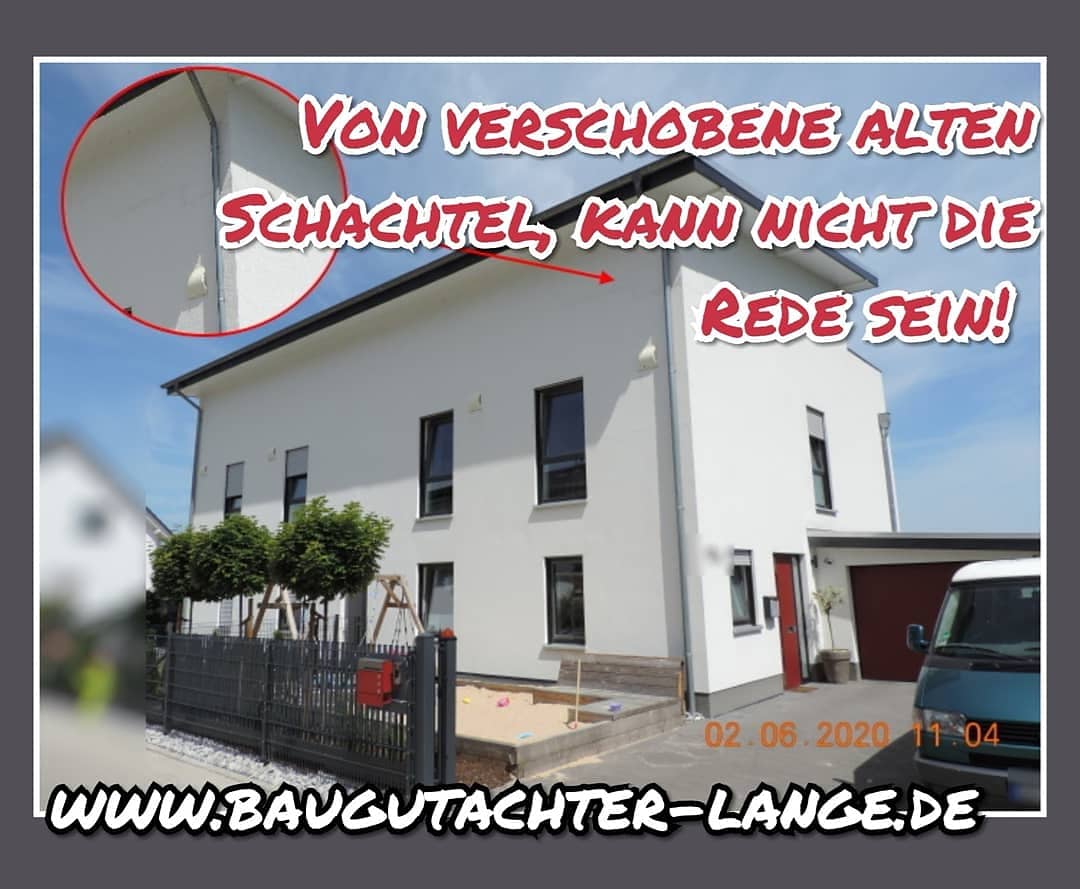
Mauerwerksrisse mit horizontalen und treppenartigen Verlauf auf Höhe der Geschossdecken

Bei dem zu bewertenden Schadensfall handelte es sich um ein 3-geschossiges Doppelhaus als Neubau aus dem Jahre 2016.

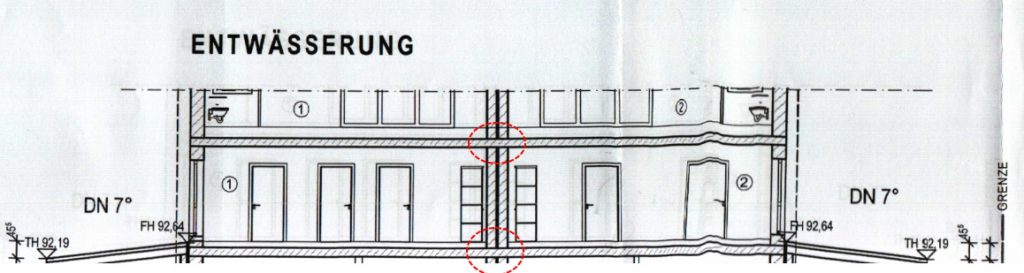
Die Geschossdecken wurden als über die Doppelhaushälfte durchlaufend auf den Außenwänden eingespannte Stahlbetondeckenkonstruktionen ausgeführt.

Die Erstellung der Außenwände erfolgte mit Porenbetonblöcken. Die Dachkonstruktion ist als Pultdachkonstruktion in Vollschalung auf Lagerpfetten mit Flachdachabdichtung errichtet worden.

Schadensbild

Das Schadensbild stellte sich durch treppenartige Rissflanken an der südwestlichen Außenwand des Dachgeschosses nach oben zur Dachkonstruktion verlaufend dar.

Auf der diagonal gegenüberliegenden Gebäudeaußenseite befanden sich die treppenartigen Risse in der Stoß- und Lagerfuge hingegen unterhalb der Geschossdecke zwischen Dachgeschoss und Obergeschoss in Richtung Gründung verlaufend.

Gleichermaßen waren umlaufende horizontale Risse in unterschiedlicher Qualität und Quantität an allen Mauerwerksscheiben im Ober- und Dachgeschoss Nahe der Geschossdecke festzustellen.

Abrisse der Türsturzbereiche lagen ebenfalls im gesamten Obergeschoss unterhalb der Geschossdecke vor.

Derzeitiger Untersuchungsstand

Da dem Hauseigentümer keine Gebäudeunterlagen zum Zeitpunkt des Ortstermins vorlagen werden diese nunmehr über den damaligen Verkäufer bzw. über das örtliche Bauamt und ausführenden Handwerksbetrieben angefordert.

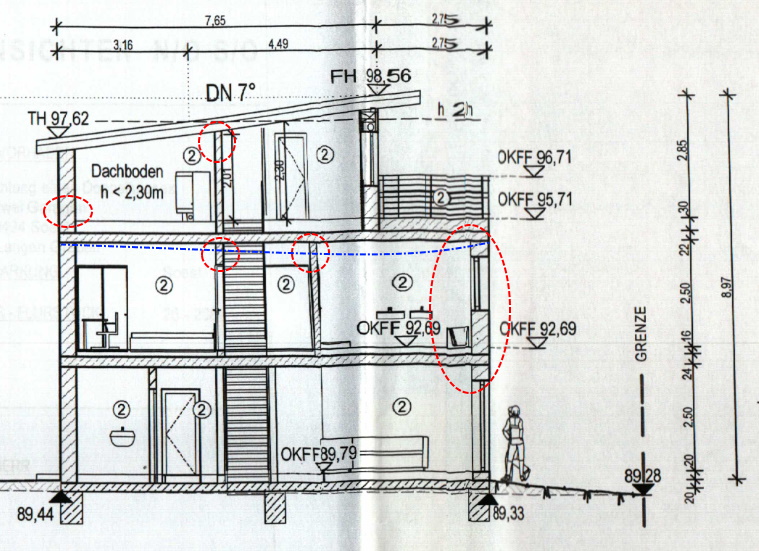
An Hand einer vorliegenden Schnittzeichnung des Objekts konnte jedoch erkannt werden, dass in der Nordostansicht keine stützenden Wände berücksichtigt wurden, so dass derzeit von einem statischen Problem auszugehen ist.


rot = Rissbereiche in den Wänden 
blau = anzunehmender Durchhang an GS-Decke

Zu beweisen gilt nunmehr, dass durch den Deckendurchhang an der nordöstlichen Gebäudehälfte eine überverhältnismäßige Stauchung in den Wandscheiben zum benannten Schadensbild führte.

Des Weiteren wird durch die Bauherren eine erhöhte Schallübertragung, der die nachbarschaftliche Gebäudehälfte bekannt gegeben, welche vermutlich der durchlaufenden Geschossdecken geschuldet sein wird.

Da es sich derzeit jedoch nur um eine Schadenseinschätzung handelt, werden nunmehr nach Erhalt der Unterlagen und Ausführungsdetails weitere Untersuchungen erfolgen müssen.

Diese werden wir, soweit dieses möglich ist bzw. beauftragt wird, fortlaufend veröffentlichen.

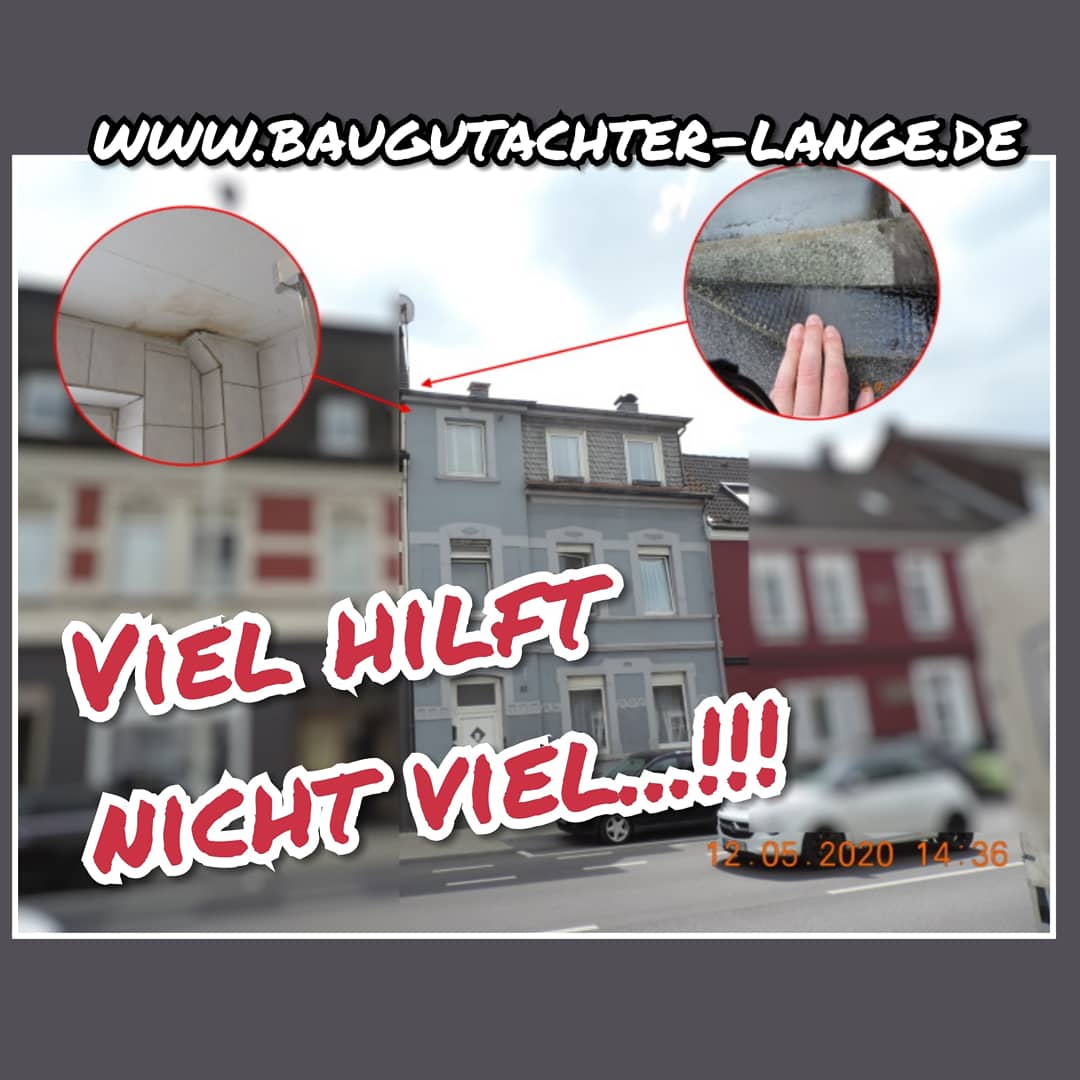
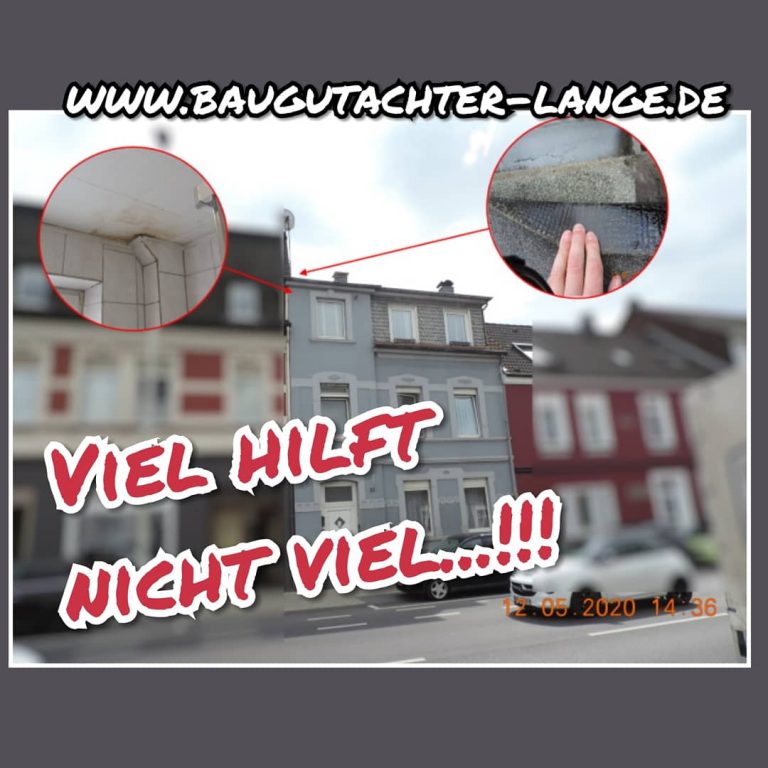
Viel hilft nicht viel !!!

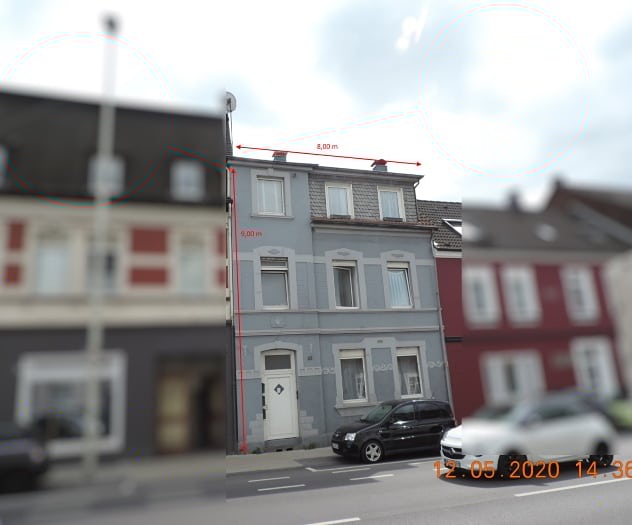
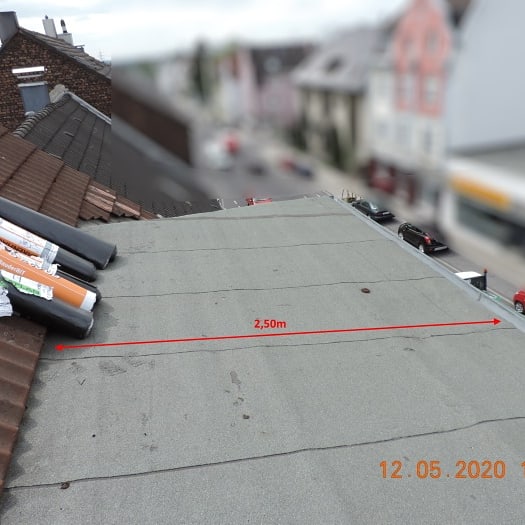
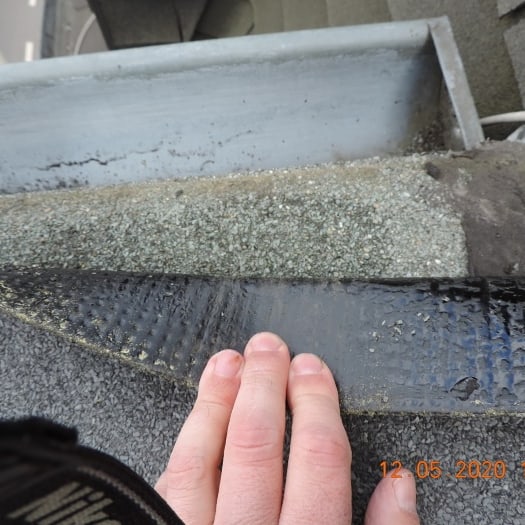
Bei dem hier zu beurteilenden Schadensbild, war der Ausführende tatsächlich der Meinung, dass einer der vielen aufgebrachten Bahnen schon die vorliegende Undichtigkeit beseitigen würde.

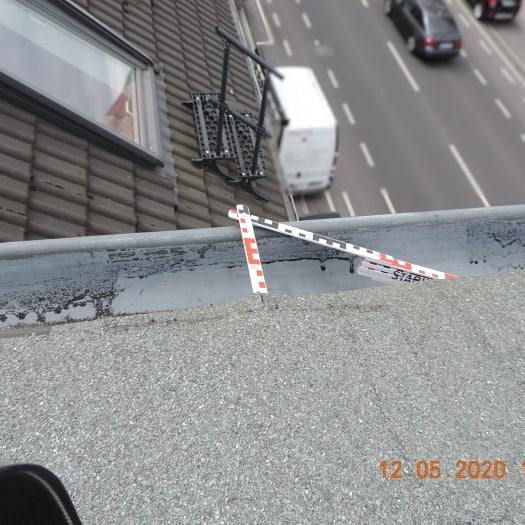
Bedauerlicherweise drang das anfallende Niederschlagswasser kapillar über den unzureichend thermisch verklebten Traufbereich ein.

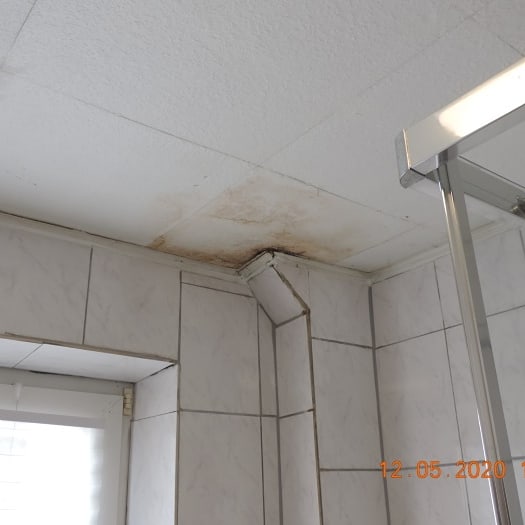
Das Niederschlagswasser tropfte somit nicht in die vormontierte Dachrinne, sondern lief entgegengesetzt der Schwerkraft ins Konstruktionsinnere, sprich in den Wohnbereich ein.

Um diesen Fauxpas zu beseitigen, wurde ein weiterer Fachunternehmer angeheuert, welcher kurzum eine Dampfsperre (V60S4 Al01 talkumiert), eine Trennlage (G200S4 talkumiert) und eine Oberflächenbahn (PYE PV S5 beschiefert) auf den vorliegenden Bestand, in thermisch vollflächiger Verklebung, anbot.

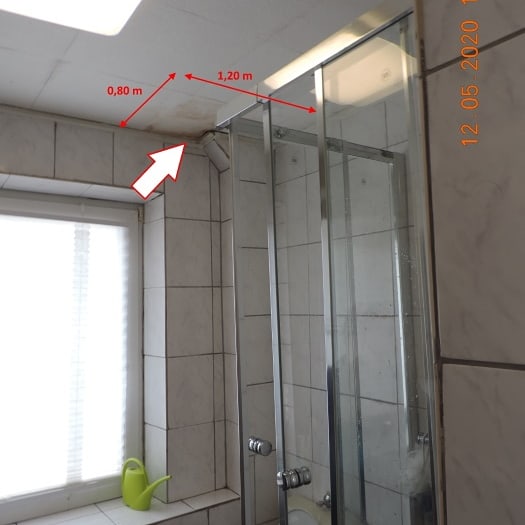
Das dumme war nur, dass es sich um ein Badezimmer mit Zwischensparrendämmung  handelt.

Somit konnte die schon zu erkennende bauphysikalische Katastrophe noch abgewendet werden. Denn Dampfsperren gehören bei solch einem Konstruktionsaufbau vor die Dämmlage, sprich unterhalb der Sparren und nicht darüber.

Daher Augen auf beim Feuchtigkeitsverlauf.


Wenn man den Boden unter den Füßen verliert.

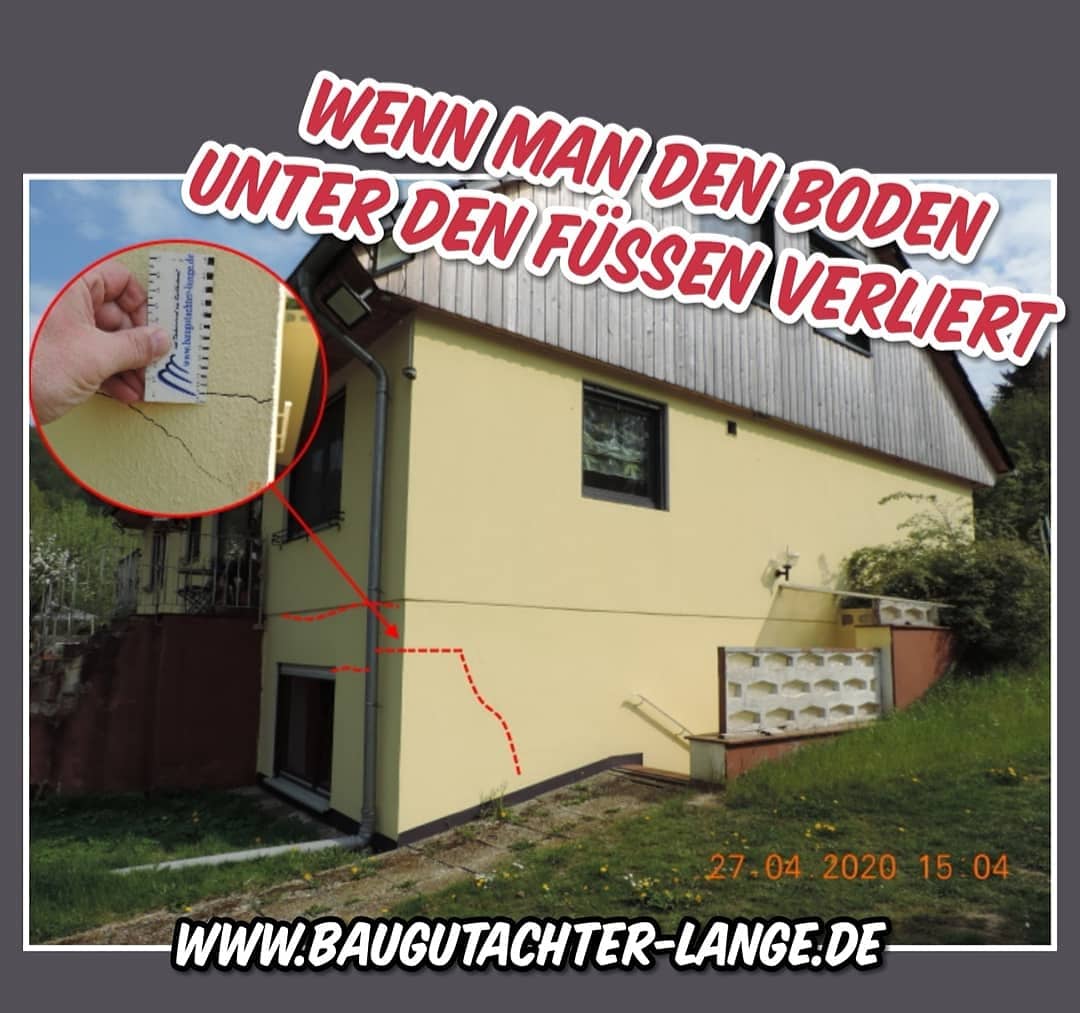
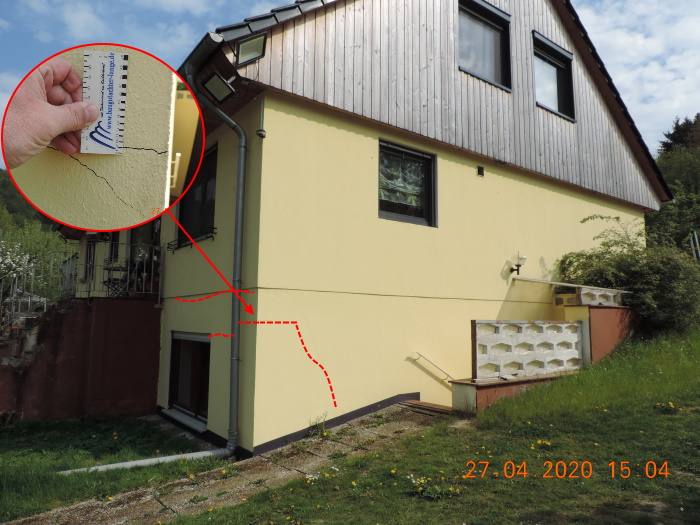
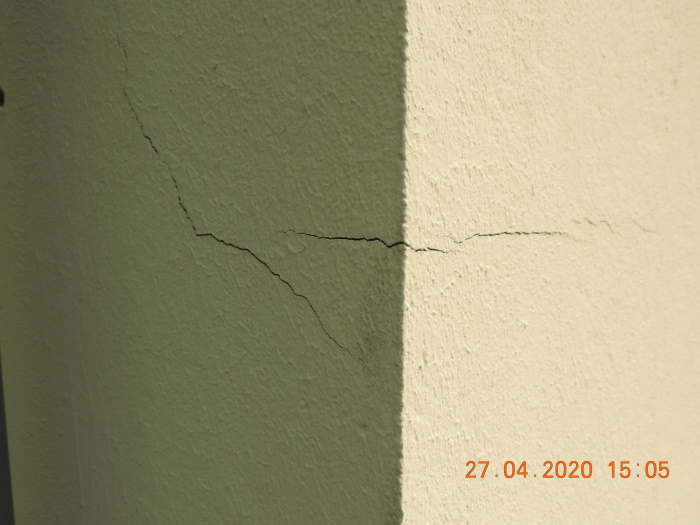
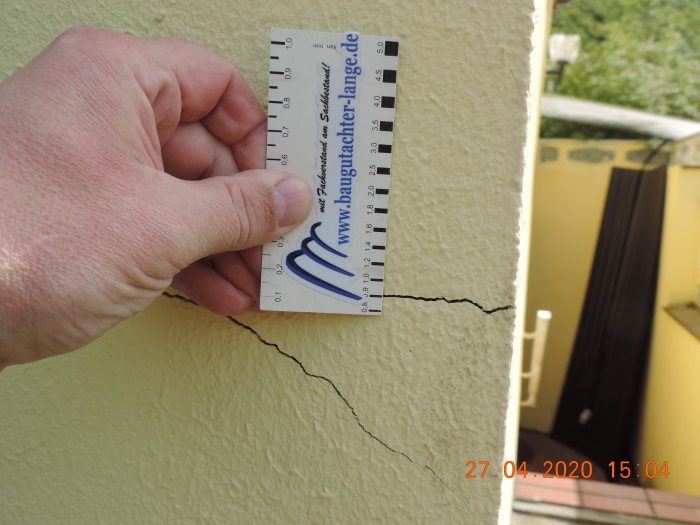
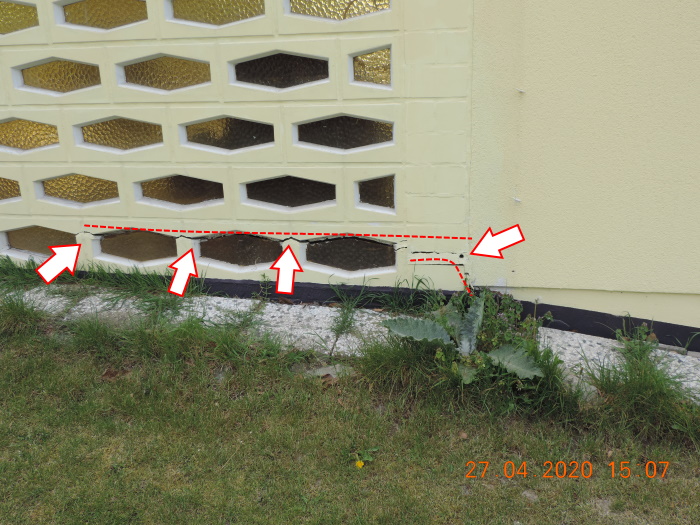
Die langanhaltenden Trockenperioden sowie Starkregensituationen binnen kurzer Zeitfenster, führen zu immer mehr unterspülen der Tragschichten oder lassen sie gar schrumpfen, so dass es zu lastenbedingten Verformungen bzw. punktuellen Belastungen am Baukörper kommt.

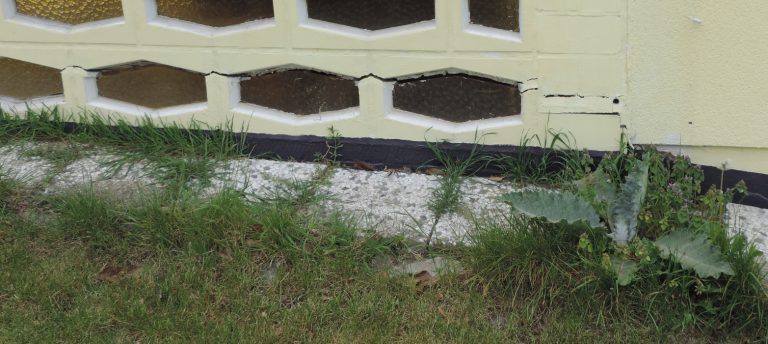
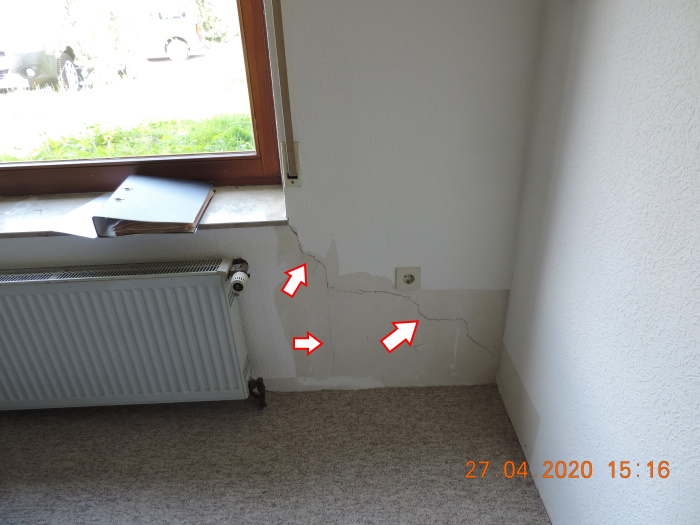
Endresultat sind Risse in der Gebäudehülle, sowie auch in diesem Falle.

Weiterführend werden wir hier einen Bodengutachter mit einbeziehen, um die weiteren Instandsetzungsmaßnahme und Bodenertüchtigungen mit diesem Abzustimmen.

Auskunftspflicht des Versicherungsnehmers

Dieser Betrag soll dazu dienen, mal wieder Licht ins Dunkel zu bringen.

Denn es ist ein Irrglaube, dass die Versicherungsgesellschaften oder dessen Auftragsgehilfen dazu verpflichtet sind einen Schaden in Ursache und Umfang für den Versicherungsnehmer zu erfassen.

Somit laufen Sie als Versicherungsnehmer große Gefahr, wenn Sie der Meinung sind, die Versicherungsgesellschaften ist hier in der Schuld schnellstmöglich zu agieren.

Sie als Versicherungsnehmer sollten zwei Grundsätze niemals aus den Augen verlieren nach Eintritt eines Schadensfalles.

  1. Erstellen Sie eine Fotodokumentation des Schadens.
    1. Auf meiner Internetseite in der Rubrik „Wissenswertes“ unter Versicherungsschaden – Was ist zu tun ? können Sie in Erfahrung bringen, auf was Sie alles achten sollten.
  2. Kommen Sie schnellst möglich ihrer Schadensminderungspflicht nach.
    1. Wenn eine aussagekräftige Fotodokumentation erstellt worden ist, ergreifen Sie Not-/Erstmaßnahmen um den Schaden so gering wie möglich zu halten oder weitere Schäden zu verhindern. (Diese Kosten sind durch den VR immer gedeckt)

Sturmtief „Sabine“

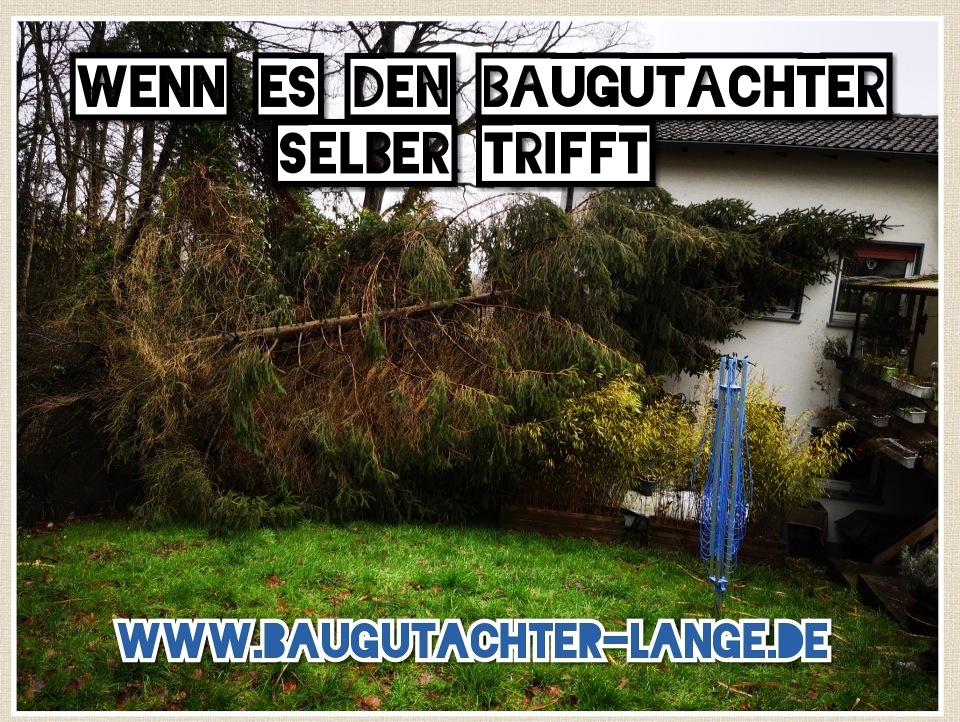
Das Sturmtief ist gerade vor ein paart Stunden über uns hinweggezogen.

Witziger Weise, hat es uns diesmal auch erwischt. Nach einem mächtigen Krachen, lag auch schon die Fichte des Nachbarn bei uns im Garten.

Was ist zu tun nach einem erlittenen Sturmschaden

Wie ich bereits in einem älteren Beitrag aus 2018 unter „ Versicherungsschaden – Was ist zu tun ?“

geschrieben hatte, gibt es ein paar Dinge zu beachten.

  1. Melden Sie den Schaden ihrer Versicherung
  2. Machen Sie ausreichend Fotos
    1. Eine Gesamtaufnahme
    2. Eine Teilaufnahme in einem Sichtabstand von 2-4 m
    3. Eine Detailaufnahme in einem Sichtabstand von 0,5 – 1,0m
  3. Kommen Sie ihrer Schadensminderungspflicht nach, in dem Sie Notmaßnahmen beauftragen.
    1. Offene Dächer mit einer Plane abdecken
    2. Gefahrenstellen absichern
  4. Danach überlegen Sie sich, in welcher Form Sie den Schaden regulieren lassen wollen.
    1. Möchten Sie den Schaden selbst reparieren, dann machen Sie dem Versicherer eine Auflistung ihrer zu erwartenden Arbeitsstunden einschl. zu erwartenden Materialkosten.
    2. Möchten Sie das der Schaden durch einen Handwerker behoben wird, dann holen Sie sich schon einmal Angebote ein. Wichtig ist, dass sich die Kosten nur auf die erforderliche Instandsetzung beziehen.
    3. Möchten Sie den Schaden fiktiv, sprich in einer pauschalen Regulierungsvereinbarung abrechnen, dann sollten Sie sich ebenfalls Angebote durch den Handwerker organisieren. Denn die fiktive Regulierung bezieht sich auf rund 60-70% der schadensbedingten Aufwendungen durch einen Handwerker.

Wenn Sie gar nicht weiter kommen, schreiben Sie uns einfach an. Wir werden Ihnen schnellst möglich antworten via Mail, wie Sie am besten vorgehen sollten.

Kein versicherter Hagelschaden

Es ist gerade ein paar Stunden her, als die ersten Berichte über die verheerenden Unwetterereignisse in Bayern berichteten.

Und genauso schnell konnten wir in die ersten entsetzten Gesichter blicken, als die Worte fielen;

„Hierbei handelt es sich um keinen ersatzpflichtigen Schaden!“

Was war passiert……

Die Schadenssituation ergab sich wie folgt;

Durch den erheblichen Hagelniederschlag, war binnen Sekunden die gesamte Glasdachfläche eines Wintergartens bedeckt.

Durch die vorhandene Dachneigung und den vorliegenden warmen Temperaturen, rutschte die gesamte Hageldecke bis in die Rinne und verstopfte dort den Ablauf.

Das Niederschlagswasser staute sich ebenfalls binnen Sekunden auf und suchte sich den nächst möglichen Weg. Unglücklicherweise direkt in den Innenbereich des Wintergartens.
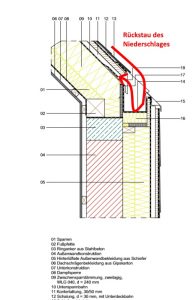
Dort verursachte das eindringende Niederschlagswasser einen immensen Nässeschaden an Gebäude und Hausratsgegenstände.

Ist das nicht ein Elementarschaden?

Irrtümlicherweise gehen aus unseren Erfahrungen heraus die Versicherungsnehmer grundsätzlich davon aus, dass es sich hierbei um einen versicherten Elementarschaden handelt.

Ein Elementarschaden bezieht sich aber nur auf die Beschädigungen durch Blitzeinschläge und dessen Überspannungsschäden oder aber wen stehende bzw. fliesende oberirdische Gewässer über die Ufer treten und das versicherte Grundstück überflutet wird.

Ein Rückstau der Dachrinne hingegen, stellt keinen Elementarschaden dar.

…..dann ist es ein versicherter Leitungswasserschaden!

Auch das ist weit gefehlt. Sicherlich beschreibt der ersatzpflichtige Leitungswasserschaden, dass das Wasser bestimmungswidrig aus den vorhandenen Gebäudeleitungen ausgetreten sein muss.

Doch der überwiegende Teil der Gebäudeversicherer grenzen Regenwasserleitungen im Deckungsschutz aus. Leitungen die sich außerhalb des Gebäudes befinden sind sogar bei fast allen Verssicherungsunternehmen ausgeschlossen.

Wenn man also Glück hat, genießen die innenliegenden Abwasserleitungen eventuell einen Deckungsschutz.

Hier könnte man dann prüfen, ob der verursachte Nässe- und Hausratsschaden eventuell Deckungsschutz genießt.

Was kann ich tun?

In erster Linie ist es als oberste Priorität für Verssicherungsnehmer darauf zu achten, dass der Rückstau nicht durch eine verunreinigte Rinne entstanden ist. Denn dann kommt auch noch eine Obliegenheitsverletzung dazu, welche den Versicherungsunternehmen das Recht einräumt, Regulierungen der schwere nach zu Quoteln , sprich in der Regulierung zu mindern.

Wenn möglich sollte man auf innenliegende und/oder verdeckte Entwässerungsanlagen verzichten. Sollte dieses aus baurechtlichen Gründen nicht möglich sein, sollte man besonders in den Wintermonaten eine Begleitheizung in der Rinne anbringen. Auch Schneefanggitteranlagen haben sich als nützlich erwiesen.

Auf Grund der klimabedingten Veränderungen, raten wir auch jeden Versicherungsnehmer sich ausgiebig von seiner Versicherung/Vertrauensmann detailliert beraten zu lassen und seine Policen auf die jeweilig erforderlichen Ansprüche anpassen zu lassen.

Sind noch Fragen offen?

Scheut euch nicht, eure Fragen an uns zu richten. Wir versuchen, soweit es uns möglich ist Rede und Antwort zu stehen.

Ebenfalls interessieren uns auch eure Erlebnisse. Schön wäre auch, wenn wir diese als Grundlage für weitere Beiträge nutzen dürften.

In diesem Sinne würden wir uns über eine rege Teilnahme von euch sehr freuen.
Der bloße Verdacht auf Schimmel reicht nicht aus

Wie in der Pressemitteilung vom Bundesgerichtshof aus dem Verhandlungstermin am 5.Dezember 2018 ( VIII ZR 271/17 und VIII ZR 67/18 ) bekannt gegeben wurde, reicht der bloße Verdacht auf Schimmelpilzbildung für eine Mietminderung nicht aus.

Was war Grundlage des Rechtsstreites

Geklagt hatten zwei Mieter aus Glinde, die in einer Mietzins angepassten Wohnung eine Mietzinsminderung auf Grund schlechter energetische Konstruktionsbereiche (Wärmebrücken) klagten.

Die benannten Konstruktionsbereiche wiesen eine potenzielle Schimmelpilzgefahr bei nicht ausreichender Belüftung bzw. Beheizung des Baukörpers auf.

Entschieden wurde daher

Das der bloße Verdacht auf Schimmelpilzbefall bzw. ein zu erwartender Eventualschaden als Grundlage nicht ausreichend zu titulieren ist, eine Mietminderung zu realisieren.

Vor allem dann nicht, wenn die Miete bereits den wohnlichen Grundlagen dementsprechend gemindert angepasst wurde.

Unserer Meinung nach

….wäre aber immer individuell zu prüfen ob diese energetischen Erforderlichkeiten bei Vertragsabschluss den Mietern bekannt gegeben wurden.

Des Weiteren ob die energetischen Maßnahmen auch dem damaligen Stand der Technik entsprachen.

Lassen Sie sich daher technisch und rechtlich beraten.

Ihre Stefan Lange