Komplexe Gebäudeschäden lassen sich nicht immer mit standardisierten Abläufen abschließend bewerten. Gerade dann ist es notwendig, bautechnische Erfahrung, versicherungsfachliche Anforderungen und neue technische Möglichkeiten miteinander zu verbinden. Aus einem anspruchsvollen Auftrag in Baden-Württemberg ist deshalb gemeinsam mit dem VOLKSWOHL BUND die Idee für ein praxisorientiertes Pilotprojekt entstanden.
Komplexe Schadenfälle benötigen mehr als Standardlösungen
Im Tagesgeschäft der Schadenbewertung gibt es zahlreiche Sachverhalte, die sich mit etablierten Untersuchungsmethoden zuverlässig erfassen und fachlich einordnen lassen.
Es gibt jedoch auch Schadenfälle, bei denen die sichtbaren Feststellungen nur einen Teil des tatsächlichen Zustands erkennen lassen. Bestimmte Bauteile oder Konstruktionsebenen sind nicht ohne Weiteres zugänglich. Eine vollständige Öffnung wäre technisch zwar denkbar, könnte jedoch mit erheblichen Eingriffen, hohen Kosten und zusätzlichen Folgeschäden verbunden sein.
Genau an diesem Punkt beginnt die eigentliche fachliche Herausforderung:
Wie können zusätzliche Erkenntnisse gewonnen werden, ohne unverhältnismäßig große Bereiche eines Gebäudes öffnen zu müssen?
Und wie lässt sich ein Untersuchungsansatz entwickeln, der sowohl bautechnisch sinnvoll als auch für die versicherungsfachliche Bewertung nachvollziehbar ist?
Ein anspruchsvoller Auftrag in Baden-Württemberg
Für einen besonders komplexen Gebäudeschaden wurde ich nach Baden-Württemberg hinzugezogen.
Bereits die Beauftragung über eine größere Entfernung hinweg war für mich ein deutliches Zeichen des entgegengebrachten Vertrauens. Gleichzeitig zeigte sich vor Ort, dass der Fall nicht allein durch eine klassische Begutachtung oder eine punktuelle Betrachtung abschließend gelöst werden kann.
Im Verlauf der Untersuchung ergaben sich Hinweise, die eine weitergehende Betrachtung sinnvoll erscheinen lassen. Die genaue Schadenkonstellation bleibt dabei bewusst vertraulich.
Es geht nicht darum, einen einzelnen Sachverhalt öffentlich zu erläutern oder eine Untersuchungsmethode vorschnell als fertige Lösung zu präsentieren.
Entscheidend ist vielmehr die übergeordnete Fragestellung:
Können technische Untersuchungsverfahren dazu beitragen, verdeckte oder nur eingeschränkt zugängliche Bereiche zielgerichteter zu bewerten?
Fachlicher Austausch mit dem VOLKSWOHL BUND
Aus dieser Fragestellung entstand ein intensiver fachlicher Austausch mit dem VOLKSWOHL BUND.
Dabei wurden nicht nur die bautechnischen Gegebenheiten betrachtet. Ebenso wichtig waren die Anforderungen, die sich aus der Schadenregulierung und der versicherungsfachlichen Bewertung ergeben.
Gerade dieser Austausch auf Augenhöhe ist aus meiner Sicht ein wesentlicher Bestandteil moderner Schadenbearbeitung.
Versicherungsunternehmen benötigen belastbare Entscheidungsgrundlagen. Sachverständige müssen gleichzeitig berücksichtigen, welche Untersuchungen technisch möglich, wirtschaftlich vertretbar und im konkreten Fall tatsächlich aussagekräftig sind.
Wenn beide Perspektiven frühzeitig zusammengeführt werden, können aus schwierigen Einzelfällen neue und möglicherweise übertragbare Lösungsansätze entstehen.
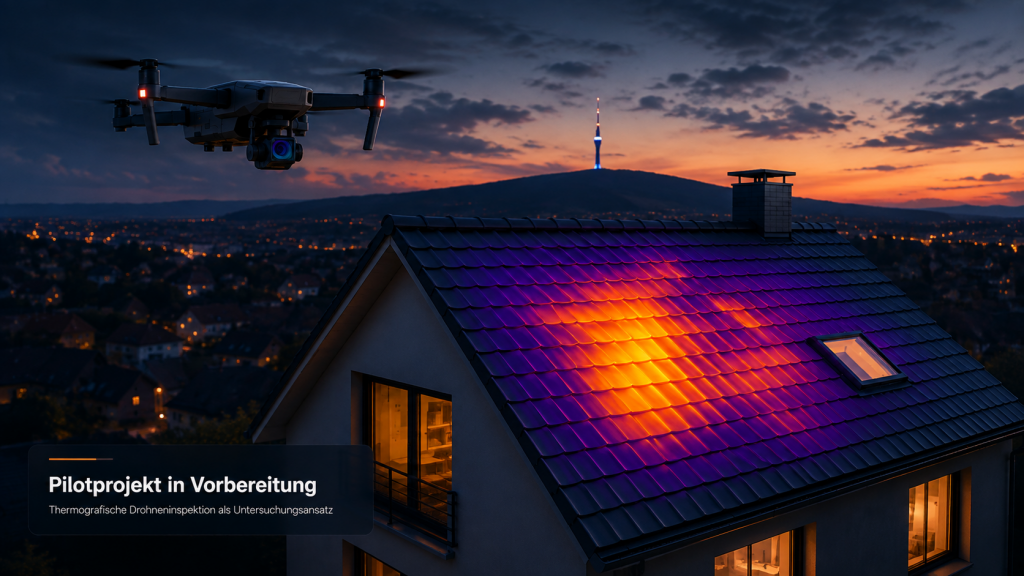
Im gemeinsamen Austausch wurde deshalb die Überlegung entwickelt, thermografische Drohnentechnik als ergänzenden Untersuchungsansatz unter realen Bedingungen zu erproben.
Thermografische Drohneninspektion als Pilotprojekt
Die Grundidee des Pilotprojekts besteht darin, zu prüfen, ob eine thermografische Befliegung zusätzliche Hinweise auf Auffälligkeiten innerhalb einer Dach- oder Gebäudekonstruktion liefern kann.
Dabei ist ausdrücklich zu betonen:
Eine thermografische Aufnahme ersetzt weder die bautechnische Bewertung noch eine fachgerechte Ursachenanalyse. Auch soll nicht bereits vor Beginn der Untersuchung behauptet werden, dass der geplante Ansatz in jedem Fall eindeutige Ergebnisse liefern wird.
Thermografische Messungen werden von verschiedenen Einflussfaktoren bestimmt. Hierzu können unter anderem die Witterung, Temperaturunterschiede, Sonneneinstrahlung, Materialeigenschaften, Feuchtigkeit, Windverhältnisse und der konkrete Aufbau der Konstruktion gehören.
Das Pilotprojekt soll deshalb nicht eine vorgefertigte These bestätigen.
Vielmehr soll unter definierten Bedingungen geprüft werden:
- Welche thermischen Auffälligkeiten lassen sich erfassen?
- Wie reproduzierbar sind die gewonnenen Erkenntnisse?
- Welche baulichen oder äußeren Einflüsse müssen berücksichtigt werden?
- Lassen sich aus den Aufnahmen belastbare Hinweise für weiterführende Untersuchungen ableiten?
- Kann die Methode dazu beitragen, notwendige Bauteilöffnungen gezielter zu planen?
Erst nach Durchführung und fachlicher Auswertung kann beurteilt werden, welchen tatsächlichen Nutzen der Untersuchungsansatz bietet.
Drohnenpiloten bereits im fachlichen Austausch
Für die praktische Umsetzung des Projekts befinde ich mich bereits mit geeigneten Drohnenpiloten im Gespräch.
Benötigt wird dabei nicht lediglich eine klassische Kameradrohne. Entscheidend sind eine geeignete thermografische Ausstattung, Erfahrung mit anspruchsvollen Gebäudebefliegungen und ein belastbares Verständnis für die besonderen Anforderungen einer technischen Untersuchung.
Zusätzlich wird der Auftrag über die Drohnenflugbörse ausgeschrieben.
Dadurch sollen weitere qualifizierte Anbieter erreicht und unterschiedliche technische Möglichkeiten berücksichtigt werden. Die Ausschreibung dient zugleich dazu, einen geeigneten Piloten für die konkreten Rahmenbedingungen des Einsatzes auszuwählen.
Die Verbindung aus fachlicher Schadenbewertung, thermografischer Messtechnik und professioneller Drohnenbefliegung erfordert eine enge Abstimmung aller Beteiligten.
Drohnenpiloten bereits im fachlichen Austausch
Für die praktische Umsetzung des Projekts befinde ich mich bereits mit geeigneten Drohnenpiloten im Gespräch.
Benötigt wird dabei nicht lediglich eine klassische Kameradrohne. Entscheidend sind eine geeignete thermografische Ausstattung, Erfahrung mit anspruchsvollen Gebäudebefliegungen und ein belastbares Verständnis für die besonderen Anforderungen einer technischen Untersuchung.
Zusätzlich wird der Auftrag über die www.drohnenflugboerse.de ausgeschrieben.
Dadurch sollen weitere qualifizierte Anbieter erreicht und unterschiedliche technische Möglichkeiten berücksichtigt werden. Die Ausschreibung dient zugleich dazu, einen geeigneten Piloten für die konkreten Rahmenbedingungen des Einsatzes auszuwählen.
Die Verbindung aus fachlicher Schadenbewertung, thermografischer Messtechnik und professioneller Drohnenbefliegung erfordert eine enge Abstimmung aller Beteiligten.
Meine Rolle zwischen Schadenpraxis und Versicherungswirtschaft
Meine Arbeit endet nicht bei der Dokumentation eines Schadens oder der Ermittlung einer Schadenhöhe.
Gerade komplexe Schadenfälle zeigen, dass Sachverständigenarbeit auch bedeutet, Untersuchungsgrenzen zu erkennen, Fragestellungen präzise zu formulieren und neue Lösungswege kritisch zu prüfen.
Ich sehe meine Aufgabe deshalb an der Schnittstelle zwischen:
- bautechnischer Schadenpraxis,
- sachverständiger Bewertung,
- versicherungsfachlichen Anforderungen,
- wirtschaftlicher Verhältnismäßigkeit,
- technischer Innovation und
- fallabschließender Entscheidungsfindung.
Für Versicherungsunternehmen kann daraus ein zusätzlicher Mehrwert entstehen.
Nicht jeder komplexe Schadenfall benötigt zwangsläufig eine neue Methode. Doch dort, wo etablierte Vorgehensweisen an praktische Grenzen stoßen, kann ein strukturierter Entwicklungs- und Beratungsprozess sinnvoll sein.
Dabei geht es nicht um technische Innovation als Selbstzweck.
Es geht um die Frage, ob ein neuer Ansatz dazu beitragen kann, Schadenfälle nachvollziehbarer, zielgerichteter und wirtschaftlich sinnvoller zu untersuchen.
Von der Einzelbegutachtung zum Beratungsmandat
Die Versicherungswirtschaft steht regelmäßig vor der Herausforderung, komplexe technische Sachverhalte in belastbare Entscheidungen zu übersetzen.
Dafür braucht es Ansprechpartner, die nicht nur den jeweiligen Schaden bewerten, sondern auch die übergeordneten Zusammenhänge erkennen.
Ein Beratungsmandat kann beispielsweise folgende Bereiche umfassen:
- Entwicklung geeigneter Untersuchungsstrategien,
- fachliche Begleitung technischer Pilotprojekte,
- Bewertung neuer Diagnose- und Dokumentationsmethoden,
- Prüfung der praktischen Umsetzbarkeit,
- Entwicklung strukturierter Entscheidungsgrundlagen,
- Schnittstellenkommunikation zwischen Versicherer, Sachverständigen und Fachunternehmen,
- Auswertung wiederkehrender Schadenphänomene und
- Ableitung praxistauglicher Handlungsempfehlungen.
Genau in diesem Bereich möchte ich Versicherungsunternehmen künftig noch stärker unterstützen.
Die Erfahrungen aus konkreten Schadenfällen bilden dabei eine wertvolle Grundlage. Sie zeigen, wo Prozesse funktionieren, wo Informationslücken entstehen und an welchen Stellen neue Untersuchungsansätze einen Mehrwert bieten könnten.
Vertraulichkeit gehört zur professionellen Projektarbeit
Die genaue Schadenkonstellation und die detaillierte Untersuchungsplanung werden derzeit bewusst nicht veröffentlicht.
Das hat mehrere Gründe.
Zum einen betrifft das Projekt einen konkreten Versicherungsfall. Zum anderen befindet sich der Untersuchungsansatz noch in der Vorbereitung und muss zunächst unter realen Bedingungen erprobt werden.
Professionelle Projektarbeit bedeutet auch, nicht vorschnell Ergebnisse zu versprechen oder unfertige Konzepte öffentlich als gesicherte Methode darzustellen.
Zunächst müssen die Rahmenbedingungen definiert, die Untersuchung durchgeführt und die Ergebnisse fachlich ausgewertet werden.
Erst danach lässt sich seriös beurteilen, welche Erkenntnisse aus dem Pilotprojekt gewonnen werden können.
Zusammenarbeit auf Augenhöhe schafft neue Lösungswege
Der bisherige Austausch zeigt, welches Potenzial entsteht, wenn Versicherungswirtschaft und Schadenpraxis nicht getrennt voneinander handeln.
Versicherungsfachliche Anforderungen, bautechnisches Wissen und praktische Erfahrung dürfen nicht erst am Ende eines Schadenfalls zusammengeführt werden.
Je komplexer ein Sachverhalt ist, desto wichtiger wird eine frühzeitige, offene und fachlich kritische Zusammenarbeit.
Aus einem schwierigen Einzelauftrag kann so eine Fragestellung entstehen, die möglicherweise auch für weitere Schadenfälle relevant ist.
Ob der geplante thermografische Untersuchungsansatz die erwarteten Erkenntnisse liefern kann, wird sich erst im Verlauf des Pilotprojekts zeigen.
Fest steht jedoch bereits heute:
Neue Lösungswege entstehen dort, wo komplexe Schadenpraxis, technisches Verständnis und versicherungsfachlicher Austausch auf Augenhöhe zusammenkommen.
Ich freue mich auf den weiteren fachlichen Austausch mit Versicherungsunternehmen, Schadenabteilungen und Projektverantwortlichen, die komplexe Gebäudeschäden nicht nur regulieren, sondern Untersuchungs- und Entscheidungsprozesse gemeinsam weiterentwickeln möchten.